Thị trường trái phiếu doanh nghiệp: Vốn dài hạn chịu sức ép chi phí


BNEWS Thị trường trái phiếu doanh nghiệp 2026 duy trì quy mô lớn nhưng đứng trước áp lực chi phí vốn tăng cao, đáo hạn nợ và bài toán minh bạch để thu hút vốn dài hạn.

Thị trường trái phiếu doanh nghiệp ngày càng đóng góp quan trọng trong bối cảnh nhu cầu vốn trung và dài hạn gia tăng. Ảnh minh họa: TTXVN
Thị trường trái phiếu doanh nghiệp Việt Nam tiếp tục ghi nhận quy mô huy động lớn trong năm 2026, song áp lực đáo hạn, chi phí vốn và yêu cầu hoàn thiện cơ chế định giá vẫn là những vấn đề cần giải quyết. Trong bối cảnh nhu cầu vốn trung và dài hạn gia tăng, việc khôi phục vai trò của thị trường trái phiếu không chỉ phụ thuộc vào lượng phát hành mà còn đòi hỏi nâng cao chất lượng tín nhiệm, minh bạch thông tin và mở rộng cơ sở nhà đầu tư.
*Chi phí vốn gia tăng
Theo dữ liệu Hiệp hội Thị trường trái phiếu Việt Nam (VBMA) tổng hợp từ Sở Giao dịch Chứng khoán Hà Nội (HNX) và Ủy ban Chứng khoán Nhà nước, tính đến ngày 2/10/2026, thị trường ghi nhận 43 đợt phát hành trái phiếu doanh nghiệp trong tháng 9, với tổng giá trị 55.407 tỷ đồng. Lũy kế từ đầu năm, tổng giá trị phát hành đạt 436.827 tỷ đồng; trong đó phát hành riêng lẻ đạt 378.872 tỷ đồng, chiếm 86,73%; phát hành ra công chúng đạt 57.955 tỷ đồng, chiếm 13,27%, cùng một đợt phát hành quốc tế.
Ở chiều ngược lại, các doanh nghiệp đã mua lại trước hạn 23.171 tỷ đồng trái phiếu trong tháng 9. Tổng giá trị mua lại trước hạn từ đầu năm đạt 233.521 tỷ đồng, giảm 3% so với năm 2025. Ngân hàng tiếp tục là nhóm ngành chiếm tỷ trọng lớn nhất, với khoảng 206.205 tỷ đồng, tương đương 88,3% tổng giá trị mua lại.
Áp lực thanh toán nghĩa vụ nợ vẫn hiện hữu trong những tháng cuối năm. Tổng giá trị trái phiếu doanh nghiệp đến hạn trong phần còn lại của năm 2026 ước khoảng 70.036 tỷ đồng; trong đó, nhóm bất động sản chiếm 52,5%, tương đương 36.795 tỷ đồng; nhóm ngân hàng đứng tiếp theo với 15.355 tỷ đồng, chiếm 21,9%.
Những con số trên cho thấy thị trường trái phiếu doanh nghiệp duy trì quy mô phát hành và giao dịch lớn. Tuy nhiên, khả năng huy động vốn với chi phí phù hợp và kỳ hạn đáp ứng nhu cầu đầu tư dài hạn vẫn là vấn đề cần quan tâm.
Thực tế, trong tháng 9, nhiều ngân hàng phát hành trái phiếu với lãi suất từ 9%/năm trở lên. Có thể kể đến trường hợp của Techcombank huy động 9.500 tỷ đồng, với các lô kỳ hạn 3 năm và lãi suất 8,6-9%/năm. HDBank phát hành 6.000 tỷ đồng, kỳ hạn 3-6 năm, lãi suất 8,7-9,2%/năm.
TPBank huy động 2.400 tỷ đồng với lãi suất 9-9,7%/năm; LPBank phát hành 3.100 tỷ đồng, lãi suất 9,2-9,6%/năm; MB huy động 3.250 tỷ đồng, chủ yếu ở kỳ hạn 6-7 năm, với lãi suất 9-9,2%/năm. PVcomBank có một lô trái phiếu kỳ hạn 10 năm với lãi suất 10,5%/năm. Trong khi đó, BIDV phát hành 1.650 tỷ đồng, chủ yếu ở kỳ hạn 5-6 năm, với lãi suất 8,2%/năm và có lô kỳ hạn 14 năm với lãi suất 8%/năm.
Mặt bằng lãi suất phát hành có sự phân hóa giữa các ngân hàng. Với những lô trái phiếu kỳ hạn dài, mức lãi suất cao hơn phản ánh chi phí mà tổ chức phát hành phải chấp nhận để huy động nguồn vốn trong thời gian dài hơn. Nguồn vốn này có thể giúp ngân hàng giảm sự phụ thuộc vào các khoản tiền gửi ngắn hạn, đồng thời hỗ trợ nhu cầu cho vay trung và dài hạn.
Bên cạnh đó, trái phiếu đủ điều kiện tính vào vốn cấp 2 có thể giúp ngân hàng củng cố bộ đệm vốn khi tín dụng tăng trưởng. Tuy nhiên, việc phát hành mới không đồng nghĩa toàn bộ số tiền huy động là nguồn vốn tăng thêm, bởi ngân hàng cũng có thể sử dụng tiền để thay thế nguồn vốn cũ, mua lại trái phiếu trước hạn hoặc cơ cấu lại các khoản nợ.
Ở góc độ thị trường vốn, TS. Lê Xuân Nghĩa, chuyên gia kinh tế cho rằng triển vọng phục hồi của trái phiếu doanh nghiệp chịu ảnh hưởng đáng kể từ mặt bằng lãi suất. Nếu lãi suất duy trì ở mức cao, nhà đầu tư có thể ưu tiên gửi tiền ngân hàng vì mức độ an toàn cao hơn so với đầu tư trái phiếu. Ngược lại, để thu hút vốn, doanh nghiệp phải đưa ra mức lãi suất đủ hấp dẫn, làm tăng chi phí tài chính.
Ông Nghĩa cũng lưu ý diễn biến lợi suất trái phiếu chính phủ trên thế giới. Theo ông Nghĩa, lợi suất tăng khiến giá trái phiếu giảm, đồng thời có thể làm chi phí phát hành trái phiếu của doanh nghiệp tăng lên. Dù dự báo áp lực lãi suất toàn cầu sẽ không quá lớn nếu lạm phát giảm, ông Nghĩa cho rằng Việt Nam vẫn cần theo dõi sát diễn biến quốc tế để duy trì mặt bằng lãi suất phù hợp, hỗ trợ tăng trưởng và bảo đảm an toàn thị trường vốn.
*Hoàn thiện nền tảng cho dòng vốn dài hạn
Nhu cầu vốn của nền kinh tế tiếp tục gia tăng trong bối cảnh tăng trưởng kinh tế duy trì ở mức cao. Theo báo cáo của Bộ trưởng Bộ Tài chính Ngô Văn Tuấn tại Phiên họp Chính phủ thường kỳ tháng 9/2026, GDP Việt Nam ước tăng 9,01% trong 9 tháng năm 2026, riêng quý III tăng 9,95%.
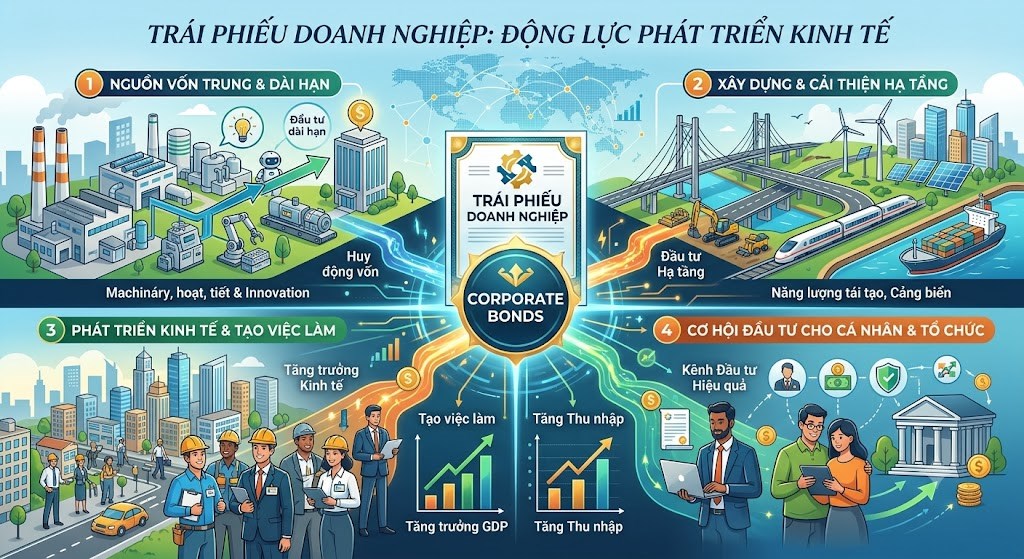
Trái phiếu doanh nghiệp ngày càng đóng vai trò là kênh dẫn vốn quan trọng cho nền kinh tế. Ảnh minh họa do AI tạo
Đối với khu vực công, kế hoạch vay của Chính phủ năm 2026 là 969.796 tỷ đồng, trong đó khối lượng phát hành trái phiếu Chính phủ dự kiến đạt 500.000 tỷ đồng. Đến hết tháng 8, khối lượng trái phiếu Chính phủ phát hành đạt 228.900 tỷ đồng, kỳ hạn bình quân 9,03 năm và lãi suất bình quân 4,15%/năm.
Trong khi đó, tín dụng ngân hàng vẫn giữ vai trò chi phối trong cung ứng vốn cho nền kinh tế. Theo ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, một dự án dài hạn phải sử dụng nguồn vốn ngắn hạn luôn tiềm ẩn rủi ro. Khi nhu cầu vốn dài hạn tăng nhưng thị trường trái phiếu chưa phát huy đầy đủ vai trò, áp lực cung ứng vốn tiếp tục dồn lên hệ thống ngân hàng.
Sau cú sốc năm 2022 và giai đoạn tái cấu trúc trong các năm 2023-2024, thị trường trái phiếu doanh nghiệp đã có những tín hiệu cải thiện. Theo dữ liệu FiinRatings cập nhật đến tháng 8/2026, tỷ lệ chậm trả trong 12 tháng gần nhất giảm xuống khoảng 0,24%, trong khi giá trị chậm trả mới phát sinh trong tháng ở mức khoảng 300 tỷ đồng. Tuy nhiên, khoảng 253.000 tỷ đồng trái phiếu sẽ đến hạn trong 12 tháng, từ tháng 9/2026 đến tháng 8/2027.
Một vấn đề được ông Nguyễn Quang Thuân lưu ý là cơ chế xác định lãi suất trái phiếu doanh nghiệp. Một tỷ lệ đáng kể trái phiếu đang áp dụng lãi suất thả nổi, phổ biến là neo theo lãi suất tiền gửi của các ngân hàng lớn. Vì vậy, chi phí vốn của doanh nghiệp phát hành vẫn chịu ảnh hưởng trực tiếp từ biến động lãi suất ngân hàng.
Với các dự án hạ tầng, năng lượng và bất động sản có thời gian đầu tư, khai thác kéo dài 10-20 năm, biến động chi phí vốn có thể ảnh hưởng đáng kể đến hiệu quả tài chính. Ông Thuân cho biết nếu chi phí vốn tăng, thời gian hoàn vốn của một dự án dự kiến 15 năm có thể kéo dài lên 20-25 năm, tác động trực tiếp đến hiệu quả đầu tư và quyết định phân bổ vốn.
Theo ông Thuân, thị trường trái phiếu Chính phủ có vai trò quan trọng trong việc hình thành đường cong lãi suất chuẩn để định giá các công cụ nợ có mức độ rủi ro khác nhau. Khi chưa có đường cong lợi suất dài hạn đủ tin cậy, việc định giá trái phiếu doanh nghiệp và trái phiếu ngân hàng vẫn phụ thuộc nhiều vào mặt bằng lãi suất ngân hàng, hạn chế khả năng hình thành cơ chế định giá vốn dài hạn độc lập.
Về khuôn khổ pháp lý, Nghị định 200/2026/NĐ-CP có hiệu lực từ ngày 5/6/2026, thay thế các nghị định trước đây về phát hành và giao dịch trái phiếu doanh nghiệp riêng lẻ. Quy định mới tiếp tục đặt ra yêu cầu đối với mục đích sử dụng vốn, quản lý dòng tiền huy động, công bố thông tin, xếp hạng tín nhiệm và điều kiện phân phối trái phiếu cho nhà đầu tư cá nhân chuyên nghiệp.
Tiếp đó, từ ngày 1/10/2026, Thông tư 138/2026/TT-BTC có hiệu lực, thay thế Thông tư 30/2023/TT-BTC, hướng dẫn việc đăng ký, lưu ký, thực hiện quyền, chuyển quyền sở hữu, thanh toán giao dịch, tổ chức thị trường và công bố, chia sẻ thông tin đối với trái phiếu doanh nghiệp phát hành riêng lẻ tại thị trường trong nước.
Thông tư mới yêu cầu thành viên giao dịch kiểm tra tư cách nhà đầu tư trước khi nhập lệnh, đồng thời quy định nhà đầu tư chứng khoán chuyên nghiệp là cá nhân phải ký văn bản xác nhận đã thực hiện đầy đủ các quy định và tự chịu trách nhiệm về quyết định đầu tư. Các công ty chứng khoán phải công khai quy trình tiếp nhận, xử lý giao dịch, ưu tiên lệnh khách hàng trước lệnh tự doanh và thực hiện giao dịch với mức giá tốt nhất có thể. Những quy định này hướng đến việc tăng cường kỷ luật giao dịch và bảo vệ quyền lợi nhà đầu tư.
Bên cạnh việc hoàn thiện cơ chế vận hành, mở rộng cơ sở nhà đầu tư và cải thiện xếp hạng tín nhiệm cũng là những điều kiện quan trọng để thu hút vốn dài hạn. Ngày 2/10/2026, Chính phủ ban hành Quyết định 1919/QĐ-TTg sửa đổi Đề án cải thiện xếp hạng tín nhiệm quốc gia, đặt mục tiêu đến năm 2030 đưa xếp hạng tín nhiệm quốc gia lên mức đầu tư, tương ứng từ Baa3 của Moody’s hoặc BBB- của S&P và Fitch trở lên.
Theo ông Phạm Phú Khôi, Phó Chủ tịch kiêm Tổng Thư ký VBMA, việc nâng hạng thị trường chứng khoán theo tiêu chuẩn FTSE Russell có khả năng thu hút khoảng 1-2 tỷ USD từ các quỹ đầu tư thụ động vào thị trường cổ phiếu. Tuy nhiên, đối với thị trường trái phiếu quốc tế, xếp hạng tín nhiệm quốc gia và tổ chức phát hành có ý nghĩa đặc biệt quan trọng. Ông Khôi kỳ vọng dòng vốn quốc tế vào thị trường trái phiếu Việt Nam có thể đạt 10-20 tỷ USD nếu các điều kiện được cải thiện.
Trong khi đó, ông Nguyễn Quang Thuân cho rằng cần mở rộng cơ sở nhà đầu tư dài hạn, đặc biệt là các quỹ và nhà đầu tư tổ chức, đồng thời nâng cao chất lượng hàng hóa, minh bạch thông tin và khả năng định giá rủi ro. Trái phiếu xanh cũng có thể góp phần đa dạng hóa nguồn vốn cho các dự án năng lượng, hạ tầng và công trình xanh có thời gian khai thác dài.
Như vậy, sự phục hồi của thị trường trái phiếu doanh nghiệp không chỉ được đo bằng tổng giá trị phát hành hay giao dịch. Khả năng huy động vốn với kỳ hạn phù hợp, chi phí hợp lý, chất lượng tín nhiệm có thể so sánh và cơ sở nhà đầu tư đủ rộng sẽ quyết định mức độ đóng góp của thị trường này đối với nhu cầu vốn trung và dài hạn của nền kinh tế.
Tin liên quan