Tổ chức tín dụng không được cho vay để chứng minh khả năng tài chính của khách hàng


BNEWS NHNN vừa ban hành Thông tư số 06/2023/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN ngày 30/12/2016 quy định về hoạt động cho vay của tổ chức tín dụng đối với khách hàng.
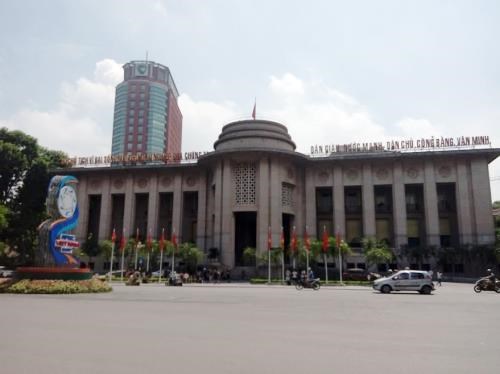
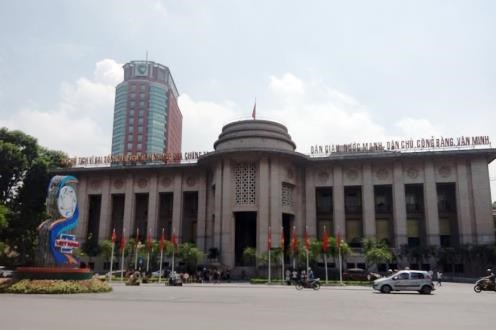
Ngân hàng Nhà nước Việt Nam. Ảnh: BNEWS/TTXVN
Cụ thể, các tổ chức tín dụng không được cho vay để gửi tiền. Ngân hàng Nhà nước cho biết, thực tiễn thời gian qua, qua thanh tra, giám sát có phát sinh trường hợp tổ chức tín dụng đã thực hiện cho vay để chứng minh khả năng tài chính của khách hàng vay khi đi lao động, học tập ở nước ngoài dưới hình thức vay tiền để gửi tiết kiệm hoặc khách hàng thế chấp sổ tiết kiệm ngoại tệ vay tiền đồng để gửi tiết kiệm.
Liên quan đến vấn đề này, Ngân hàng Nhà nước đã có văn bản cảnh báo các tổ chức tín dụng. Theo đó, bản chất của tiền gửi tiết kiệm và giao dịch chứng minh tài chính của khách hàng phải hình thành từ chính nguồn tiền của khách hàng; không phải là tiền đi vay từ tổ chức tín dụng. Vì vậy, Thông tư 06 bổ sung quy định tổ chức tín dụng không được cho vay vốn để gửi tiền nhằm đảm bảo kiểm soát sử dụng vốn vay đúng mục đích và kiểm soát rủi ro khoản vay cũng như đảm bảo phù hợp với bản chất của tiền gửi tiết kiệm, bản chất giao dịch chứng minh tài chính.Thông tư cũng quy định rõ, tổ chức tín dụng không được cho vay để thanh toán tiền góp vốn, mua, nhận chuyển nhượng phần vốn góp của công ty trách nhiệm hữu hạn, công ty hợp danh; góp vốn, mua, nhận chuyển nhượng cổ phần của công ty cổ phần chưa niêm yết trên thị trường chứng khoán hoặc chưa đăng ký giao dịch trên hệ thống giao dịch Upcom.
Theo Ngân hàng Nhà nước, quy định này chỉ áp dụng đối với mục đích thanh toán tiền góp vốn, mua, nhận chuyển nhượng phần vốn góp của công ty trách nhiệm hữu hạn, công ty hợp danh; góp vốn, mua, nhận chuyển nhượng cổ phần của công ty cổ phần chưa niêm yết trên thị trường chứng khoán hoặc chưa đăng ký giao dịch trên hệ thống giao dịch Upcom. Đối với mục đích góp vốn, mua, nhận chuyển nhượng phần vốn góp tại công ty cổ phần niêm yết thì tổ chức tín dụng thực hiện cho vay theo quy định.
Phần vốn góp tại công ty trách nhiệm hữu hạn, công ty hợp danh là vốn điều lệ của công ty trên báo cáo tài chính, do vậy nếu hình thành từ vốn vay sẽ phản ánh không chính xác năng lực tài chính của công ty.
Đồng thời, thực tiễn thời gian qua cho thấy việc tổ chức tín dụng cho vay đối với nhu cầu vốn này trong nhiều trường hợp tiềm ẩn rủi ro do, đây là nhu cầu vốn khó kiểm soát mục đích sử dụng tiền vay do tổ chức tín dụng không kiểm soát được việc sử dụng vốn của bên nhận góp vốn, không có cơ sở để đánh giá thường xuyên đối với tình hình tài chính, tình hình hoạt động, khả năng trả nợ của bên nhận vốn góp và đây là một trong những hình thức mà khách hàng có thể sử dụng để che giấu hình thức sở hữu lẫn nhau.
Về phía khách hàng và việc sử dụng vốn vay: Nguồn trả nợ của khách hàng phụ thuộc hoàn toàn vào nguồn tiền từ chủ đầu tư (hoàn trả vốn góp và lợi tức); giá trị khoản vay khá lớn, khách hàng vay có thể là các doanh nghiệp mới thành lập, không có nguồn trả nợ nào khác, hoặc nếu có nguồn trả nợ khác thì không đáng kể so với số tiền vay vốn.
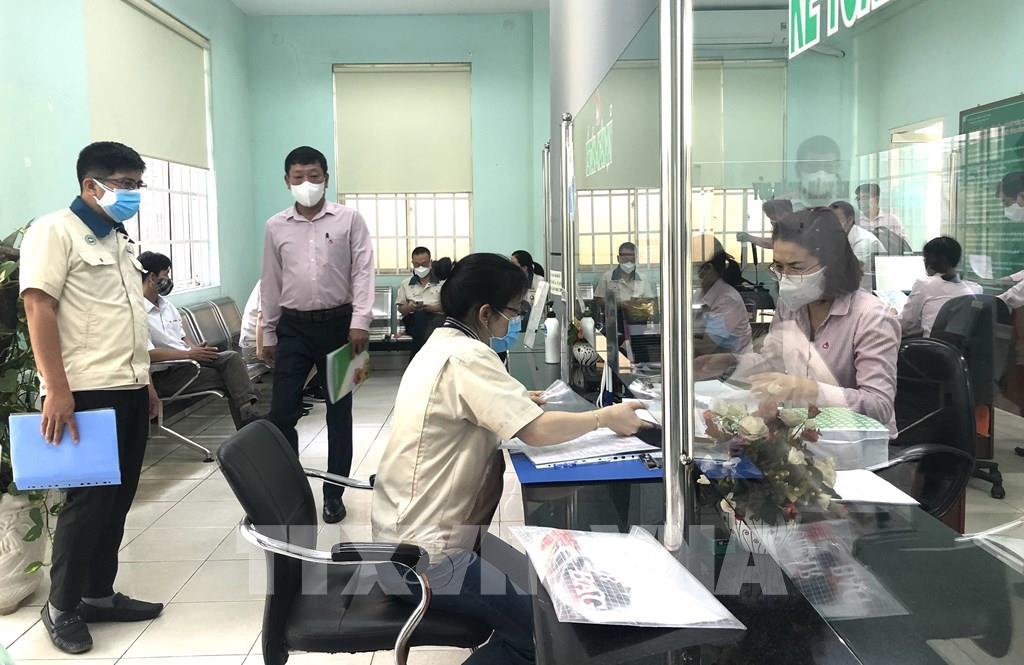
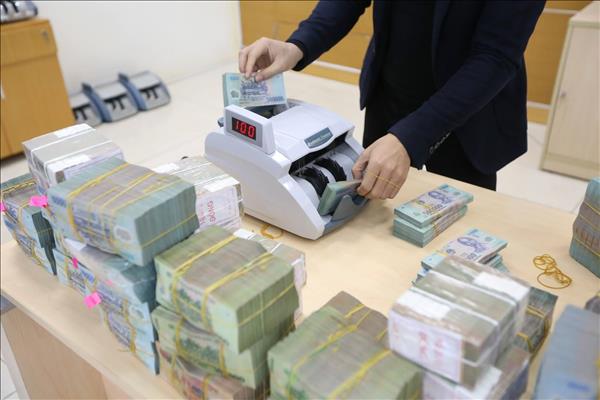
Nhân viên ngân hàng hướng dẫn doanh nghiệp các thủ tục cần thiết để khẩn trương giải ngân vốn vay. Ảnh minh họa: Nguyễn Văn Việt-TTXVN
Trên thực tế, bên nhận vốn góp sử dụng khoản vay góp vốn của khách hàng tại tổ chức tín dụng phần lớn để kinh doanh/khai thác vào các dự án; trong khi các dự án này chưa đảm bảo tính pháp lý, chưa đủ điều kiện triển khai theo quy định của pháp luật. Trường hợp rủi ro xảy ra, do dự án chưa đảm bảo tính pháp lý, việc xử lý tài sản đảm bảo sẽ phát sinh rất nhiều vướng mắc và khó xử lý.
Ngoài ra, tổ chức tín dụng không được cho vay để thanh toán tiền góp vốn theo hợp đồng góp vốn, hợp đồng hợp tác đầu tư hoặc hợp đồng hợp tác kinh doanh để thực hiện dự án đầu tư không đủ điều kiện đưa vào kinh doanh theo quy định của pháp luật tại thời điểm tổ chức tín dụng quyết định cho vay.
Quy định này chỉ áp dụng đối với các dự án đầu tư không đủ điều kiện đưa vào kinh doanh theo quy định của pháp luật. Đối vớicác dự án đầu tư đủ điều kiện đưa vào kinh doanh theo quy định của pháp luật, tổ chức tín dụng tiếp tục xem xét cho khách hàng vay để thanh toán tiền góp vốn theo hợp đồng góp vốn, hợp đồng hợp tác đầu tư hoặc hợp đồng hợp tác kinh doanh theo quy định.
Đồng thời, để đảm bảo kiểm soát rủi ro, trường hợp cho khách hàng vay đối với nhu cầu vốn này, Thông tư 06 bổ sung quy định tổ chức tín dụng phải có biện pháp kiểm tra, giám sát, đánh giá tình hình tài chính, nguồn trả nợ của khách hàng, đảm bảo khả năng thu hồi đầy đủ nợ gốc và lãi tiền vay đúng hạn theo thoả thuận, kiểm soát việc sử dụng vốn vay đúng mục đích.
Theo Ngân hàng Nhà nước, thực tiễn thời gian qua cho thấy việc cho vay đối với các nhu cầu vốn này để thực hiện dự án, mà dự án lại không đủ điều kiện đưa vào kinh doanh theo quy định của pháp luật tiềm ẩn rủi ro do các khoản hợp tác kinh doanh, góp vốn có thời gian góp vốn và lợi tức góp vốn cố định, không phụ thuộc vào kết quả hoạt động sản xuất kinh doanh của đơn vị nhận góp vốn; mà nguồn trả nợ phụ thuộc hoàn toàn vào nguồn tiền của chủ đầu tư, khách hàng vay vốn không có nguồn trả nợ nào khác hoặc có thì không đáng kể so với số tiền vay vốn.
Nếu dự án chưa bảo đảm tính pháp lý, điều kiện để triển khai (đơn cử như tài liệu thể hiện chủ đầu tư được phép huy động vốn theo quy định của pháp luật hoặc tài liệu thể hiện chủ đầu tư được phép triển khai dự án như Giấy chứng nhận đầu tư, Biên bản bàn giao đất, Giấy chứng nhận Quyền sử dụng đất, Giấy phép xây dựng,...) thì phát sinh rủi ro khi dự án không có nguồn thu, ảnh hưởng đến khả năng trả nợ của khách hàng và vướng mắc trong việc xử lý tài sản đảm bảo.
Thông tư 06 cũng quy định tổ chức tín dụng không được cho vay để bù đắp tài chính. Theo quy định tại Thông tư 06, cho vay bù đắp tài chính là việc tổ chức tín dụng cho khách hàng vay để bù đắp các chi phí đã thanh toán, chi trả bằng vốn của chính khách hàng, vốn vay từ cá nhân, tổ chức (không phải tổ chức tín dụng) nhằm thực hiện phương án, dự án hoạt động kinh doanh hoặc phương án, dự án phục vụ nhu cầu đời sống.
Việc cho khách hàng vay để bù đắp tài chính tiềm ẩn rủi ro về việc sử dụng vốn vay do khó đánh giá sự phù hợp giữa nhu cầu vay vốn và giá trị tài chính khách hàng đã mượn, tính xác thực của các giao dịch. Ví dụ như không có hồ sơ, tài liệu đủ tin cậy chứng minh cho phương án vay vốn của khách hàng, nhiều trường hợp cho vay bù đắp nhu cầu phục vụ đời sống như để thanh toán giao dịch phát sinh từ lâu (5 năm, 10 năm trước đây) và chứng từ là giấy tờ viết tay mượn tiền giữa các cá nhân để mua bất động sản/hàng hóa thường với số tiền giá trị khá lớn... tổ chức tín dụng khó xác định nguồn tiền mà khách hàng đã ứng trước, không kiểm soát được việc khách hàng sử dụng số tiền được giải ngân cho vay...
Tuy nhiên, trên thực tế có một số nhu cầu vốn vay bù đắp là chính đáng, thì Thông tư 06 đã bổ sung cho phép tổ chức tín dụng tiếp tục thực hiện cho vay đối với trường hợp này để tạo điều kiện cho doanh nghiệp duy trì hoạt động sản xuất kinh doanh, đảm bảo tiến độ thực hiện dự án, qua đó, tăng khả năng tiếp cận vốn tín dụng của doanh nghiệp.
Thông tư có hiệu lực thi hành từ ngày 1/9/2023./.
Tin liên quan