
VCCI: Cân nhắc quy định thuế GTGT với tài nguyên khoáng sản và xuất khẩu


BNEWS Theo doanh nghiệp, các quy định thuế GTGT hiện chưa phù hợp, không phân biệt sản phẩm tài nguyên khoáng sản thô hay đã chế biến sâu. Quy định cũng cần cân nhắc ở việc tăng chi phí doanh nghiệp

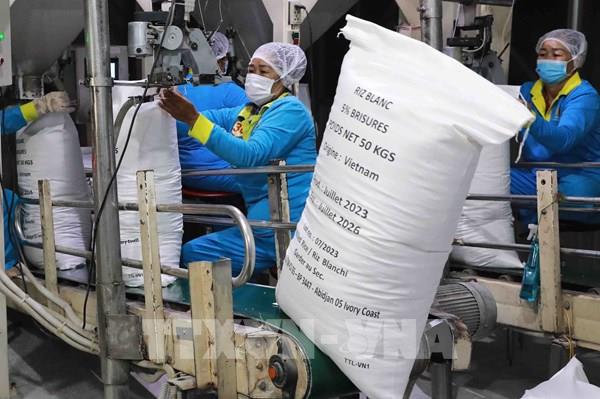
Quốc hội, Uỷ ban Thường vụ Quốc hội họp để cho ý kiến về dự thảo Nghị quyết thuế giá trị gia tăng. Ảnh: Doãn Tấn – TTXVN
Hà Nội (TTXVN 26/4)Bộ Tài chính vừa đề nghị các cơ quan, tổ chức góp ý hoàn thiện dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng (GTGT). Theo đó, đề cập tới nhiều nội dung liên quan tới lĩnh vực tài nguyên khoáng sản, dịch vụ và hàng hóa xuất khẩu, các sản phẩm nông nghiệp, bất động sản và các dự án đầu tư....Trên cơ sở tổng hợp ý kiến từ doanh nghiệp và tham khảo quan điểm từ các chuyên gia, hiệp hội ngành nghề, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng, theo dự thảo, quy định sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến là đối tượng không chịu thuế GTGT.Theo phản ánh của doanh nghiệp, cách thiết kế quy định hiện tại là chưa phù hợp. Danh mục xây dựng theo phương pháp liệt kê mã HS; trong đó một mã HS bao gồm tất cả sản phẩm trong mã đó, mà không phân biệt sản phẩm tài nguyên khoáng sản thô hay đã chế biến sâu. Quy định như vậy cần cân nhắc ở các vấn đề như việc tăng chi phí kinh doanh cho doanh nghiệp: doanh nghiệp phải ghi nhận toàn bộ thuế GTGT đầu vào thành chi phí kinh doanh, từ đó giảm sức cạnh tranh của sản phẩm xuất khẩu trên thị trường quốc tế, ảnh hưởng đến tình hình kinh doanh và lợi nhuận của doanh nghiệp.Nhiều doanh nghiệp đề xuất cơ quan soạn thảo bổ sung một số nguyên tắc không nên áp dụng với các sản phẩm khác hoặc sản phẩm công nghiệp được xác nhận bởi các cơ quan có thẩm quyền. Trong trường hợp sản phẩm không chịu thuế xuất khẩu, tức là không thuộc diện hạn chế, không khuyến khích xuất khẩu, sản phẩm này cũng nên được hưởng chính sách thuế GTGT thông thường.Liên quan tới thuế suất với dịch vụ xuất khẩu, theo phản ánh của doanh nghiệp, quy định chưa bao gồm dịch vụ tìm nguồn hàng xuất khẩu cung cấp cho bên nước ngoài. Về bản chất, dịch vụ tìm nguồn hàng xuất khẩu là một dịch vụ xuyên biên giới; trong đó, người sử dụng dịch vụ là thương nhân nước ngoài. Việc tiêu dùng và thanh toán chi phí thực hiện cũng ở nước ngoài. Dịch vụ này đóng vai trò đặc biệt quan trọng trong việc thúc đẩy xuất khẩu, với vai trò nhằm xúc tiến hoạt động thu mua hàng hóa nguyên liệu để xuất khẩu, giúp doanh nghiệp Việt Nam xuất khẩu hàng hóa ra thế giới. Hiện nay, tại các quốc gia khác trong khu vực như Indonesia, Malaysia, và Thái Lan đều đang áp dụng thuế suất GTGT 0% Theo phản ánh của doanh nghiệp, nếu tiếp tục quy định như hiện tại sẽ khiến doanh nghiệp nước ngoài sử dụng dịch vụ này bị đánh thuế hai lần, làm gia tăng chi phí hoạt động kinh doanh tại Việt Nam.Dự thảo nghị định cũng đề cập tới thuế suất đối với hàng hoá xuất khẩu vào khu phi thuế quan. Tuy nhiên, nhiều doanh nghiệp phản ánh, quy định này là chưa rõ ràng và tạo ra nhiều rủi ro cho doanh nghiệp. Cụ thể, quy định định nghĩa hàng hoá xuất khẩu là hàng hoá phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu. Về bản chất, tất cả hàng hoá sử dụng tại doanh nghiệp chế xuất có 100% sản phẩm xuất khẩu đều phục vụ trực tiếp cho sản xuất, gia công hàng xuất khẩu, được tính là chi phí chi phí hợp lệ khi tính thuế thu nhập doanh nghiệp cũng như cấu thành nên giá của sản phẩm xuất khẩu. Do vậy, để tạo môi trường kinh doanh thuận lợi, an toàn cho doanh nghiệp, VCCI đề nghị cơ quan soạn thảo bổ sung quy định theo hướng việc đáp ứng các thành phần hồ sơ như hợp đồng, chứng từ thanh toán, tờ khai hải quan....để chứng minh hàng hóa, dịch vụ thực tế được cung cấp và tiêu dùng trong khu phi thuế quan sẽ được coi là hàng hoá trực tiếp phục vụ cho hoạt động sản xuất xuất khẩu.Về điều này, dự thảo còn quy định áp thuế suất 0% đối với hàng hoá, dịch vụ xuất khẩu như dịch vụ cung cấp trực tiếp cho tổ chức ở khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu. Tuy nhiên, các doanh nghiệp khu vực chế xuất cho rằng, quy định này chưa bao gồm nhiều loại dịch vụ cung cấp cho doanh nghiệp sản xuất sản phẩm xuất khẩu.Theo đó, trong quá trình sản xuất, tất cả hàng hoá, dịch vụ được sử dụng tại doanh nghiệp chế xuất có 100% sản phẩm xuất khẩu đều phục vụ trực tiếp cho sản xuất, gia công hàng xuất khẩu, được tính là chi phí chi phí hợp lệ khi tính thuế thu nhập doanh nghiệp cũng như cấu thành nên giá của sản phẩm xuất khẩu. Các dịch vụ này bao gồm dịch vụ vệ sinh, bảo vệ, sửa chữa máy móc, thiết bị, khuôn mẫu, bảo trì phần mềm, dịch vụ về đại lý hải quan, kiểm toán, tư vấn, đào tạo, tuyển dụng… Đây đều là những dịch vụ thiết yếu và cơ bản để đảm bảo quy trình sản xuất, vận hành được diễn ra.Để tạo điều kiện thuận lợi cho quá trình sản xuất hàng hoá, dịch vụ xuất khẩu, VCCI và các doanh nghiệp đề nghị cơ quan soạn thảo bổ sung các dịch vụ như vệ sinh, bảo vệ, sửa chữa máy móc, thiết bị, khuôn mẫu, bảo trì phần mềm, đại lý hải quan, kiểm toán, tư vấn, đào tạo, tuyển dụng công nhân viên, thuê máy móc, thiết bị, bảo hiểm… vào diện được áp dụng thuế suất 0%.
Tin liên quan