72% công ty FinTech Việt Nam lựa chọn hợp tác thay vì cạnh tranh với các ngân hàng


BNEWS Fintech lại có ưu thế về đổi mới sáng tạo và khả năng ứng dụng công nghệ linh hoạt và hiệu quả, giúp tiết giảm chi phí giao dịch và nâng cao trải nghiệm khách hàng.
"Tại Việt Nam hiện nay, 72% công ty FinTech lựa chọn hợp tác với các ngân hàng trong kinh doanh, cung ứng sản phẩm dịch vụ thay vì cạnh tranh trực diện". Thông tin này được ông Lê Anh Dũng, Vụ Thanh toán, Ngân hàng Nhà nước chia sẻ tại Hội thảo khoa học quốc gia "Cách mạng công nghiệp 4.0 và những đổi mới trong lĩnh vực tài chính - ngân hàng" diễn ra ngày 12/6 tại Hà Nội.

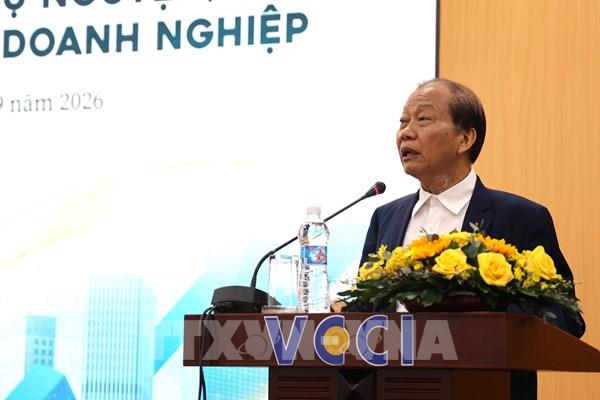
Ông Lê Anh Dũng, Vụ Thanh toán, Ngân hàng Nhà nước. Ảnh: Lê Phương/BNEWS/TTXVN
Theo đó, FinTech là cụm từ không còn xa lạ trong ngành tài chính nhiều năm gần đây. FinTech là viết tắt của từ financial technology (công nghệ trong tài chính), trải rộng nhiều lĩnh vực khác nhau, ứng dụng các công nghệ, kỹ thuật mới như điện toán đám mây, phân tích dữ liệu lớn, trí tuệ nhân tạo, xác thực sinh trắc học.
Ông Dũng chỉ rõ, hệ thống ngân hàng hiện chậm thay đổi, thiếu linh hoạt trong ứng dụng công nghệ, dẫn tới chi phí giao dịch thường cao và chưa đáp ứng kịp thời nhu cầu khách hàng. Trong khi đó, Fintech lại có ưu thế về đổi mới sáng tạo và khả năng ứng dụng công nghệ linh hoạt và hiệu quả, giúp tiết giảm chi phí giao dịch và nâng cao trải nghiệm khách hàng. Tuy nhiên, FinTech lại thiếu kinh nghiệm hoạt động tài chính ngân hàng, thiếu vốn và nền tảng khách hàng, hệ thống kiểm soát tuân thủ nội bộ, quản lý rủi ro còn thiếu hụt. Trong khi đó, ngân hàng lại có thế mạnh về mạng lưới khách hàng, hạ tầng công nghệ thông tin, hệ thống thanh toán bài bản và khuôn khổ quản lí rủi ro vững mạnh. Do đó, việc hợp tác giữa ngân hàng với FinTech được coi là tiền đề cho việc nâng cao tiếp cận dịch vụ tài chính - ngân hàng. "FinTech là lĩnh vực phát triển nhanh, khu vực giao cắt “năng động” giữa công nghệ với dịch vụ tài chính, là biểu hiện sinh động cho ảnh hưởng của Cách mạng công nghiệp 4.0 tới ngành ngân hàng-tài chính", đại diện Ngân hàng Nhà nước nhận định. Cùng bàn về những cơ hội từ FinTech, GS. John Wong đến từ Đại học Quản trị Paris cho biết: "Chi phí hoạt động ngân hàng sẽ giảm đến 80% nếu sử dụng FinTech". Bằng kinh nghiệm hơn chục năm làm Fintech, ông Wong đưa ra lí do của khẳng định trên, đó là với FinTech, các ngân hàng có thể cắt giảm bớt số lượng chi nhánh, loại bỏ hệ thống máy ATM không cần thiết và chỉ với chiếc điện thoại thông minh, thẻ Visa hay Mastercard sẽ còn không cần thiết nữa.... Tuy vậy, ông Nguyễn Đình Thắng, Chủ tịch Hội đồng quản trị Ngân hàng Bưu điện Liên Việt (LienVietPostBank) cũng chỉ ra 3 thách thức lớn đối với các ngân hàng thương mại tại Việt Nam trong việc triển khai hệ thống ngân hàng số: Môi trường pháp lý; nguồn vốn, nhân lực và quản trị rủi ro.
Ông Nguyễn Đình Thắng, Chủ tịch HĐQT Ngân hàng LienVietPostBank. Ảnh: Lê Phương/BNEWS/TTXVN
Theo ông Thắng, quy định pháp lý và sự điều chỉnh của cơ quan quản lý không theo kịp công nghệ mới nên hạn chế và làm chậm phát triển ứng dụng công nghệ cao và ngân hàng số. Điều này có thể gây nên rủi ro pháp lý cho các ngân hàng và công ty Fintech khi triển khai các ứng dụng công nghệ cao.
Cùng với đó, chi phí đầu tư nghiên cứu và phát triển công nghệ ngân hàng số rất lớn, chuyển đổi ngân hàng lõi (core banking) tốn nhiều chi phí, thời gian và rủi ro trong quá trình thực hiện... Cùng với đó, những rủi ro về chiến lược, pháp lý, công nghệ, tài chính, gian lận... cũng là những thách thức đáng lưu ý khi triển khai hệ thống ngân hàng số tại Việt Nam. Công nghệ phát triển kéo theo những rủi ro về an ninh mạng ngày càng gia tăng. Đại diện Ngân hàng Nhà nước, ông Lê Anh Dũng khẳng định: "Ngân hàng Nhà nước đã nhận thức được những thách thức này và đã liên tục đầu tư, nâng cấp hệ thống hạ tầng tài chính để chống lại các rủi ro đột nhật trái phép kết hợp cùng các cảnh báo, chính sách về an toàn thông tin..." Ngoài ra, chính sách chuyển đổi từ thẻ từ sang thẻ chíp, ứng dụng công nghệ mới như trí tuệ nhân tạo, phân tích dữ liệu, phân tích giao dịch đáng ngờ để dự đoán trước rủi ro, ngăn chặn kịp thời rủi ro... cũng được Ngân hàng Nhà nước áp dụng. Theo ông Dũng, bản thân các ngân hàng thương mại cũng cần tự tăng cường công tác bảo mật để phòng tránh những sự cố mất tiền trong thẻ gây ảnh hưởng lớn đến uy tín của ngân hàng cũng như toàn ngành./.Tin liên quan