Bảo hiểm - “Tấm lá chắn” thiết yếu trong chiến lược thích ứng với biến đổi khí hậu - Bài 2: Chung tay xây dựng hệ sinh thái bảo hiểm bền vững, nhân văn


BNEWS Câu chuyện bảo hiểm không còn là của riêng doanh nghiệp, mà là câu chuyện an sinh quốc gia, là biểu hiện của trách nhiệm xã hội, là tấm khiên cho những người yếu thế trước thiên tai.
Dù thị trường bảo hiểm nông nghiệp ở Việt Nam vẫn còn nhiều khó khăn do tính rủi ro cao, tỷ lệ tham gia còn hạn chế và mức độ hiểu biết chưa đồng đều giữa các vùng, nhưng những thành công bước đầu đã cho thấy đây là hướng đi đúng. Từ những người nông dân vùng rốn lũ miền Trung, các trang trại nuôi tôm ở Nam Bộ, tới những doanh nghiệp chế biến nông sản ở miền Bắc - họ đã và đang cảm nhận rõ nét giá trị của bảo hiểm nông nghiệp không chỉ là tài chính, mà còn là niềm tin và sự bảo vệ. Câu chuyện bảo hiểm không còn là của riêng doanh nghiệp, mà là câu chuyện an sinh quốc gia, là biểu hiện của trách nhiệm xã hội, là tấm khiên cho những người yếu thế trước thiên tai.
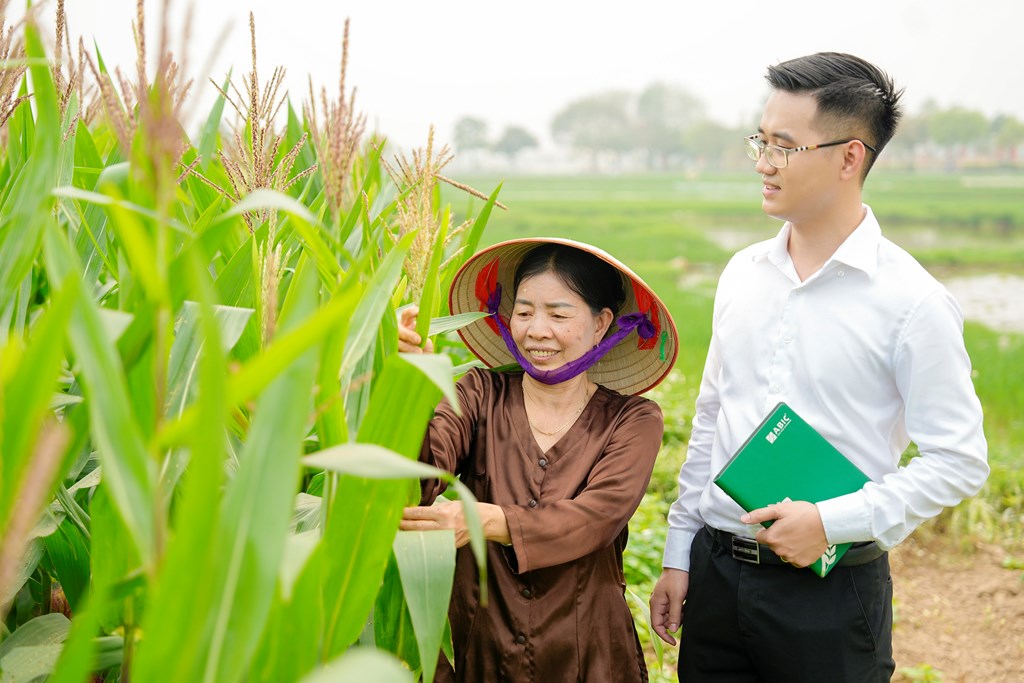
Bảo hiểm là tấm khiên cho những người yếu thế trước thiên tai. Ảnh: Khánh Ly
Trên thực tế, việc phát triển thị trường bảo hiểm - đặc biệt là bảo hiểm nông nghiệp - đang gặp không ít rào cản. Luật Các tổ chức tín dụng sửa đổi, có hiệu lực từ ngày 1/7/2024, đã cấm việc bán kèm bảo hiểm với sản phẩm tín dụng, ảnh hưởng lớn đến kênh phân phối bảo hiểm qua ngân hàng - vốn là cầu nối hiệu quả giữa doanh nghiệp bảo hiểm và khách hàng ở khu vực nông thôn. Khi ngân hàng bị hạn chế tư vấn bảo hiểm, người dân lại càng khó tiếp cận hơn, nhất là với các sản phẩm thiết kế riêng cho người vay vốn nông nghiệp như Bảo an tín dụng, bảo hiểm mùa vụ, bảo hiểm vật nuôi.
Hệ quả là thị trường bảo hiểm nông nghiệp, vốn đã khó phát triển do rủi ro cao và tỷ lệ tham gia thấp, nay lại càng gặp thêm thách thức. Điều này đòi hỏi cần có cơ chế linh hoạt hơn từ phía Nhà nước để không chỉ bảo vệ người dân mà còn hỗ trợ các doanh nghiệp bảo hiểm phát triển bền vững.
Trong bối cảnh đó, cần xem xét điều chỉnh hoặc ban hành các hướng dẫn pháp lý rõ ràng nhằm đảm bảo sự phối hợp hiệu quả giữa ngân hàng và bảo hiểm trong khuôn khổ pháp luật hiện hành, đồng thời không làm giảm khả năng tiếp cận sản phẩm bảo hiểm của người dân nông thôn.
Việc tham gia bảo hiểm là cách phòng ngừa chủ động, giảm thiểu rủi ro tài chính, bảo vệ thành quả lao động. Đó cũng là một hình thức chia sẻ trách nhiệm giữa cá nhân, cộng đồng và Nhà nước trong quản lý thiên tai. Do đó, Nhà nước cần có chính sách hỗ trợ phí bảo hiểm cho người dân yếu thế, hoàn thiện hành lang pháp lý minh bạch, nhất quán để các tổ chức tài chính và bảo hiểm có thể phối hợp triển khai sản phẩm phù hợp thực tế.
Song song đó, cần đẩy mạnh truyền thông, giáo dục tài chính để người dân hiểu và chủ động tham gia, thay vì chỉ trông chờ vào cứu trợ sau thiên tai. Việc đưa giáo dục bảo hiểm vào chương trình học phổ thông, tổ chức các chiến dịch truyền thông cộng đồng, huy động các tổ chức xã hội và cơ quan báo chí cùng vào cuộc có thể tạo ra chuyển biến về nhận thức. Nếu coi bảo hiểm là công cụ bắt buộc trong một số lĩnh vực sản xuất - giống như cách các quốc gia khác đang làm thì cần có lộ trình, khung pháp lý và chính sách hỗ trợ đi kèm, đặc biệt cho nông dân và người nghèo.
Để bảo hiểm trở thành một thiết chế phổ biến và tất yếu trong đời sống xã hội, cần một khuôn khổ pháp lý rõ ràng, ổn định và có tính thúc đẩy. Trước hết, cần ban hành các chính sách ưu đãi về thuế, hỗ trợ phí bảo hiểm cho người dân tham gia bảo hiểm nông nghiệp. Đồng thời, cần cho phép kênh bancassure (ngân hàng - bảo hiểm) được vận hành trong giới hạn bảo vệ khách hàng, minh bạch thông tin và không bị hiểu nhầm là “bán kèm”.
Bên cạnh đó, Nhà nước nên ban hành Nghị định riêng về bảo hiểm nông nghiệp, trong đó quy định rõ quyền lợi, nghĩa vụ, trách nhiệm của các bên tham gia, các mô hình hỗ trợ từ ngân sách nhà nước, cơ chế chia sẻ rủi ro giữa nhà nước và doanh nghiệp bảo hiểm.
Song song, cần triển khai các chương trình đào tạo, truyền thông nâng cao nhận thức cho người dân về bảo hiểm. Các địa phương nên có cơ chế phối hợp với doanh nghiệp bảo hiểm để cung cấp thông tin, hướng dẫn thủ tục, rút ngắn thời gian bồi thường khi rủi ro xảy ra. Tăng cường ứng dụng công nghệ để theo dõi mùa vụ, cảnh báo sớm thiên tai, làm căn cứ đánh giá thiệt hại khách quan.
Cuối cùng, cần khuyến khích các mô hình liên kết 4 nhà (Nhà nước – Nhà nông – Nhà khoa học – Nhà doanh nghiệp), trong đó bảo hiểm đóng vai trò là lớp áo giáp tài chính bền vững. Thí điểm các mô hình bảo hiểm chỉ số, bảo hiểm rủi ro thời tiết, bảo hiểm nông nghiệp công nghệ cao… cũng là hướng đi cần được hỗ trợ và nhân rộng.
Khi người dân được tiếp cận bảo hiểm thuận lợi, họ có thể yên tâm sản xuất, giảm thiểu gánh nặng tài chính khi có rủi ro, tăng khả năng phục hồi sau thiên tai. Với Nhà nước, đó là sự giảm tải ngân sách hỗ trợ, tăng tính chủ động trong điều hành và thúc đẩy phát triển nông nghiệp bền vững.
Bảo hiểm, vì thế, không chỉ là công cụ tài chính. Đó là thiết chế an sinh, là thành phần không thể thiếu trong chiến lược phát triển quốc gia. Đã đến lúc chúng ta cần hành động quyết liệt hơn, tháo gỡ rào cản, mở rộng chính sách, để bảo hiểm thực sự trở thành chiếc phao cứu sinh cho người dân trước thiên tai.
Thiên tai không đợi ai. Một mùa mưa bão nữa đang đến gần. Nếu không chuẩn bị trước, người dân yếu thế sẽ tiếp tục là đối tượng chịu thiệt hại nặng nề nhất. Đã đến lúc bảo hiểm không còn là lựa chọn xa xỉ, mà phải trở thành một phần trong văn hóa sống chung với rủi ro của mỗi người dân Việt Nam. Và để làm được điều đó, cần sự chung tay từ Nhà nước, doanh nghiệp và toàn xã hội trong việc xây dựng một hệ sinh thái bảo hiểm toàn diện, bền vững, nhân văn.
Tin liên quan