Bộ Tài chính nghiên cứu 2 phương án tính thuế chuyển nhượng bất động sản


BNEWS Bộ Tài chính đang nghiên cứu phương án lựa chọn áp dụng giữa 2 phương pháp tính thuế, phụ thuộc vào thông tin về giao dịch chuyển nhượng bất động sản.
Tại báo cáo về việc thực hiện các nghị quyết của Quốc hội về hoạt động chất vấn tại các kỳ họp Quốc hội khóa XV trong lĩnh vực tài chính, Bộ Tài chính cho biết, để phù hợp với tình hình thực tế về giao dịch chuyển nhượng bất động sản, đồng thời tối ưu số thuế thu nhập cá nhân nộp vào ngân sách nhà nước, trong quá trình sửa Luật Thuế thu nhập cá nhân, Bộ Tài chính đang nghiên cứu phương án lựa chọn áp dụng giữa 2 phương pháp tính thuế, phụ thuộc vào thông tin về giao dịch chuyển nhượng bất động sản.
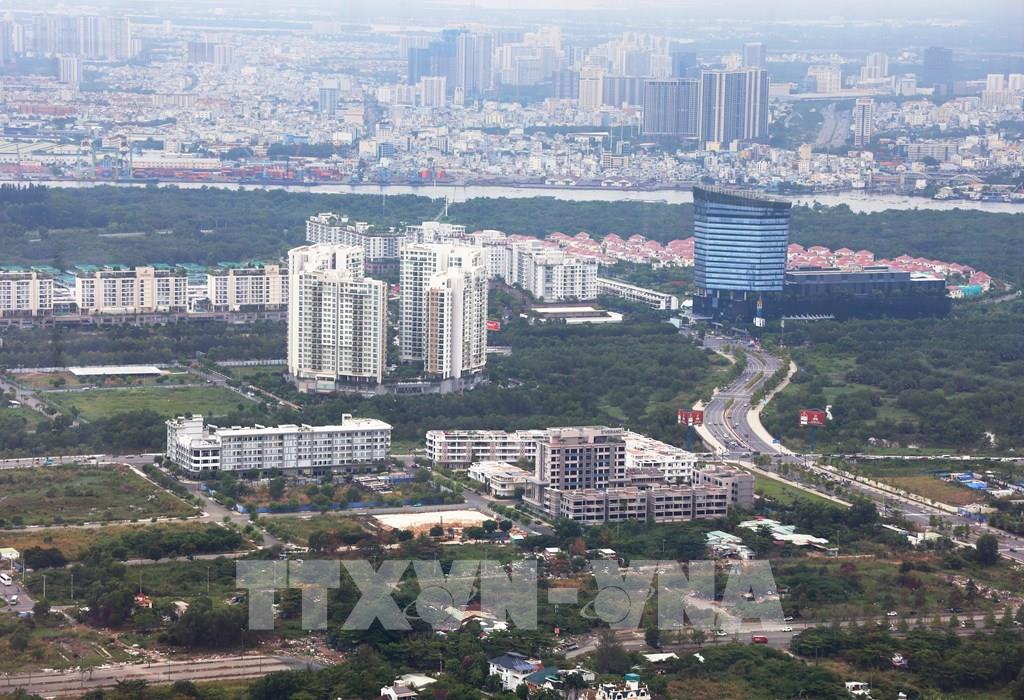
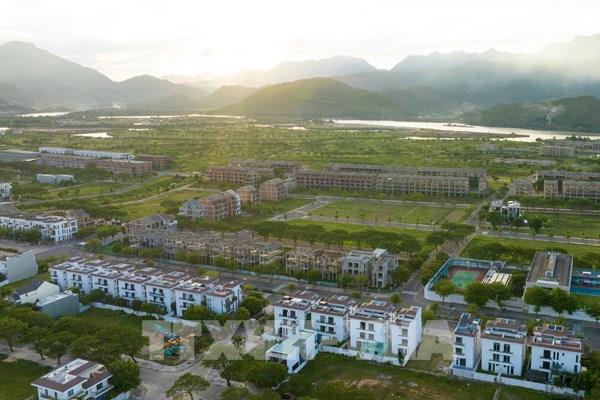
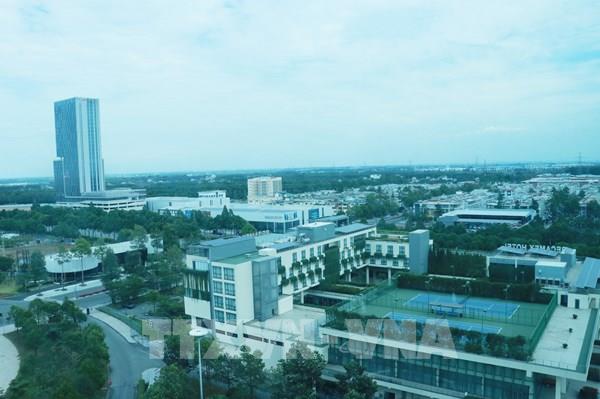
Khu đô thị Thủ Thiêm, thành phố Thủ Đức. Ảnh: Hồng Đạt - TTXVN
Cụ thể, trường hợp có cơ sở dữ liệu xác định được chính xác giá mua và chi phí liên quan đến việc chuyển nhượng bất động sản thì áp dụng phương pháp thu thuế thu nhập cá nhân từ chuyển nhượng bất động sản, quyền sử dụng đất bằng: Thuế suất (đề xuất mức 20% để tương đồng với thuế suất của tổ chức, doanh nghiệp nộp thuế thu nhập doanh nghiệp đối với chuyển nhượng bất động sản) nhân với thu nhập chịu thuế (bằng giá bán trừ tổng chi phí liên quan đến bất động sản chuyển nhượng).
Trường hợp không xác định được giá mua và chi phí liên quan đến việc chuyển nhượng bất động sản thì thuế thu nhập cá nhân được xác định trên tổng giá chuyển nhượng bất động sản nhân với thuế suất 2%. Bộ Tài chính cho biết thêm, nếu thu thuế thu nhập cá nhân đối với hoạt động chuyển nhượng bất động sản trên cơ sở thu nhập chịu thuế xác định bằng giá chuyển nhượng bất động sản theo từng lần chuyển nhượng trừ giá mua bất động sản và các chi phí liên quan thì đảm bảo đúng theo bản chất giao dịch kinh tế và phù hợp với chức năng đánh trên thu nhập phát sinh của sắc thuế thu nhập cá nhân. Tuy nhiên, để thực hiện được việc tính thuế theo phương pháp nêu trên đạt hiệu quả cần có 2 điều kiện đó là Cơ sở dữ liệu về lịch sử giao dịch của thửa đất phản ánh đúng giá cả giao dịch của các lần chuyển nhượng. Bên cạnh đó, quy định rõ tại văn bản quy phạm pháp luật các khoản chi phí được trừ và điều kiện về hóa đơn, chứng từ chứng minh, cũng như giá vốn của bất động sản chuyển nhượng. Về cơ sở dữ liệu về lịch sử giao dịch của thửa đất, theo Bộ Tài chính, hiện nay cơ sở dữ liệu của cơ quan thuế đã có chức năng tra cứu lịch sử giao dịch của thửa đất và tra cứu lịch sử giao dịch của người nộp thuế (từ năm 2018). Tuy nhiên, mức giá chuyển nhượng ghi trên hợp đồng vẫn chưa đảm bảo đúng với giá giao dịch thực tế. Việc kiểm soát của cơ quan nhà nước để đảm bảo người mua, người bán ghi giá giao dịch trên hợp đồng đúng giá giao dịch thực tế hiện nay vẫn còn nhiều bất cập, nên việc thu nhập cơ sở dữ liệu về giá giao dịch trên thị trường cần thời gian và các công cụ tìm kiếm. Về thu thập chứng từ, chứng minh liên quan đến chi phí chuyển nhượng bất động sản cũng như giá vốn của bất động sản chuyển nhượng, Bộ Tài chính cho rằng, với tình hình thực tế hiện nay thì việc xác định, chứng minh các chi phí liên quan được trừ khi xác định thu nhập chịu thuế cũng gặp khó khăn, vướng mắc trong quá trình thực hiện do có khá nhiều loại chi phí liên quan đến hoạt động chuyển nhượng bất động sản. Ngoài các loại chi phí dễ xác định như chi phí mua, chi phí xây dựng, sửa chữa, chi phí làm thủ tục, thì còn các khoản chi phí khó chứng minh như chi phí môi giới, chi phí lãi vay, chi phí bồi thường các bên liên quan,.... dẫn đến khó khăn trong việc xác định đúng khoản lãi thu được trên thực tế, đặc biệt trong trường hợp người nộp thuế cố tình khai sai nhằm giảm số thuế phải nộp. Một số bất động sản chuyển nhượng có từ xưa hoặc được thừa kế, cho tặng,… nên không xác định được giá vốn. Thu nhập từ chuyển nhượng bất động sản là một nguồn thu trong hệ thống thuế thu nhập cá nhân. Luật Thuế thu nhập cá nhân năm 2007 quy định mức thu với thu nhập từ chuyển nhượng bất động sản là 25% trên thu nhập (giá bán trừ giá vốn và các chi phí liên quan). Trường hợp không xác định được giá vốn, các chi phí liên quan và có chứng từ chứng minh, mức thuế phải nộp là 2% giá bán. Từ 2015, theo Luật sửa đổi bổ sung một số điều Luật Thuế thu nhập cá nhân, mức thu thống nhất là 2% trên giá chuyển nhượng bất động sản. Cũng tại báo cáo, Bộ Tài chính cho biết đã khẩn trương nghiên cứu, trình cấp có thẩm quyền các giải pháp hỗ trợ phù hợp về thuế, phí, lệ phí và tiền thuê đất để áp dụng ngay từ thời gian đầu của năm 2025. Nhiều giải pháp đã và đang triển khai đã hướng đến việc hỗ trợ trực tiếp cho người có thu nhập thấp, người yếu thế, góp phần giảm thiểu sự ảnh hưởng của tăng giá các mặt hàng thiết yếu đến người dân như xăng dầu, nguyên liệu sản xuất thức ăn chăn nuôi. Theo đó, đã trình Chính phủ trình Quốc hội tiếp tục thực hiện chính sách giảm 2% thuế suất thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng thuế suất thuế giá trị gia tăng 10% trong 6 tháng đầu năm 2025 tại Nghị quyết số 174/2024/QH15 ngày 30/11/2024 của Quốc hội; trình Chính phủ trình Ủy ban Thường vụ Quốc hội tiếp tục giảm mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn áp dụng cho năm 2025 như đã áp dụng trong năm 2024 tại Nghị quyết số 60/2024/UBTVQH15 ngày 24/12/2024 của Ủy ban Thường vụ Quốc hội. Cùng với đó, đã trình Chính phủ ban hành Nghị định số 144/2024/NĐ-CP ngày 01/11/2024 sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP ngày 31/5/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài ngạch thuế quan. Trong đó, đã điều chỉnh giảm mức thuế suất thuế nhập khẩu mặt hàng nguyên liệu sản xuất thức ăn chăn nuôi là đầu vào quan trọng cho sản xuất nông nghiệp, giúp người nông dân giảm được giá thành sản xuất. Đồng thời, tiếp tục thực hiện giảm mức thu phí, lệ phí từ 10% đến 50% nhằm khuyến khích sử dụng dịch vụ công trực tuyến (áp dụng đến hết năm 2025) theo Thông tư số 63/2023/TT-BTC ngày 16/10/2023 của Bộ Tài chính. Hiện nay, Bộ Tài chính cũng đang khẩn trương phối hợp với các bộ, ngành nghiên cứu trình Chính phủ, Quốc hội ban hành theo thẩm quyền một số giải pháp bổ sung nhằm tiếp tục hỗ trợ cho doanh nghiệp, người dân trong thời gian tới như: Nghị quyết của Quốc hội về miễn thuế sử dụng đất nông nghiệp (tiếp tục miễn thuế đến hết năm 2030); Nghị quyết của Quốc hội về giảm thuế giá trị gia tăng (tiếp tục giảm thuế giá trị gia tăng trong 06 tháng cuối năm 2025 và cả năm 2026, Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP ngày 31/5/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Nghị định về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất; Nghị định về giảm tiền thuê đất năm 2025.Tin liên quan