Cổ phiếu cần chú ý ngày 1/6: VCB, HDB, MWG, HAH và CTR


BNEWS Các công ty chứng khoán khuyến nghị mua VCB, HDB; tăng tỷ trọng HAH, MWG và nắm giữ CTR với tiềm năng tăng trưởng mạnh mẽ và định giá hấp dẫn trong năm 2026.
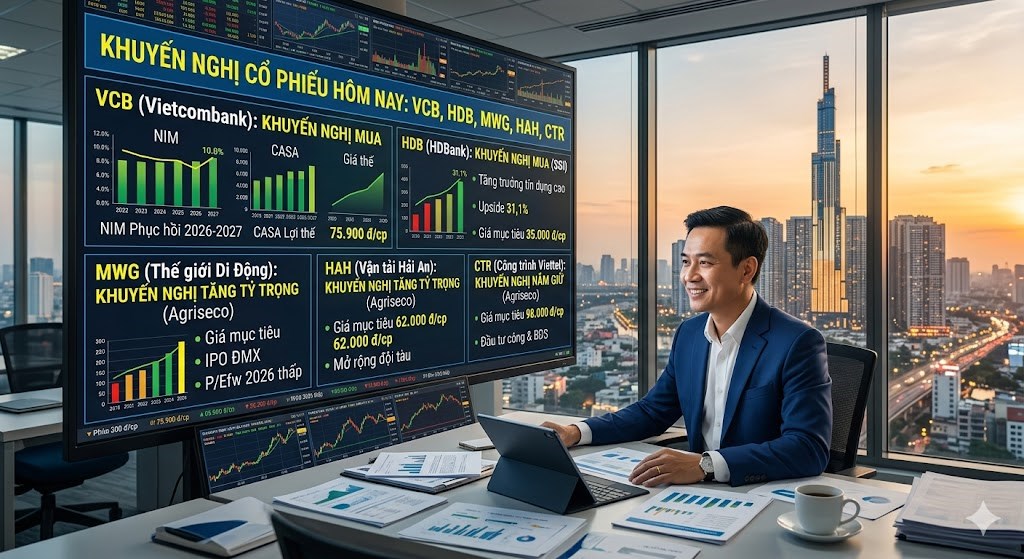
Cổ phiếu cần chú ý ngày 1/6: VCB, HDB, MWG, HAH và CTR.
Báo cáo chiến lược mới nhất từ Công ty Chứng khoán MB (MBS) nhận định biên lãi thuần (NIM) của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, mã: VCB) kỳ vọng phục hồi mạnh trong giai đoạn 2026-2027.
Động lực tăng trưởng này nhờ mặt bằng lãi suất cho vay cải thiện, kết hợp lợi thế tối ưu về chi phí vốn và tỷ lệ tiền gửi không kỳ hạn (CASA) cao, giúp thu nhập lãi thuần bứt phá. Đồng thời, chất lượng tài sản cải thiện sẽ giúp VCB duy trì chi phí tín dụng đi ngang so với cùng kỳ.
Hiện tại, VCB đang giao dịch ở mức P/B 1.9x với BVPS dự phóng năm 2026, thấp hơn 18% so với mức bình quân 3 năm.
Với vị thế dẫn đầu về chất lượng tài sản, chi phí vốn và chi phí tín dụng thấp nhất ngành, MBS đưa ra mức giá mục tiêu 12 tháng tới cho cổ phiếu VCB là 75.900 đồng/cổ phiếu.
Tuy nhiên, nhà đầu tư cần lưu ý rủi ro cạnh tranh lãi suất huy động căng thẳng và áp lực trích lập dự phòng từ danh mục trái phiếu doanh nghiệp.
Đối với nhóm cổ phiếu vận tải biển và bán lẻ, Công ty Chứng khoán Agriseco đưa ra đánh giá khá tích cực.
Cụ thể, Agriseco khuyến nghị tăng tỷ trọng đối với cổ phiếu HAH của Công ty cổ phần Vận tải và Xếp dỡ Hải An với giá mục tiêu 62.000 đồng/cổ phiếu, tương đương mức tăng trưởng kỳ vọng 15%.
Triển vọng của HAH đến từ dòng tiền ổn định của mảng cho thuê tàu định hạn và chu kỳ mở rộng đội tàu trong trung và dài hạn.
Song song đó, cổ phiếu MWG của Công ty Cổ phần Đầu tư Thế giới Di Động cũng được Agriseco khuyến nghị tăng tỷ trọng với giá mục tiêu 95.000 đồng/cổ phiếu, kỳ vọng tăng 22%.
Động lực tăng trưởng của MWG đến từ sự phục hồi tại các mảng cốt lõi và sự kiện IPO Điện Máy Xanh được kỳ vọng sẽ hỗ trợ mạnh cho giá cổ phiếu. Hiện MWG có mức định giá P/Efw 2026 khoảng 10-11 lần, thấp hơn đáng kể so với trung bình quá khứ.
Riêng với cổ phiếu CTR của Tổng Công ty Cổ phần Công trình Viettel, Agriseco khuyến nghị nắm giữ với giá mục tiêu sau điều chỉnh là 98.000 đồng/cổ phiếu nhờ kết quả kinh doanh quý 1 tăng trưởng cao và kỳ vọng hưởng lợi từ đầu tư công, thị trường bất động sản phục hồi, đi kèm kế hoạch chi trả cổ tức bằng cổ phiếu tỷ lệ 12%.
Tại nhóm cổ phiếu ngân hàng tư nhân, Công ty Chứng khoán SSI quyết định nâng khuyến nghị lên mức mua đối với cổ phiếu HDB của Ngân hàng TMCP Phát triển TP. Hồ Chí Minh. Giá mục tiêu 12 tháng được SSI xác định là 35.000 đồng/cổ phiếu, mở ra tiềm năng tăng giá tới 31,1%.
Luận điểm đầu tư được hỗ trợ vững chắc bởi đà tăng trưởng lợi nhuận mạnh mẽ và tốc độ tăng trưởng tín dụng vượt trội so với mặt bằng chung của toàn ngành.
Tin liên quan