Đề xuất ổn định phương pháp tính thuế 2 năm liên tiếp cho hộ, cá nhân kinh doanh


BNEWS Bộ Tài chính đang dự thảo Nghị định quy định việc khai, tính thuế, khấu trừ thuế, nộp thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh (lần 2).
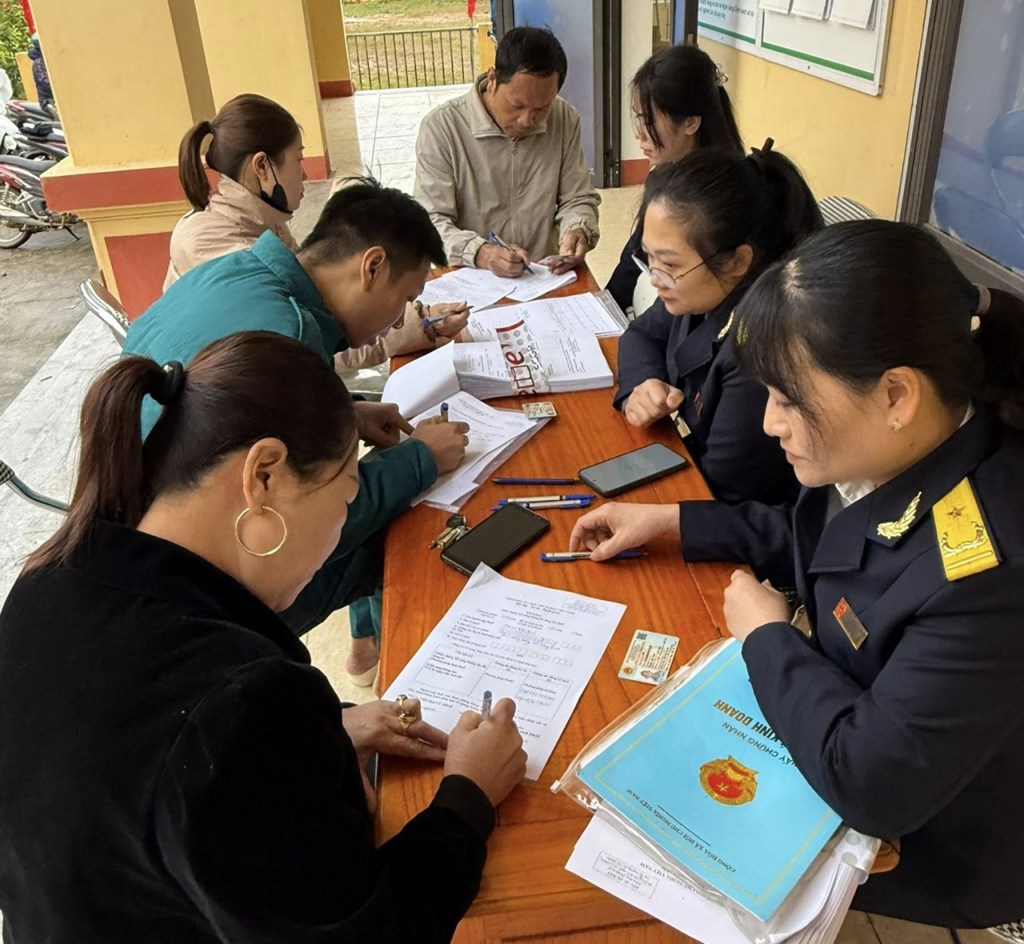
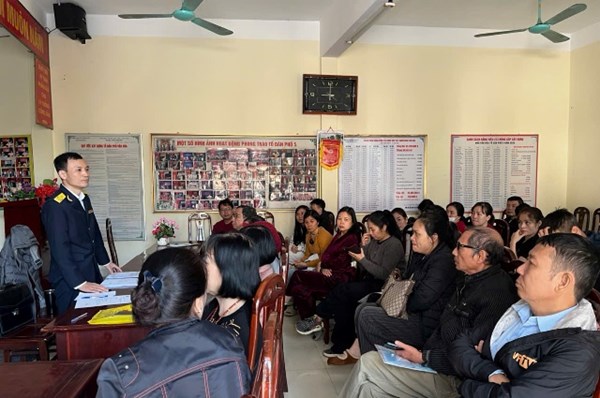
Công chức Thuế cơ sở 7, Thuế tỉnh Lào Cai hỗ trợ hộ kinh doanh chuyển đổi sang phương pháp kê khai thuế. Ảnh: Thuế cơ sở 7 Lào Cai
Theo đó, dự thảo Nghị định quy định rõ hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng, thuế thu nhập cá nhân
Trường hợp có doanh thu trên 500 triệu đồng/năm thì nộp thuế giá trị gia tăng theo phương pháp trực tiếp trên doanh thu, áp dụng tỷ lệ % theo quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15 và văn bản hướng dẫn. Hộ, cá nhân có doanh thu trên 500 triệu đồng/năm, thuế thu nhập cá nhân được xác định theo thu nhập tính thuế (doanh thu trừ chi phí hợp lệ) nhân với thuế suất 15%, 17% hoặc 20% tùy theo mức doanh thu. Riêng nhóm có doanh thu trên 500 triệu đến 3 tỷ đồng được lựa chọn nộp thuế theo thu nhập tính thuế hoặc theo tỷ lệ % trên phần doanh thu vượt 500 triệu đồng, với mức 0,5%; 1%; 1,5%; 2% hoặc 5% tùy ngành nghề. Hoạt động cho thuê bất động sản (trừ lưu trú) áp dụng thuế suất 5% trên phần doanh thu vượt 500 triệu đồng, không áp dụng phương pháp tính thuế theo thu nhập. Phương pháp tính thuế được áp dụng ổn định trong thời gian 02 (hai) năm liên tiếp kể từ năm đầu tiên áp dụng. Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 500 triệu đến 03 tỷ đồng đang áp dụng phương pháp tính thuế thu nhập cá nhân theo tỷ lệ phần trăm trên doanh thu theo nếu trong hai năm liên tục tự xác định hoặc cơ quan thuế có dữ liệu xác định hộ kinh doanh, cá nhân kinh doanh có doanh thu thực tế trên 3 tỷ đồng thì từ năm tiếp theo phải thực hiện chuyển sang phương pháp tính thuế thu nhập cá nhân trên thu nhập tính thuế (doanh thu – chi phí) nhân thuế suất. Doanh thu là toàn bộ tiền bán hàng, cung cấp dịch vụ mà hộ, cá nhân kinh doanh được hưởng, không phân biệt đã thu hay chưa thu được tiền và không bao gồm thuế giá trị gia tăng. Đối với cho thuê tài sản, doanh thu tính thuế là số tiền bên thuê phải trả từng kỳ theo kỳ hoặc theo hợp đồng trả trước cho nhiều năm. Theo dự thảo, trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 500 triệu đồng trở xuống thì hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31/1 hàng năm. Trường hợp hộ kinh doanh, cá nhân kinh doanh xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ trên 500 triệu đồng, hộ kinh doanh, cá nhân kinh doanh tự xác định số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế giá trị gia tăng, thuế thu nhập cá nhân theo quy định tại Điều 3, Điều 4, Điều 5, Điều 6 Nghị định này. Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử, hoá đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế giá trị gia tăng, thu nhập cá nhân và tính thuế giá trị gia tăng, thu nhập cá nhân trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp. Trường hợp không sử dụng hóa đơn điện tử thì hộ kinh doanh, cá nhân kinh doanh tự xác định số thuế phải nộp theo quy định.Tin liên quan