Tín dụng tiếp thêm động lực tăng trưởng cho TP. Hồ Chí Minh


BNEWS Trong 9 tháng năm 2026, kinh tế TP. Hồ Chí Minh tiếp tục duy trì đà tăng trưởng, trong khi tín dụng được định hướng mạnh hơn vào sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Tuy nhiên, chi phí vốn và khả năng hấp thụ tín dụng còn hạn chế vẫn là những điểm nghẽn, nhất là đối với doanh nghiệp nhỏ và vừa.
* Thúc đẩy tín dụng vào các lĩnh vực ưu tiên
Kinh tế TP. Hồ Chí Minh đang bước vào giai đoạn tăng tốc cuối năm, khi các động lực từ sản xuất, tiêu dùng, xuất khẩu và đầu tư tiếp tục được củng cố.
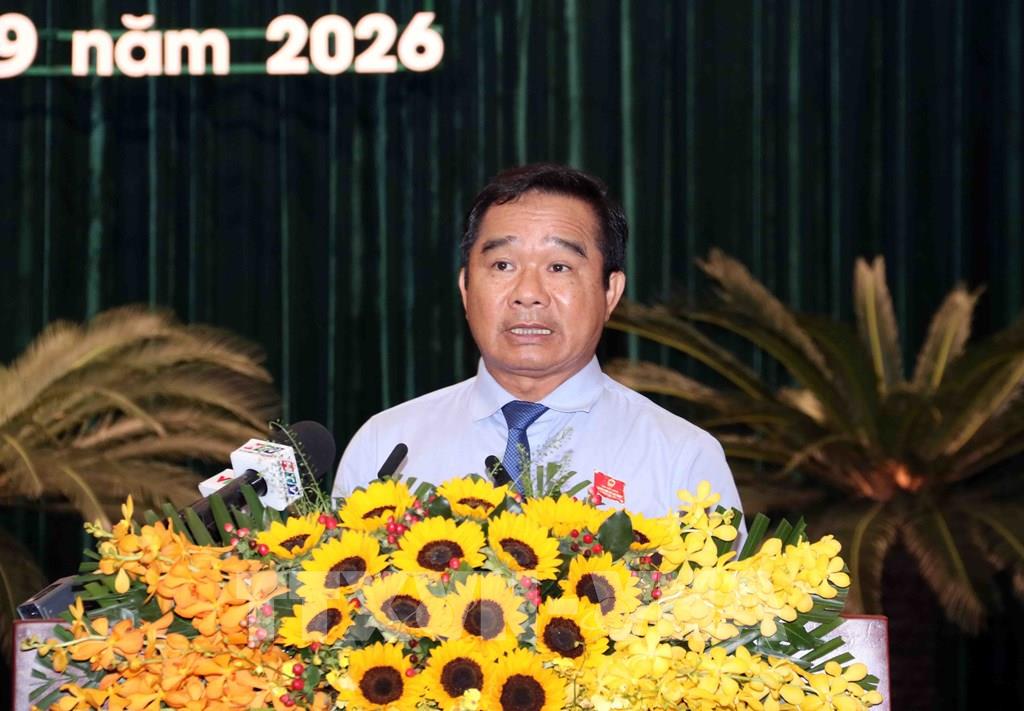
Ông Nguyễn Văn Được, Chủ tịch UBND Thành phố Hồ Chí Minh, phát biểu tại Kỳ họp. Ảnh: Xuân Khu - TTXVN
Tại kỳ họp HĐND TP. Hồ Chí Minh ngày 22/9, Chủ tịch UBND thành phố Nguyễn Văn Được cho biết, kinh tế - xã hội 9 tháng tiếp tục duy trì đà tăng trưởng, tạo nền tảng cho giai đoạn nước rút. Thành phố phấn đấu tăng trưởng trên 10% trong năm 2026.
Trong 9 tháng, chỉ số sản xuất công nghiệp của thành phố ước tăng 11,1% so với cùng kỳ; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt khoảng 1,49 triệu tỷ đồng, tăng 13,8%; doanh thu du lịch đạt khoảng 282.696 tỷ đồng, tăng 43,4%. Kim ngạch xuất khẩu ước đạt 76,25 tỷ USD, tăng 10,29%. Thành phố cũng thu hút khoảng 12,187 tỷ USD vốn FDI, đạt 110,7% kế hoạch năm.
Trong bối cảnh hoạt động sản xuất, kinh doanh và đầu tư tiếp tục mở rộng, tín dụng trở thành một trong những kênh cung ứng vốn quan trọng cho nền kinh tế.
Trao đổi với phóng viên TTXVN, ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước Chi nhánh Khu vực 2 cho biết, tín dụng trên địa bàn TP. Hồ Chí Minh trong 9 tháng năm 2026 ước tăng 11,5% so với cuối năm 2025. Mức tăng này tỷ lệ thuận với nhu cầu vốn của nền kinh tế, khi xuất khẩu, tiêu dùng và đầu tư tiếp tục tạo lực cầu đối với hoạt động tín dụng.
Thực tế, dòng vốn trên địa bàn đang được định hướng vào các lĩnh vực ưu tiên thông qua các chương trình tín dụng ưu đãi và hoạt động kết nối ngân hàng - doanh nghiệp.
Tính đến cuối tháng 8/2026, thông qua chương trình kết nối ngân hàng - doanh nghiệp trên địa bàn TP. Hồ Chí Minh, các tổ chức tín dụng đã cho vay khoảng 387.000 tỷ đồng, với 125.154 lượt khách hàng; trong đó, các khoản vay ký kết trực tiếp tại các hội nghị kết nối đạt 24.000 tỷ đồng, cho 3.825 lượt khách hàng; các gói tín dụng ưu đãi giải ngân 363.000 tỷ đồng, cho 121.329 lượt khách hàng.
Các gói tín dụng tập trung vào 5 nhóm ngành, lĩnh vực ưu tiên, cùng các chương trình cho vay xuất khẩu, lâm sản, thủy sản... với chính sách giảm lãi suất và tăng hạn mức tín dụng. Đến cuối tháng 8, số vốn ưu đãi đã giải ngân đạt 61,4% quy mô gói 591.000 tỷ đồng mà các tổ chức tín dụng trên địa bàn đăng ký từ đầu năm.
Cùng với giải ngân, Ngân hàng Nhà nước Chi nhánh Khu vực 2 phối hợp với chính quyền địa phương tổ chức hơn 30 hội nghị kết nối ngân hàng - doanh nghiệp. Hoạt động này tạo thêm kênh đối thoại để ngân hàng nắm bắt nhu cầu vốn, tháo gỡ khó khăn và giới thiệu các sản phẩm tín dụng phù hợp với từng nhóm khách hàng.
“Cách triển khai này góp phần tăng cường phối hợp giữa ngành ngân hàng với các sở, ngành, hiệp hội doanh nghiệp và chính quyền địa phương; đồng thời gắn hoạt động tín dụng với các nhiệm vụ phát triển kinh tế tư nhân, đổi mới sáng tạo và phát triển khoa học, công nghệ”, ông Nguyễn Đức Lệnh cho biết.
Bên cạnh đó, dòng vốn cũng đang hướng vào những lĩnh vực gắn với sự phục hồi và mở rộng của hoạt động kinh tế. Trong lĩnh vực du lịch, dư nợ cho vay xây dựng, cải tạo, mua, thuê, thuê mua nhà hàng, khách sạn trên địa bàn đạt 18.400 tỷ đồng, chiếm 61,3% tổng dư nợ cho vay lĩnh vực này, tăng 10,7% so với cuối năm 2025 và 17,7% so với cùng kỳ.
Ở khu vực sản xuất, đến cuối tháng 8/2026, dư nợ tín dụng đối với doanh nghiệp hoạt động trong khu công nghiệp, khu chế xuất tại TP. Hồ Chí Minh và Đồng Nai đạt 461.000 tỷ đồng, chiếm 7,2% tổng dư nợ tín dụng. Riêng tại TP. Hồ Chí Minh, dư nợ của nhóm doanh nghiệp này đạt 334.000 tỷ đồng, chiếm 72,5% tổng dư nợ tại hai địa phương.
Những con số trên cho thấy dòng vốn ngân hàng đang bám khá sát các khu vực tạo ra hoạt động kinh tế thực, từ sản xuất công nghiệp, xuất khẩu đến dịch vụ và du lịch. Theo Ngân hàng Nhà nước Chi nhánh Khu vực 2, diễn biến tín dụng trên địa bàn phù hợp với định hướng điều hành chính sách tiền tệ; trong đó, xuất khẩu, tiêu dùng và đầu tư tiếp tục tác động đến nhu cầu vốn của doanh nghiệp và nền kinh tế.
* Chi phí vốn vẫn là điểm nghẽn
Tuy nhiên, tốc độ tăng tín dụng không đồng nghĩa mọi doanh nghiệp đều dễ dàng tiếp cận và hấp thụ vốn. Chi phí vốn, điều kiện vay và sức khỏe dòng tiền vẫn là những điểm nghẽn lớn, đặc biệt với nhóm doanh nghiệp nhỏ và vừa.
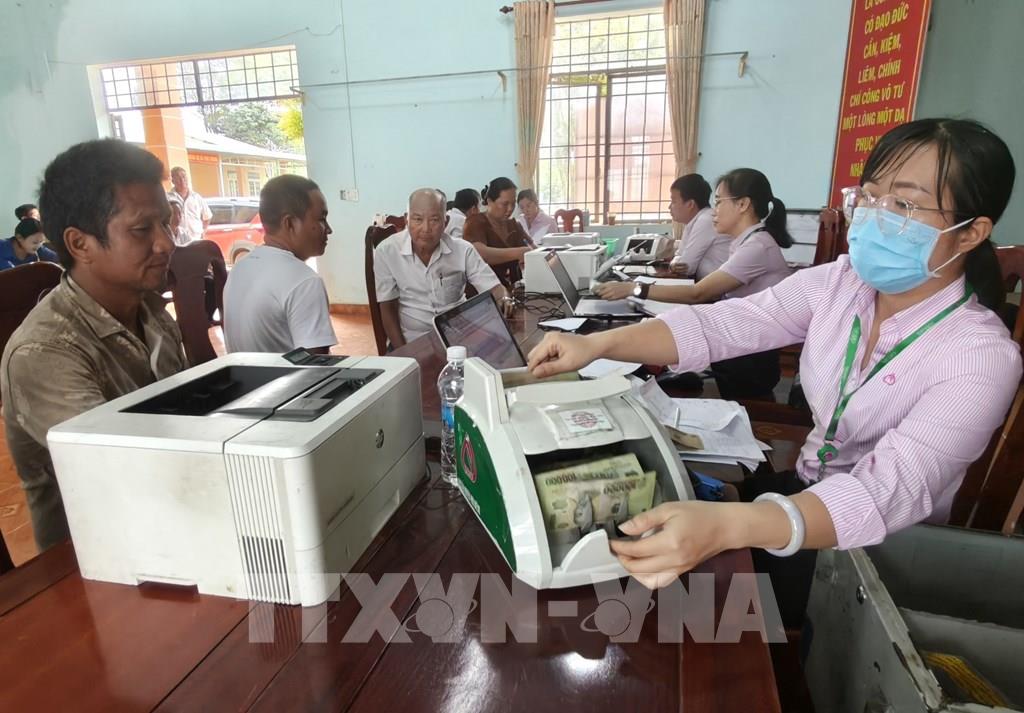
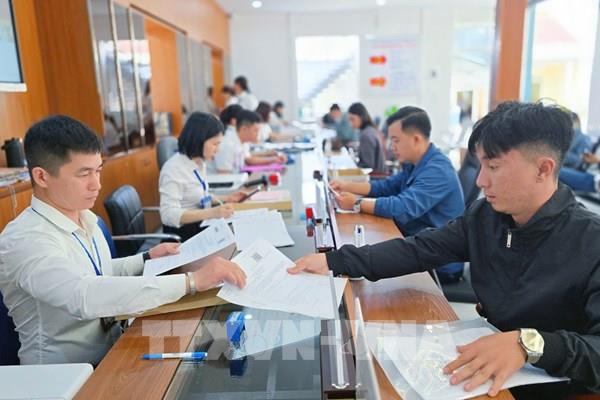
Tính đến cuối tháng 8/2026, thông qua chương trình kết nối ngân hàng - doanh nghiệp trên địa bàn TP. Hồ Chí Minh, các tổ chức tín dụng đã cho vay khoảng 387.000 tỷ đồng. Ảnh minh họa: TTXVN
Mặt bằng huy động vốn còn neo ở mức cao khiến chi phí vay của doanh nghiệp chịu áp lực. Trên thị trường vẫn ghi nhận những trường hợp, nhất là ở nhóm doanh nghiệp nhỏ và vừa, phải vay vốn với lãi suất khoảng 15-16%/năm để duy trì hoạt động kinh doanh.
Theo báo cáo của Sở Tài chính TP. Hồ Chí Minh, vốn và dòng tiền tiếp tục là một trong những khó khăn của nhiều doanh nghiệp trên địa bàn. Có 17% doanh nghiệp phản ánh lãi suất vay vốn còn cao, trong khi khả năng tiếp cận vốn thực tế vẫn hạn chế do vốn tự có mỏng, thiếu tài sản thế chấp và kỳ hạn tín dụng chưa phù hợp với chu kỳ sản xuất - kinh doanh.
Áp lực này diễn ra trong bối cảnh nhiều doanh nghiệp vẫn đối mặt với bài toán đơn hàng và sức mua. Theo báo cáo đánh giá của Liên đoàn Doanh nghiệp TP. Hồ Chí Minh, 39% doanh nghiệp thiếu đơn hàng mới, 33% phản ánh nhu cầu tiêu dùng suy giảm. Quy mô và thời hạn đơn hàng xuất khẩu bị thu hẹp, trong khi tồn kho gia tăng ở một số ngành.
Chi phí đầu vào cũng tiếp tục gây sức ép. Khoảng 50% doanh nghiệp chịu áp lực do giá nguyên liệu đầu vào tăng và 39% chịu chi phí logistics, vận chuyển tăng do biến động chuỗi cung ứng toàn cầu. Cùng với đó là áp lực cạnh tranh từ hàng nhập khẩu giá thấp và sự dịch chuyển nhanh sang thương mại trực tuyến.
Không chỉ là bài toán vốn, năng lực chuyển đổi công nghệ cũng ảnh hưởng đến khả năng hấp thụ vốn của doanh nghiệp. Theo Sở Tài chính TP. Hồ Chí Minh, khung pháp lý cho một số mô hình kinh tế mới và hoạt động chuyển đổi số vẫn cần tiếp tục hoàn thiện. Trong khi đó, phần lớn doanh nghiệp nhỏ và vừa còn hạn chế về vốn và năng lực quản trị để đáp ứng các yêu cầu mới về truy xuất nguồn gốc, sản xuất xanh và chuyển đổi số.
Điều này đặt ra yêu cầu không chỉ tăng cung tín dụng mà còn phải nâng khả năng hấp thụ vốn của doanh nghiệp. Thành phố đang tập trung tháo gỡ các điểm nghẽn về đất đai, đầu tư, vốn, quy hoạch, thuế và thủ tục hành chính; đồng thời hỗ trợ doanh nghiệp về thị trường, chuyển đổi số và nâng cao năng lực quản trị.
Ở phía ngân hàng, một số tổ chức tín dụng đang tăng cường các chương trình ưu đãi nhằm giảm chi phí vốn và cải thiện khả năng tiếp cận tín dụng của nhóm doanh nghiệp nhỏ và vừa (SME).
Ông Phạm Toàn Vượng, Tổng Giám đốc Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) cho biết, SME là một trong những nhóm khách hàng trọng tâm của ngân hàng.
Agribank đang triển khai 10 chương trình tín dụng ưu đãi dành cho SME, với tổng quy mô hơn 520.000 tỷ đồng, lãi suất thấp hơn khoảng 1,5-2,5%/năm so với mức thông thường. Bên cạnh đó, ngân hàng còn có các ưu đãi về phí dịch vụ, phí thanh toán quốc tế, các chính sách ưu đãi về bảo hiểm, mở thẻ tín dụng… nhằm giảm chi phí tài chính tổng thể cho doanh nghiệp.
Tại Ngân hàng TMCP Á Châu (ACB), các giải pháp hỗ trợ doanh nghiệp tập trung vào cả vốn và kết nối nguồn lực. Ngân hàng triển khai các chương trình tín dụng dành cho doanh nghiệp SME và các lĩnh vực ưu tiên, với lãi suất thấp hơn tối thiểu 1%/năm so với mức thông thường.
Bên cạnh tín dụng, ACB mở rộng các giải pháp hỗ trợ doanh nghiệp tiếp cận công nghệ, tri thức, thị trường và các nguồn lực phục vụ quá trình chuyển đổi, nâng cao năng suất và phát triển bền vững. Với tệp khách hàng doanh nghiệp rộng, ngân hàng cũng tăng cường kết nối doanh nghiệp với các đối tác, giải pháp công nghệ, tư vấn và chương trình hỗ trợ phù hợp với từng giai đoạn phát triển.
Tuy nhiên, để dòng vốn thực sự đi vào nền kinh tế, các chuyên gia cho rằng, việc mở rộng tín dụng cần đi cùng các chính sách hỗ trợ doanh nghiệp về tài khóa, thuế, đầu tư công, thị trường và tiêu dùng.
Với khu vực SME, cần tiếp tục cải thiện điều kiện tiếp cận vốn, đơn giản hóa thủ tục, phát triển bảo lãnh tín dụng và đa dạng hóa kênh huy động vốn. Đây là cơ sở để nâng hiệu quả sử dụng vốn và tạo thêm động lực cho TP. Hồ Chí Minh đạt mục tiêu tăng trưởng trên 10% trong năm 2026.
Tin liên quan