Dự án Luật Thuế Tài sản: Ngân sách dự kiến thu thêm hàng chục nghìn tỷ đồng


BNEWS Tại buổi họp báo chuyên đề về Dự án Luật Thuế Tài sản diễn ra chiều ngày 13/4, Bộ Tài chính đã trình bày một số nội dung về đề nghị xây dựng dự án Luật Thuế Tài sản.
Trong đó, Bộ Tài chính đang cân nhắc và lấy ý kiến việc đánh thuế tài sản với đối với sở hữu nhà, đất, tàu bay, ôtô và du thuyền.
* Nhà trên 700 triệu đồng phải chịu thuế Theo ông Phạm Đình Thi, Vụ trưởng Vụ Chính sách thuế (Bộ Tài chính) thì cần có Luật Thuế Tài sản để đảm bảo mở rộng cơ sở thuế, bao quát nguồn thu thuế tài sản. Từ đó tăng cường quản lý nhà nước đối với tài sản, đồng thời có thêm nguồn lực đầu tư.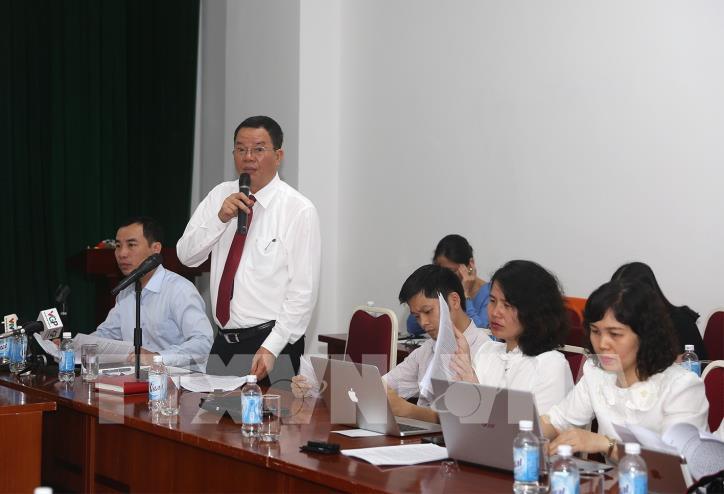
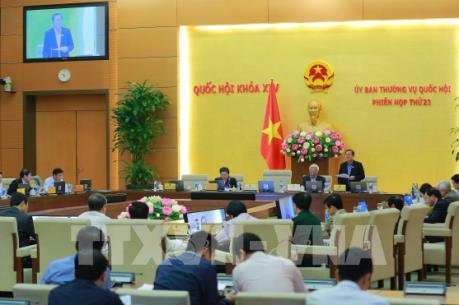
Chiều 13/4/2018, tại Hà Nội, Bộ Tài chính tổ chức họp báo chuyên đề về "Dự án Luật Thuế tài sản". Ảnh: Phạm Hậu-TTXVN
Đại diện của Bộ Tài chính cho biết, ở Việt Nam thuế thu hàng năm, trong qúa trình sử dụng tài sản chỉ chiếm 0,036% GDP và mới chỉ điều tiết với đất. Do vậy, cần bổ sung thu thuế đối với nhà và các tài sản khác.
Bộ Tài chính cho biết, về xác định ngưỡng không chịu thuế đối với nhà có 2 cách, là xác định ngưỡng không chịu thuế theo giá trị hoặc xác định ngưỡng không chịu thuế theo diện tích. Trong đó, việc áp dụng ngưỡng không chịu thuế theo diện tích có ưu điểm là đơn giản, dễ thực hiện, thuận lợi trong việc xác định số thuế phải nộp; ổn định, không thay đổi theo thời giá. Tuy nhiên, việc xác định ngưỡng không chịu thuế theo diện tích có nhược điểm là điều tiết cả đối với người sử dụng nhà có giá trị không lớn, nhà đơn sơ, nhà thiếu kiên cố, nhà tại nông thôn có diện tích vượt ngưỡng không chịu thuế nhưng giá trị thấp; trong khi đó lại không điều tiết đối với nhà giá trị lớn nhưng diện tích nằm trong ngưỡng không chịu thuế. Ví dụ, theo số liệu về nhà ở năm 2011 tại Đề án Chiến lược phát triển nhà ở quốc gia đến năm 2020 và tầm nhìn đến năm 2030, nếu áp dụng ngưỡng không chịu thuế theo diện tích là 100 m2 thì sẽ có khoảng gần 1,9 triệu căn bán kiên cố, nhà thiếu kiên cố, nhà đơn sơ; trong đó có hơn 1,1 triệu căn ở nông thôn vẫn phải chịu thuế. Bộ Tài chính cho rằng, việc áp dụng ngưỡng không chịu thuế theo giá trị nhằm đảm bảo mục tiêu của thuế tài sản, không điều tiết đối với nhà có giá trị dưới ngưỡng không chịu thuế, điều tiết cao đối với nhà có giá trị lớn, đảm bảo công bằng xã hội (chỉ tính thuế đối với nhà có giá trị vượt ngưỡng không chịu thuế). Việc áp dụng ngưỡng không chịu thuế theo giá trị sẽ phân biệt được các loại nhà khác nhau. Do đó, Bộ Tài chính đề nghị lấy ngưỡng không chịu thuế theo giá trị để đánh thuế tài sản đối với nhà. Cụ thể, Bộ Tài chính xây dựng phương án thuế suất thuế tài sản đối với nhà thuộc đối tượng chịu thuế theo 2 phương án là lấy ngưỡng không chịu thuế là 700 triệu đồng hoặc lấy ngưỡng không chịu thuế là 1 tỷ đồng. Còn về các phương án thuế suất, Bộ Tài chính cho biết, theo kinh nghiệm quốc tế nêu trên thì mức thuế suất thuế tài sản thấp nhất là 0,2%. Tuy nhiên, đa số các nước áp dụng mức thuế suất thuế tài sản cao; trong đó có một số nước trong khu vực như Indonesia 0,5%; Philippines 1% và 2%. 2 phương án thuế suất thuế tài sản được tính đến là áp dụng mức thuế suất thuế tài sản chung là 0,3% hoặc 0,4%. Ông Phạm Đình Thi cho biết, với thuế suất 0,3%, dự kiến số thu thuế tài sản là khoảng 22.700 tỷ đồng nếu áp dụng ngưỡng không chịu thuế đối với nhà là 1 tỷ đồng hoặc khoảng 23.300 tỷ đồng nếu áp dụng ngưỡng không chịu thuế đối với nhà là 700 triệu đồng. Còn đối với phương án thuế suất 0,4%, số thu thuế tài sản khoảng 30.300 tỷ đồng nếu áp dụng ngưỡng không chịu thuế đối với nhà là 1 tỷ đồng hoặc khoảng 31.000 tỷ đồng (nếu áp dụng ngưỡng không chịu thuế đối với nhà là 700 triệu đồng. Với tất cả các phương án trên, Bộ Tài chính đề nghị thực hiện theo phương án thuế suất B 0,4% và áp dụng ngưỡng không chịu thuế đối với nhà là 700 triệu đồng. Ngoài ra, trong quá trình thảo luận xây dựng dự án Luật, có ý kiến đề nghị chỉ đánh thuế tài sản đối với căn nhà thứ 2 trở đi. Tuy nhiên, theo Bộ Tài chính phương án này không đảm bảo công bằng và khó khăn trong triển khai thực hiện thu thuế, chưa phù hợp với điều kiện triển khai thực tế tại Việt Nam cũng như có thể làm giảm mức hấp dẫn của thị trường bất động sản. Do đó, Bộ này đề xuất không đánh thuế đối với ngôi nhà thứ 2 trở đi, * Thêm thuế tài sản với ôtô trên 1,5 tỷ đồng Theo phân tích của Bộ Tài chính, hiện có 174/193 nước thực hiện thu thuế tài sản (thuế thu hàng năm, trong quá trình sử dụng tài sản) với nhiều tên gọi khác nhau. Các nước sử dụng thuế tài sản như một công cụ tài chính hữu hiệu để tăng cường quản lý việc sử dụng tài sản của tổ chức, cá nhân. Ngoài tài sản nhà ở, đất, công trình xây dựng trên đất sẽ chịu thuế tài sản, Bộ Tài chính cũng đưa ra thêm hai đối tượng để đề xuất đánh thuế là máy bay, ô tô và du thuyền Đối với tàu bay, ô tô, du thuyền cũng có 2 phương án. Phương án 1 là đánh thuế tàu bay, du thuyền, ô tô có giá trị từ 1,5 tỷ đồng. Phương án hai là không đánh thuế các đối tượng trên. Về giá tính thuế đối với tàu bay, du thuyền, ô tô có giá trị từ 1,5 tỷ đồng trở lên được đề nghị cách tính: Giá tính thuế là giá trị tài sản tại thời điểm tính thuế do Ủy ban Nhân dân cấp tỉnh quy định. Đối với tàu bay, du thuyền, ô tô đã qua sử dụng, giá tính thuế được xác định bằng giá trị tài sản mới nhân với tỷ lệ phần trăm (%) chất lượng còn lại của tài sản do Ủy ban Nhân dân cấp tỉnh ban hành theo thời gian sử dụng tài sản tại thời điểm tính thuế. Bộ Tài chính khẳng định thuế tài sản ở các nước thể hiện vai trò quan trọng trong tổng thu ngân sách của các quốc gia và chiếm tỷ lệ trung bình từ 3 - 4% so với tổng thu thuế ở các nước phát triển. Một số nước tỷ lệ này lên đến 8% như Nhật Bản.Ở các nước đang phát triển và chuyển đổi, tỷ lệ này thấp hơn. Xét trong giai đoạn 2005-2013, tỷ lệ thu thuế tài sản so với GDP ở các nước phát triển và một số nước đang phát triển ở khu vực Châu Á là khoảng 2%/GDP./.
Tin liên quan