Khuyến nghị cổ phiếu DBC và DPR: Kỳ vọng gì trong năm 2026?


BNEWS Các công ty chứng khoán khuyến nghị với cổ phiếu DBC của CTCP Tập đoàn Dabaco Việt Nam và DPR của CTCP Cao su Đồng Phú, với kỳ vọng tăng trưởng từ mở rộng sản xuất, quỹ đất KCN và chính sách cổ tức.
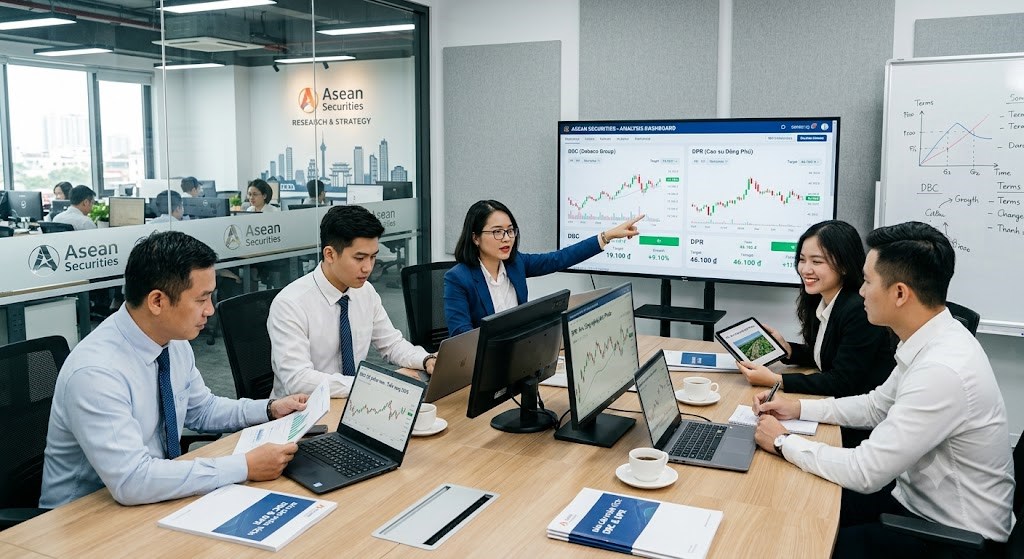
Khuyến nghị cổ phiếu: Asean Securities theo dõi DBC, SSI duy trì đánh giá khả quan với DPR. Ảnh minh họa do AI tạo
CTCK Asean khuyến nghị theo dõi đối với cổ phiếu DBC, với giá mục tiêu 12 tháng là 19.100 đồng/cổ phiếu, cao hơn khoảng 3% so với thị giá hiện tại theo phương pháp định giá P/E.
Theo dự báo của Asean, doanh thu năm 2026 của Dabaco có thể đạt khoảng 16.434 tỷ đồng, tăng 9% so với năm trước, trong khi lợi nhuận trước thuế ước đạt 1.271 tỷ đồng, giảm 22% do nền lợi nhuận cao của năm 2025, cùng tác động từ giá heo hơi điều chỉnh và chi phí nguyên liệu đầu vào gia tăng.Ở mảng chăn nuôi, Dabaco được kỳ vọng tiếp tục tăng doanh thu nhờ mở rộng quy mô đàn và sản lượng tiêu thụ. Xu hướng dịch chuyển thị phần từ các hộ chăn nuôi nhỏ lẻ sang doanh nghiệp quy mô lớn sau dịch tả lợn châu Phi (ASF), cùng việc siết chặt các quy định của Luật Chăn nuôi, được đánh giá sẽ tạo điều kiện để doanh nghiệp mở rộng thị phần.Về dài hạn, các dự án trang trại mới tại Quảng Ninh, Thanh Hóa, Lào Cai, Quảng Trị và Thái Nguyên được kỳ vọng giúp Dabaco đạt mục tiêu hơn 80.000 con nái và khoảng 2 triệu lợn thương phẩm mỗi năm trước năm 2028.Đối với mảng thức ăn chăn nuôi, dù thị trường đã bước vào giai đoạn bão hòa, Asean cho rằng Dabaco vẫn còn dư địa tăng trưởng nhờ mở rộng thị phần và đáp ứng nhu cầu nội bộ từ hệ thống chăn nuôi khép kín. Nhà máy thức ăn chăn nuôi Nghi Xuân dự kiến đi vào hoạt động trong năm 2026 sẽ nâng tổng công suất lên khoảng 1,7 triệu tấn/năm.Bên cạnh đó, nhà máy ép dầu thực vật giai đoạn 2 dự kiến vận hành trong năm 2026 sẽ giúp tăng gấp ba công suất ép dầu, góp phần nâng cao khả năng tự chủ nguyên liệu, giảm phụ thuộc vào nhập khẩu và cải thiện hiệu quả chuỗi giá trị 3F+.Asean cũng lưu ý một số rủi ro cần theo dõi, gồm khả năng giá ngô, lúa mì và khô đậu tương phục hồi trong giai đoạn 2026-2027 trong khi giá heo hơi giảm nhẹ, gây áp lực lên biên lợi nhuận. Ngoài ra, diễn biến của giá heo hơi và dịch ASF vẫn là những yếu tố có thể ảnh hưởng đáng kể đến kết quả kinh doanh của doanh nghiệp.Trong khi đó, CTCK SSI duy trì khuyến nghị khả quan đối với cổ phiếu DPR, với giá mục tiêu 46.100 đồng/cổ phiếu theo phương pháp định giá SOTP, tương ứng tiềm năng tăng giá khoảng 21,3%.SSI cho biết DPR hiện giao dịch ở mức P/E dự phóng năm 2026 là 4,7 lần, thấp hơn đáng kể so với mức trung bình 5 năm là 10,7 lần.Theo SSI, nhu cầu đất khu công nghiệp tại Bình Phước được dự báo sẽ gia tăng khi các trung tâm công nghiệp lân cận như Bình Dương và Đồng Nai đã có tỷ lệ lấp đầy lần lượt khoảng 94% và 92%, gần đạt công suất tối đa.Ngoài ra, SSI dự báo DPR sẽ duy trì tỷ suất cổ tức năm 2026 ở mức 7,7%, qua đó tiếp tục hỗ trợ sức hấp dẫn của cổ phiếu.Tin liên quan