Khuyến nghị cổ phiếu hôm nay: MBS chọn VRE, CII, DXG; Agriseco gọi tên MWG, HPG


BNEWS MBS và Agriseco khuyến nghị danh mục cổ phiếu tiềm năng VRE, CII, DXG, MWG, POW, BSR, HPG với triển vọng tăng trưởng vượt trội trong giai đoạn 2026-2027.
Các công ty chứng khoán vừa đưa ra nhiều đánh giá đáng chú ý về triển vọng của nhóm bất động sản, bán lẻ, điện, dầu khí và thép, đồng thời khuyến nghị nhà đầu tư quan tâm đến một số cổ phiếu có triển vọng tăng trưởng trong giai đoạn tới.
Theo CTCK MB (MBS), thị trường bất động sản trong quý I/2026 đã xuất hiện những dấu hiệu hạ nhiệt rõ rệt khi thanh khoản suy giảm, lượng hàng tồn kho gia tăng và sức hấp thụ chững lại dưới tác động của mặt bằng lãi suất cao.
MBS cho rằng thị trường bất động sản phía Bắc, đặc biệt tại Hà Nội, đang bước vào giai đoạn điều chỉnh với tỷ lệ hấp thụ giảm và sức mua suy yếu. Trong khi đó, khu vực phía Nam được dự báo sẽ phục hồi chậm hơn trong năm 2026 do lãi suất vẫn duy trì ở mức cao, làm gia tăng chi phí vốn và hạn chế nhu cầu đầu tư.
Trong bối cảnh đó, MBS lựa chọn VRE, CII và DXG là các cổ phiếu đáng chú ý cho giai đoạn 2026-2027. Công ty kỳ vọng các doanh nghiệp này sẽ hưởng lợi từ việc triển khai các dự án hạ tầng theo hình thức đối tác công tư (PPP), được thanh toán bằng quỹ đất để phát triển dự án, đồng thời tập trung vào phân khúc nhà ở phục vụ nhu cầu thực, giúp duy trì tỷ lệ hấp thụ ở mức cao.
Bên cạnh đó, MBS đánh giá các doanh nghiệp còn được hưởng lợi từ xu hướng mở rộng các đại đô thị và phát triển hạ tầng, với các dự án như Global Gate, Green Paradise và Prive được kỳ vọng tạo động lực tăng trưởng dài hạn.
Trong khi đó, CTCK Agriseco (AGR) lựa chọn một số cổ phiếu có triển vọng kết quả kinh doanh quý II/2026 tích cực, gồm MWG, POW, BSR và HPG.
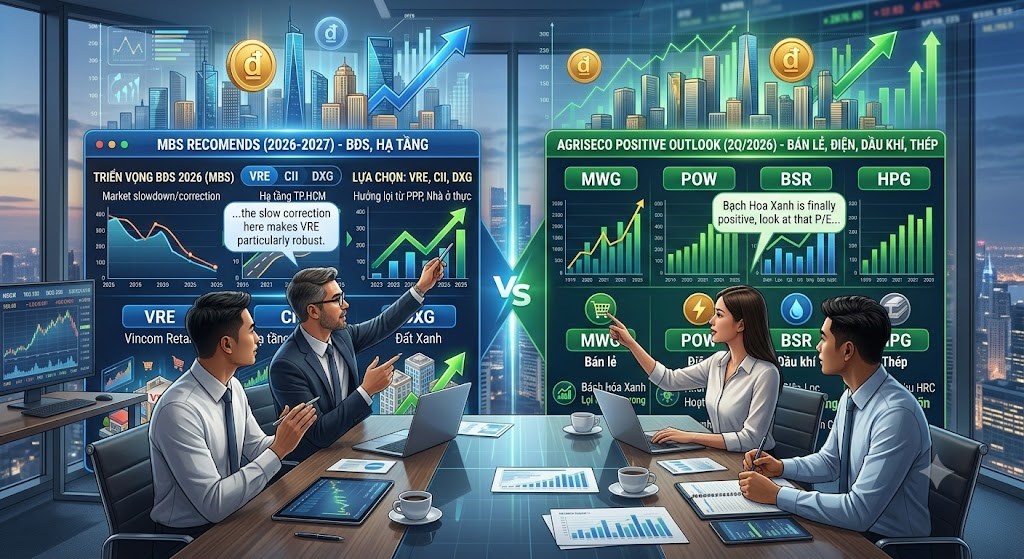
Khuyến nghị cổ phiếu hôm nay: MBS chọn VRE, CII, DXG; Agriseco gọi tên MWG, HPG. Ảnh minnh họa: AI tạo
Đối với MWG, Agriseco cho biết tổng mức bán lẻ hàng hóa 6 tháng đầu năm tăng 12,5% so với cùng kỳ, phản ánh sức mua tiếp tục cải thiện. Doanh thu của MWG trong hai tháng đầu quý II đạt 32,6 nghìn tỷ đồng, tăng 30% nhờ tăng trưởng mạnh của Bách hóa Xanh và EraBlue. Việc 252 cửa hàng Bách hóa Xanh ghi nhận lợi nhuận hoạt động dương cùng hiệu quả của các cửa hàng mới được kỳ vọng sẽ tiếp tục hỗ trợ tăng trưởng lợi nhuận trong quý II.
Theo Agriseco, MWG hiện giao dịch với mức P/E khoảng 14 lần và P/E dự phóng năm 2026 khoảng 10-11 lần, thấp hơn trung bình lịch sử. Công ty cũng cho rằng mục tiêu lợi nhuận sau thuế 9.200 tỷ đồng trong năm 2026 của MWG là khả thi nhờ xu hướng tiêu dùng chuyển dịch sang kênh bán lẻ hiện đại và nhu cầu nâng cấp các sản phẩm công nghệ.
Với POW, Agriseco đánh giá nhu cầu điện trong quý II tiếp tục duy trì tích cực nhờ thời tiết nắng nóng và hoạt động sản xuất phục hồi. Sau khi Nhà máy điện Nhơn Trạch 3 đi vào vận hành, POW ghi nhận sản lượng điện đạt 4,87 tỷ kWh, tăng 41%, trong khi doanh thu đạt 11.126 tỷ đồng, tăng 70% trong hai tháng đầu quý.
Ngoài ra, lợi nhuận của doanh nghiệp còn có thể được hỗ trợ bởi khoản lãi chênh lệch tỷ giá khoảng 1.600 tỷ đồng tại Vũng Áng 1 nếu được ghi nhận trong kỳ. Agriseco cũng đánh giá triển vọng dài hạn của POW tích cực khi doanh nghiệp tiếp tục phát triển các dự án điện khí LNG, nâng tổng công suất LNG lên hơn 6.100 MW.
Đối với BSR, Agriseco cho biết biên lọc dầu khu vực Đông Nam Á trong quý II duy trì ở mức bình quân khoảng 23 USD/thùng, gấp 5 lần cùng kỳ, tạo điều kiện cải thiện đáng kể hiệu quả kinh doanh. Cùng với nền lợi nhuận thấp của cùng kỳ, BSR đã công bố sơ bộ lợi nhuận sau thuế quý II đạt 4.371 tỷ đồng, cao gấp hơn 4 lần so với cùng kỳ năm trước.
Theo Agriseco, sau khi giảm khoảng 40% so với vùng đỉnh thiết lập vào tháng 3/2026, định giá của BSR đã trở nên hấp dẫn hơn. Trong dài hạn, dự án nâng cấp và mở rộng Nhà máy Lọc dầu Dung Quất dự kiến hoàn thành cuối năm 2028 sẽ nâng công suất lên 171.000 thùng/ngày, đồng thời tăng tỷ trọng các sản phẩm đạt tiêu chuẩn Euro V.
Với HPG, Agriseco nhận định nhu cầu thép đang cải thiện nhờ giải ngân đầu tư công tăng khoảng 15% trong 6 tháng đầu năm, cùng với việc đẩy mạnh phát triển nhà ở xã hội và tác động từ thuế chống bán phá giá đối với thép cuộn cán nóng nhập khẩu từ Trung Quốc.
Trong hai tháng đầu quý II, sản lượng tiêu thụ HRC của HPG đạt khoảng 1,2 triệu tấn, tăng 55%. Tuy nhiên, công ty cũng lưu ý biên lợi nhuận gộp có thể chịu áp lực khi giá than cốc và quặng sắt tăng nhanh hơn giá bán thép.
Agriseco đánh giá HPG đang có mức định giá hấp dẫn so với trung bình 10 năm, trong khi triển vọng tăng trưởng tiếp tục được củng cố nhờ Dung Quất 2 cùng các dự án sản xuất thép ray và thép chất lượng cao dự kiến đưa vào vận hành trong giai đoạn 2026-2027.
Tin liên quan