Liệu Fed có hỗ trợ thị trường chứng khoán theo cách của BoJ?


BNEWS Theo Nikkei Asia Review, tại Washington, một nhóm các chuyên gia kinh tế đang suy đoán liệu Cục Dự trữ Liên bang Mỹ (Fed, ngân hàng trung ương) có thể sẽ gây ngạc nhiên cho thế giới như thế nào.
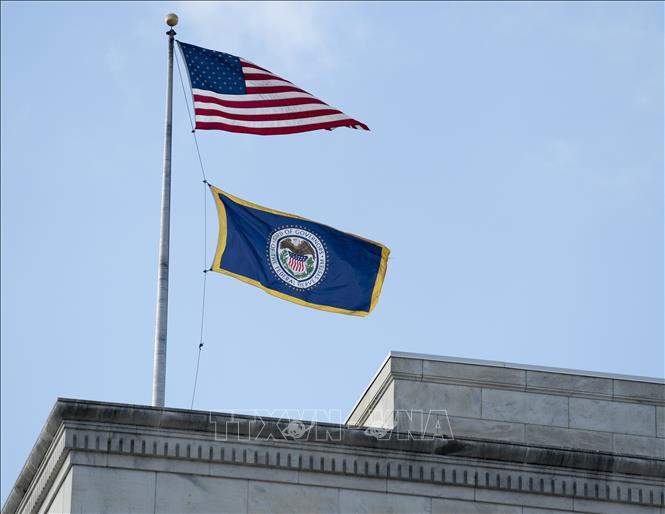
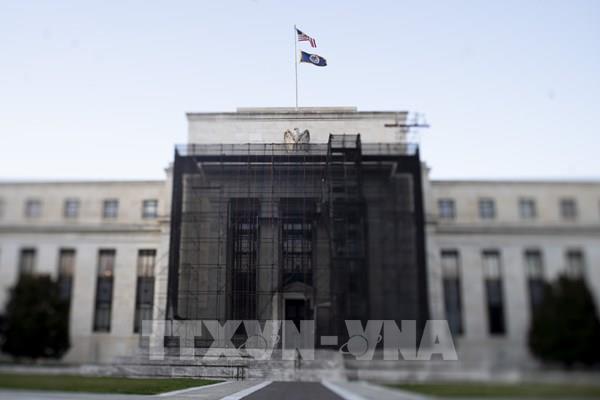
Trụ sở Cục Dự trữ Liên bang Mỹ (Fed) ở Washington DC. ngày 3/3/2020. Ảnh: THX/TTXVN
Manh mối thực sự cho những suy đoán này có thể không nằm trong các báo cáo, các phát biểu hay cơ sở dữ liệu, mà có thể tại trụ sở chính của Ngân hàng trung ương Nhật Bản (BoJ) ở Tokyo.
Vài tháng qua được cho là giai đoạn mất phương hướng nhất trong lịch sử 107 năm của Fed. Chủ tịch Jerome Powell đã cắt giảm lãi suất mạnh mẽ bất cứ khi nào ông chủ Nhà Trắng muốn. Mặc dù vậy, điều gây ngạc nhiên nhất đó là những gì diễn ra tại Fed trong thời Powell khiến người ta liên tưởng tới Nhật Bản.BoJ đã trở thành người tiên phong không mong muốn trong vòng hai thập kỷ qua, đó là năm 1999 khi BoJ cắt giảm lãi suất chuẩn xuống còn 0%. Sau đó, BoJ tiếp tục thí điểm thực hiện biện pháp nới lỏng định lượng đầu tiên trên toàn cầu khi mua lại các tài sản tài chính để bơm tiền vào nền kinh tế vào năm 2000. Sau này, cả hai biện pháp mang tính cực đoan vào thời điểm đó đã trở thành các biện pháp tiêu chuẩn cho Fed, Ngân hàng Trung ương châu Âu (ECB) và nhiều ngân hàng trung ương lớn khác.Giờ đây, đội ngũ của ông Powell lại tiếp tục thực hiện biện pháp mua trái phiếu công ty, vốn gây tranh cãi một thời của BoJ. Đối với BoJ, biện pháp này được thực hiện vào năm 2009 khi mà nền kinh tế toàn cầu đang phải đối mặt với cú sốc sau sự sụp đổ của ngân hàng Lehman Brothers. Đối với Fed, việc mua vào nợ doanh nghiệp thông qua mua chứng chỉ của các Quỹ đầu tư theo chỉ số (ETF) được thực hiện khi tác động tiêu cực của dịch viêm đường hô hấp cấp COVID-19 đang đẩy nền kinh tế Mỹ vào tình trạng suy thoái.Điều này dẫn tới một câu hỏi hiển nhiên rằng “Liệu Fed sẽ tiếp tục hỗ trợ cho thị trường chứng khoán như cách Nhật Bản đã làm?” Tuy nhiên, nhìn vào những biến động dữ dội trên thị trường, có vẻ như một câu hỏi phù hợp hơn là khi nào, chứ không phải liệu Fed có hỗ trợ cho thị trường chứng khoán hay không? Với việc ông Donald Trump đang phải đối mặt với một cuộc chiến khắc nghiệt để tái cử chức Tổng thống, không có ưu tiên nào quan trọng hơn việc đẩy thị trường chứng khoán tăng.Hôm 6/4, bà Janet Yellen, người tiền nhiệm của ông Powell, đã tham gia vào cuộc tranh luận này. Vị Chủ tịch Fed trong giai đoạn 2014-2018 đã phát biểu với CNBC rằng “Đó không phải là điều tồi tệ nếu Quốc hội xem xét lại quyền lực của Fed liên quan tới các tài sản mà ngân hàng trung ương này có thể sở hữu”, trong đó có “khả năng mua lại các chứng khoán”. Bà Yellen nói: “Tôi không nghĩ rằng đó là điều cần thiết vào thời điểm này”. Tuy nhiên, đối với các ngân hàng trung ương muốn hỗ trợ thị trường chứng khoán, họ không thể phớt lờ các bài học của Nhật Bản. Dưới đây là ba bài học có giá trị:Thứ nhất, biện pháp này bóp méo sự năng động của thị trường. Năm 2010, BoJ bắt đầu mua vào các chứng chỉ ETF. Kể từ năm 2013, Thống đốc BoJ Haruhiko Kuroda đã mở rộng đáng kể bảng cân đối của ngân hàng trung ương này. Tính tới tháng 6/2018, BoJ nằm trong danh sách 10 cổ đông lớn nhất tại gần 40% công ty niêm yết của Nhật Bản. Giờ đây, BoJ tiếp tục trở thành cổ đông lớn hơn ở các công ty Nhật Bản.Tháng trước, khi dịch COVID-19 tác động tiêu cực tới thị trường chứng khoán toàn cầu, BoJ đã quyết định mở rộng chương trình mua tài sản, đồng thời tăng cường hỗ trợ tín dụng cho các doanh nghiệp gặp vấn đề về thanh khoản. Cụ thể, BoJ sẽ tăng gấp đôi khối lượng chứng chỉ ETF mua vào mỗi năm lên mức 12.000 tỷ yen (112,46 tỷ USD) và khối lượng chứng chỉ quỹ tín thác đầu tư bất động sản (REIT) lên 180 tỷ yen/năm (tương đương 1,69 tỷ USD).Tuy nhiên, các hành động can thiệp này không giúp tăng khả năng cạnh tranh, hiệu quả hoạt động và năng suất của các công ty Nhật Bản. Việc hỗ trợ giá cổ phiếu không tạo ra chất xúc tác cho làn sóng đổi mới hay buộc lãnh đạo các công ty này phải có trách nhiệm hơn với các cổ đông. Trên thực tế, có thể xảy ra điều ngược lại. Sự hào phóng của BoJ đang làm giảm sự cần thiết phải thay đổi. Việc nắm giữ một khối lượng lớn cổ phiếu không buộc các công ty phải đa dạng hóa ban lãnh đạo theo đúng yêu cầu cải cách của Thủ tướng Shinzo Abe.Thứ hai, biện pháp này mang lại ít hiệu quả cho nền kinh tế vì không giúp thúc đẩy đầu tư ở nước này. Có rất ít bằng chứng cho thấy việc BoJ mua các chứng chỉ ETF đã dẫn tới sự gia tăng về đầu tư mới ở Nhật Bản. Điều này sẽ không thúc đẩy các lãnh đạo công ty tăng lương, qua đó kích thích chi tiêu. Quan niệm về thiểu phát mà BoJ đang tìm cách thay đổi vẫn chiếm ưu thế. Năm 2013, tỷ lệ lạm phát ở nước này tăng 1,67%. Năm ngoái, tỷ lệ này chỉ tăng 0,79%, thấp hơn rất nhiều so với con số mục tiêu 2% của BoJ.Thị trường chứng khoán không phải là nền kinh tế thực sự, và Tổng thống Trump đang biến Fed thành một "cây ATM của Nhà Trắng". Có quan điểm cho rằng ông Trump thúc giục ông Powell và các đồng sự phải mua vào các chứng khoán khi thời điểm cuộc bầu cử Tổng thống đang tới gần, với sự giúp đỡ của các nhà lãnh đạo Quốc hội, vốn đang phải đối mặt với các cuộc cạnh tranh khắc nghiệt.Thứ ba, việc đảo ngược biện pháp này là gần như không khả thi. Việc BoJ giải quyết sự đánh cược lớn vào các chứng chỉ ETF sẽ không dễ dàng hơn việc bán ra lượng trái phiếu mà ngân hàng trung ương đã mua vào mà không gây ra tình trạng bất ổn. Có một vấn đề khác với ETF, đó là các chứng chỉ quỹ này chưa đáo hạn. Đối với trái phiếu chính phủ, về lý thuyết, BoJ và Fed có thể chỉ quyết định các trái phiếu này đã đáo hạn. Tuy nhiên, do cần phải được bán ra, các chứng chỉ ETF này có thể nằm trên bảng cân đối tài sản của ngân hàng trung ương trong thời gian dài.Ngoài ra, các hành động đẩy giá chứng khoán như vậy cũng đi kèm với nhiều rủi ro. Tháng trước, BoJ đã thừa nhận lỗ khoảng 28 tỷ USD khi mua chứng chỉ ETF. Điều này có thể cũng đồng nghĩa bảng cân đối tài sản của BoJ sẽ bị âm lần đầu tiên trong gần 4 thập kỷ nếu số ca mắc COVID-19 tiếp tục tăng và dẫn tới sự phong tỏa toàn quốc. Fed có thể sẽ muốn tránh rơi vào một tình huống tương tự như vậy./.Tin liên quan