Lời khuyên đối với khách hàng vay tiêu dùng dịp giáp Tết


BNEWS Dịp cận kề Tết cũng là lúc nhu cầu mua sắm của người dân tăng cao, các kênh mua sắm, tiêu dùng ngày càng sôi động.
Để tăng dư nợ tín dụng và giảm áp lực tài chính lên người tiêu dùng, các kênh tài chính cũng mở rộng các hình thức cho vay tiêu dùng cá nhân và kinh doanh trong dịp Tết, với nhiều chương trình khuyến mại, mức lãi suất ưu đãi, thủ tục vay nhanh gọn.
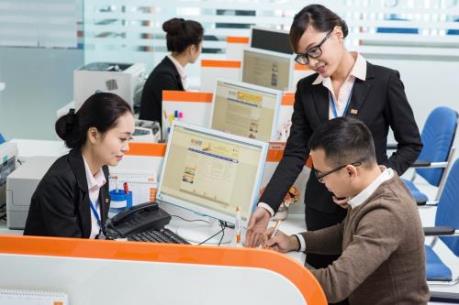
Lời khuyên cho khách hàng vay tiêu dùng dịp giáp Tết. Ảnh minh họa: BNEWS/TTXVN
Tuy nhiên, khách hàng cần chú ý đến thời hạn ưu đãi, bởi hầu hết các tổ chức tín dụng chỉ áp dụng mức lãi suất thấp trong thời gian đầu.
Nhiều ưu đãi về lãi suất Theo báo cáo Tổng quan thị trường tài chính của Ủy ban giám sát Tài chính quốc gia, cho vay tiêu dùng vẫn tiếp tục đà tăng trưởng cao trong 3 năm trở lại đây. Năm 2017 tín dụng tiêu dùng tăng cao, khoảng 65% (năm 2016 là 50,2%), chiếm 18% trong tổng tín dụng. Trong đó, chủ yếu là vay với mục đích mua, sửa chữa nhà ở (chiếm 52,9%, tăng trưởng hơn 76%); cho vay mua trang thiết bị gia đình chiếm hơn 15%, tăng 6,5%; cho vay mua phương tiện đi lại chiếm 8,3%, tăng hơn 35% so với năm trước. Còn lại là vay kinh doanh nhỏ, vay cá nhân mua điện thoại, đồ gia dụng… Năm 2018 được dự báo tín dụng tiêu dùng có thể tiếp tục tăng trưởng cao và là một trong những mảng hoạt động chiến lược, tiềm năng của các tổ chức tín dụng, vì vậy nhiều tổ chức tín dụng đã đẩy mạnh cho vay tiêu dùng. Đón đầu nhu cầu vốn gia tăng trong dịp cận và sau Tết, các ngân hàng gần đây tung ra nhiều chương trình tín dụng ưu đãi lãi suất. Đến thời điểm này, thị trường tài chính cũng đang trở nên sôi động với những chương trình ưu đãi lớn về lãi suất, có nhiều gói cho vay từ 50-500 triệu đồng phục vụ cho các nhu cầu sửa chữa nhà ở, mua xe, ti vi, tủ lạnh… từ các tổ chức tài chính mà không cần tài sản thế chấp. Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV) vừa triển khai gói tín dụng Tết Mậu Tuất với quy mô 10.000 tỷ đồng đến ngày 31/3/2018 với nhiều ưu đãi hấp dẫn. Lãi suất ưu đãi chỉ từ 6,5%/năm đối với các khoản vay có kỳ hạn đến 5 tháng và 7,2%/năm đối với các khoản vay từ 5 tháng đến 11 tháng.Hay Ngân hàng Đông Á cũng vừa triển khai gói cho vay dịp Tết (ngắn hạn) với lãi suất từ 5,2%/năm; Ngân hàng TPBank đang đẩy mạnh gói cho vay mua nhà, mua xe với lãi suất 7,2%/năm cố định trong 6 tháng đầu, thời gian xét duyệt hồ sơ chỉ từ 8-24 tiếng…
Các tổ chức tài chính như Công ty tài chính HD Saigon, Hom Credit, FE Credit… cũng đã nở rộ những dịch vụ ưu đãi cho các đối tượng cần vay tiền tiêu dùng, sắm sửa trong dịp Tết mà không cần tài sản thế chấp, hồ sơ đăng ký xét duyệt nhanh chóng... Theo đại diện Ngân hàng Nhà nước, các tổ chức tín dụng thời gian qua đã tích cực thực hiện giảm lãi suất cho các lĩnh vực sản xuất – kinh doanh với lãi suất thấp hơn từ 0,5-1%/năm so với lãi suất ngắn hạn thông thường từ 7-8%/năm, giảm lãi suất một số chương trình cho vay trung – dài hạn đối với lĩnh vực ưu tiên xuống khoảng 8%/năm từ mức phổ biến 9-10,5%/năm. Dù vậy, trên thực tế, người cần vốn vẫn phải trả lãi cao, bởi việc giảm lãi suất chỉ được áp dụng trong một thời gian nhất định. Đó là chưa kể không phải khách hàng nào cũng được ưu tiên. Cẩn trọng với lãi suất thấp Để tránh rủi ro và lãi suất cao trong những tháng cận Tết, các chuyên gia tài chính khuyến cáo các khách hàng, nhất là khách hàng cá nhân nên thân trọng xem xét các gói tín dụng ưu đãi được đưa ra từ ngân hàng, đặc biệt là các chương trình ưu đãi lãi suất 0%, bởi đổi lại khách hàng phải trả các khoản phụ phí khá cao khác, nên không cẩn trọng người vay dễ bị rủi ro.Với thủ tục đơn giản, nhanh, giấy tờ photo... có vẻ hấp dẫn nhưng thực chất lãi suất rất cao. Thông thường đây là loại hình vay tín chấp lãi suất cao hơn vay thế chấp rất nhiều, bởi vì rủi ro của tổ chức cho vay lớn (lãi suất cao để bù đắp rủi ro). Người đi vay không có tài sản phải thế chấp tài sản, không vay thế chấp được nên mới vay tín chấp.
Tiến sĩ Huỳnh Thanh Điền – chuyên gia kinh tế phân tích, vay tiêu dùng là vay để mua một thứ “tiêu sản”, nó chẳng những không sinh lời mà còn tốn thêm chi phí trong quá trình sử dụng.Chẳng hạn như vay mua xe, không những phải trả lãi ngân hàng, mà còn phải tốn thêm chi phí để duy trì hoạt động của tài sản, đồng thời giá trị của chúng giảm dần theo thời gian. Không giống như vay để đầu tư tài sản (chẳng hạn như mua đất, kinh doanh) có khả năng mang lại thu nhập, nhờ có thu nhập dùng để trả nợ.
Nguồn trả nợ duy nhất trong vay tiêu dùng là thu nhập, người vay thường gặp rủi ro về việc làm hoặc lý do gì khác thu nhập không ổn định không trả được nợ. Khi đó, lãi mẹ đẻ lãi con, mức lãi sẽ tăng lên nhanh chóng nếu không trả đúng hạn. Lúc đó, sẽ bị ngân hàng xếp vào khách hàng nợ xấu, về sau sẽ khó đi vay thêm được. Theo Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương), trong năm 2017 không ít người tiêu dùng đã gửi khiếu nại đến đơn vị vì vay với lãi suất quá cao. Có nhiều trường hợp, lãi suất trên hợp đồng thể hiện 3-5%/tháng, trong khi nhân viên tư vấn với khách hàng chỉ từ 1-2%/tháng.Có khách phải chịu những khoản phạt mà khi tư vấn không được thông báo, hoặc kỳ hạn cho vay thực tế dài hạn hơn kỳ hạn được thông báo, dẫn đến số nợ tăng lên.
Do đó, người vay cần phải tìm hiểu thật kỹ các thông tin về lãi suất, thời hạn vay, về các mức phạt, phí hủy hợp đồng… để tránh tình trạng một số đơn vị cho vay cố tình che giấu thông tin, hoặc cung cấp sai lệch nội dung hợp đồng…
Từng là một người vay trả góp để mua điện thoại tại một tổ chức tín dụng tại Thành phố Hồ Chí Minh, chị Nguyễn Thị Mỹ Kiều cho biết, mức lãi suất ưu đãi theo quảng cáo của các tổ chức cho vay thường không rõ ràng khiến khách hàng dễ nhầm lẫn.Trường hợp của chị vay trả góp trong 6 tháng (bên hỗ trợ vay quảng cáo lãi suất 0%) nhưng khi ký hợp đồng vay thì chỉ hỗ trợ lãi suất 0% trong 2 tháng đầu, các tháng còn lại phải trả với lãi suất khá cao.
Chiếc điện thoại chỉ trị giá 10 triệu đồng nhưng khoản nợ lên đến 12 triệu đồng, nếu tháng nào đóng tiền chậm sẽ bị nhân viên gọi điện, nhắn tin nhắc nhở về các khoản phạt khiến tâm lý càng thêm bất an.
Theo Tiến sĩ Lê Xuân Nghĩa, chuyên gia kinh tế- tài chính, người dân cần tính toán kỹ và nếu không có nhu cầu thực sự thì không nên sử dụng vốn vay tiêu dùng tín chấp, bởi lãi suất ở mức cao. Bên cạnh đó, cần lưu ý đến rủi ro nợ xấu nếu ồ ạt đẩy mạnh tín dụng tiêu dùng. Ngoài ra, các chuyên gia cũng cho rằng, cho vay tiêu dùng thường nhắm đến đối tượng có thu nhập thấp, với đối tượng này cần phải biết kiềm chế “cảm xúc chi tiêu” để gia tăng phần tiết kiệm. Do vậy, trước khi vay hãy trả lời câu hỏi có cần thiết phải mua “một thứ tiêu sản” không, có sự lựa chọn nào khác thay thế mà không cần phải vay thế tín chấp không?./.>>>Thêm ngân hàng công bố giảm lãi suất cho vay ngắn hạn với 5 lĩnh vực ưu tiên
Tin liên quan