Ngân hàng Nhà nước dự thảo giãn nợ, giữ nguyên nhóm nợ


BNEWS Ngân hàng Nhà nước vừa công bố dự thảo Thông tư quy định về việc cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn trong sản xuất, kinh doanh.
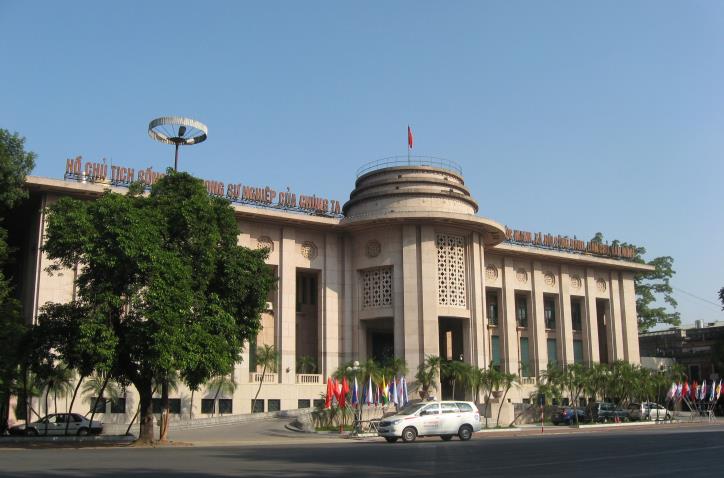
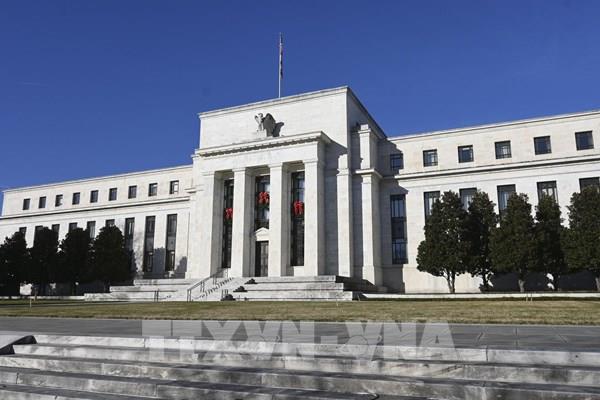
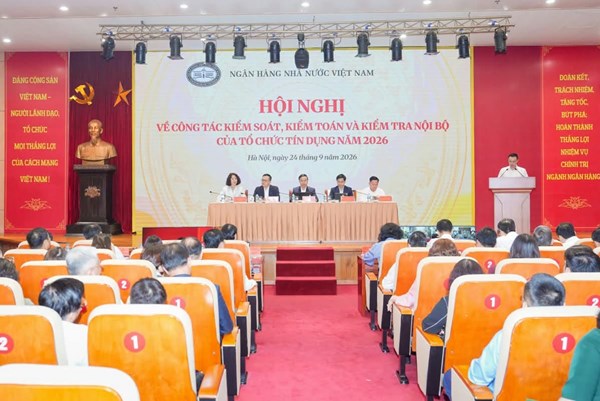
Ngân hàng Nhà nước dự thảo giãn nợ, giữ nguyên nhóm nợ. Ảnh: NHNN
Ngân hàng Nhà nước vừa công bố dự thảo Thông tư quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài (gọi chung là tổ chức tín dụng) cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn trong sản xuất, kinh doanh.
Ngân hàng Nhà nước cho biết, dự thảo Thông tư về cơ bản kế thừa quy định của Thông tư số 01/2020/TT-NHNN (đã được sửa đổi, bổ sung); trong đó, các khoản nợ được cơ cấu là các khoản dư nợ gốc và lãi trên cơ sở đề nghị của khách hàng và khả năng tài chính của tổ chức tín dụng.
Theo đó, về cơ cấu lại kỳ hạn trả nợ, dự thảo Thông tư quy định, tổ chức tín dụng, được xem xét quyết định cơ cấu lại thời hạn trả nợ đối với số dư nợ gốc và/hoặc lãi của khoản nợ (bao gồm cả các khoản nợ thuộc phạm vi điều chỉnh của Nghị định số 55/2015/NĐ-CP) trên cơ sở đề nghị của khách hàng, khả năng tài chính của tổ chức tín dụng và đáp ứng đầy đủ các điều kiện sau: có nợ phát sinh trước ngày dự thảo Thông tư có hiệu lực và từ hoạt động cho vay, cho thuê tài chính phục vụ cho nhu cầu sản xuất, kinh doanh.
Khoản nợ phát sinh nghĩa vụ trả nợ gốc và/hoặc lãi trong khoảng thời gian từ ngày dự thảo Thông tư có hiệu lực đến hết ngày 31/12/2023 được tổ chức tín dụng, đánh giá khách hàng không có khả năng trả nợ đúng hạn nợ gốc và/hoặc lãi theo hợp đồng, thỏa thuận do doanh thu, thu nhập sụt giảm bởi khó khăn trong hoạt động sản xuất, kinh doanh của khách hàng.
Khách hàng được tổ chức tín dụng, đánh giá có khả năng trả nợ đầy đủ nợ gốc và/hoặc lãi theo thời hạn được cơ cấu lại. Thời gian cơ cấu nợ được xác định phù hợp với mức độ khó khăn trong sản xuất kinh doanh của khách hàng và không vượt quá 12 tháng kể từ ngày đến hạn của số dư nợ được cơ cấu lại thời hạn trả nợ.
Thời gian thực hiện cơ cấu lại thời hạn trả nợ cho khách hàng được quy định tại dự thảo Thông tư là từ ngày Thông tư có hiệu lực đến hết 31/12/2023.
Tuy nhiên, để đảm bảo an toàn trong hoạt động cho tổ chức tín dụng, dự thảo quy định các tổ chức tín dụng, phải thực hiện trích lập dự phòng rủi ro tối thiểu 50% và trích lập đủ 100% số tiền dự phòng phải trích lập tính đến thời điểm 31/12/2023.
Đồng thời, dự thảo quy định, lãi phải thu của các khoản nợ này tổ chức tín dụng, không hạch toán vào lãi dự thu mà theo dõi ngoại bảng, khi thu được mới được hạch toán thu nhập. Quy định này nhằm ngăn chặn việc tổ chức tín dụng, lợi dụng chính sách để trục lợi.
Ngoài ra, để có cơ sở đánh giá tính hiệu quả của chính sách, trên cơ sở ý kiến của Kiểm toán Nhà nước, kế thừa quy định tại Thông tư số 01/2020/TT-NHNN, dự thảo Thông tư này có bổ sung thêm phụ lục 02 để thống kê số lượng khách hàng có đề nghị được cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ và số khách hàng không được áp dụng chính sách này.
Ngân hàng Nhà nước đánh giá, dự thảo Thông tư này nếu ban hành sẽ có tác động tích cực trong tháo gỡ khó khăn về dòng tiền thông qua cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ tương tự như đã triển khai trong giai đoạn dịch COVID-19.
Nhờ đó, các doanh nghiệp khó khăn trong sản xuất - kinh doanh, chưa có khả năng trả nợ tổ chức tín dụng, đúng thời hạn đã thỏa thuận có thể được kéo dài thời gian trả nợ mà không phải chuyển nhóm nợ xấu. Theo Ngân hàng Nhà nước việc được duy trì, giữ nguyên nhóm nợ, doanh nghiệp có điều kiện tiếp tục vay vốn phục hồi, duy trì sản xuất kinh doanh, vượt qua giai đoạn khó khăn để trả nợ ngân hàng, tạo công ăn việc làm cũng như tiếp tục đóng góp cho ngân sách nhà nước.
Do chính sách được thực hiện từ nguồn lực của chính tổ chức tín dụng, không sử dụng nguồn chi từ ngân sách nhà nước nên không ảnh hưởng tới cân đối ngân sách cũng như không tác động tới sự phối hợp giữa chính sách tài khóa và tiền tệ. Ngoài ra, quá trình thiết kế chính sách được cân nhắc, tính toán kỹ để bảo đảm tổ chức tín dụng, thực hiện trích lập dự phòng đầy đủ (trích lập 100% như trường hợp chuyển nhóm nợ sau khi cơ cấu), tạo bộ đệm tài chính xử lý khi phát sinh rủi ro.
Ngân hàng Nhà nước cũng cho biết, việc cơ cấu nợ, không chuyển nhóm nợ xấu tuy giúp khách hàng có điều kiện tiếp cận tín dụng song cũng sẽ mở rộng quy mô dư nợ cấp tín dụng và làm gia tăng mức độ rủi ro tín dụng tập trung vào các khách hàng có mức độ rủi ro cao và tăng nguy cơ phát sinh nợ xấu.
Ngân hàng Nhà nước Việt Nam dự kiến ban hành Thông tư về cơ cấu nợ, giữ nguyên nhóm nợ trong tháng 4/2023, từ đó tạo tác động tích cực trong tháo gỡ khó khăn về dòng tiền cho doanh nghiệp.
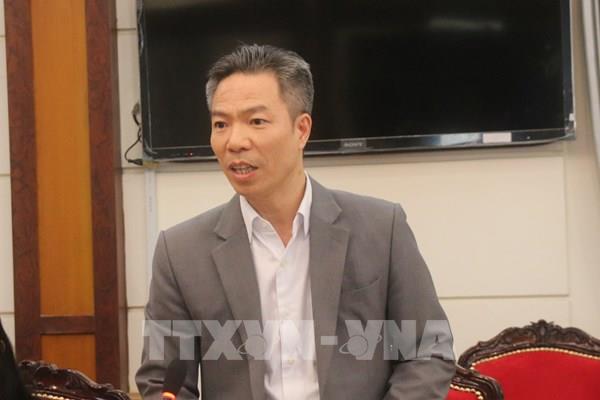
Ông Đinh Trọng Thịnh, Giảng viên cao cấp, Học viện Tài chính cho rằng, dự thảo giúp các ngân hàng có cơ sở về mặt pháp lý để có thể giãn, hoãn, khoanh các nhóm nợ cho các doanh nghiệp. Từ đó, tạo điều kiện thuận lợi để doanh nghiệp tiếp cận nguồn vốn tín dụng.
Tuy nhiên, theo các chuyên gia tài chính ngân hàng, thời hạn cơ cấu nợ trong vòng 12 tháng là khoảng thời gian ngắn nên cần mở rộng thời hạn và đối tượng được cơ cấu nợ để hỗ trợ tốt nhất cho người dân và doanh nghiệp vượt qua giai đoạn kinh tế gặp nhiều khó khăn do sự guy giảm từ kinh tế toàn cầu./.
Tin liên quan