Thách thức của chính sách thắt chặt tiền tệ


BNEWS Giá cổ phiếu lao dốc và đồng USD tăng giá mạnh thể hiện lo ngại về các đợt tăng lãi suất đáng kể của Fed. Nhưng những nỗi đau của việc thắt chặt tiền tệ chỉ mới bắt đầu.
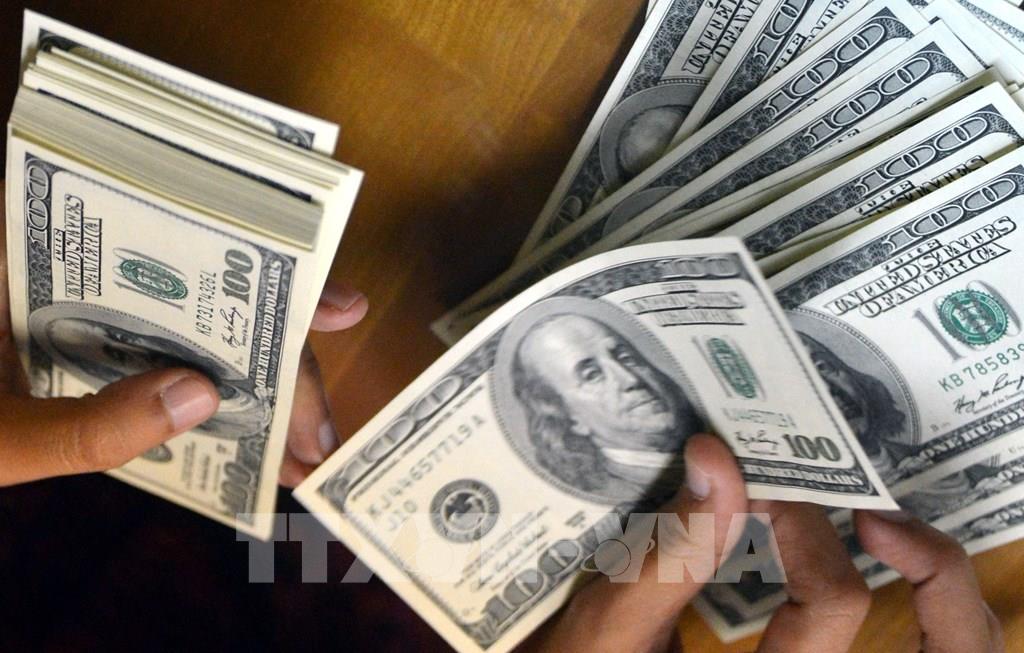
Kiểm đồng USD tại một quầy đổi tiền ở Jakarta, Indonesia. Ảnh: AFP/TTXVN
Theo tạp chí Project Syndicate, khi được công bố vào ngày 13/9 rằng chỉ số giá tiêu dùng - một thước đo chính của lạm phát - ở Mỹ đã tăng hơn so với dự kiến trong tháng Tám, giá cổ phiếu lao dốc và đồng USD tăng giá mạnh. Các thị trường biết rằng điều này sẽ thúc đẩy Cục Dự trữ liên bang Mỹ (Fed) thông báo một đợt tăng lãi suất đáng kể khác. Đó chính xác là những gì đã xảy ra. Nhưng những nỗi đau của việc thắt chặt tiền tệ chỉ mới bắt đầu.
Fed không đơn độc trên con đường tăng lãi suất. Lạm phát tăng vọt - đã lên tới hai con số ở Liên minh châu Âu (EU) và Vương quốc Anh - đã thúc đẩy Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng trung ương Anh (BoE) làm điều tương tự, mặc dù nhiều nhà kinh tế vẫn cáo buộc cả ba cơ quan quản lý tiền tệ nói trên đã hành động quá chậm chạp.Các ngân hàng trung ương ở Indonesia, Hàn Quốc và Thái Lan cũng đã tăng lãi suất chính sách thêm 25 điểm cơ bản và ngân hàng trung ương Philippines thêm 50 điểm cơ bản vào tháng Tám. Lạm phát ở Thái Lan hiện ở mức 7,9%, 6,3% ở Philippines, 5,7% ở Hàn Quốc và 4,7% ở Indonesia trong cùng tháng.Một nền kinh tế châu Á không phải vật lộn với giá cả tăng vọt là Trung Quốc. Với lạm phát hiện đang ở mức 2,5%, ngân hàng trung ương Trung Quốc đã giảm các mức lãi suất chủ chốt vào tháng trước. Đối với Trung Quốc, thách thức lớn hơn - và lý do chính khiến lạm phát không tăng đột biến - là tăng trưởng kinh tế sụt giảm, phần lớn là do chính sách "Không COVID" của chính phủ nước này. Suy thoái kinh tế đang khiến thị trường bất động sản dư thừa chịu áp lực nặng nề.Về phía Nhật Bản, sau nhiều năm lạm phát dưới mục tiêu và thậm chí giảm phát, giá năng lượng và thực phẩm tăng đã đẩy lạm phát tiêu dùng lõi lên 2,8% trong tháng Tám - mức tăng hàng năm nhanh nhất trong 8 năm. Nhưng nếu loại trừ thực phẩm tươi sống và năng lượng, tỷ lệ lạm phát trong tháng Tám chỉ là 1,6%, vẫn thấp hơn mục tiêu 2%. Điều này giải thích tại sao Ngân hàng trung ương Nhật Bản (BoJ) vẫn chưa từ bỏ lãi suất âm (lãi suất liên ngân hàng qua đêm duy trì ở mức -0,1%) hoặc kiểm soát đường cong lợi suất (giới hạn lợi suất trái phiếu chính phủ kỳ hạn 10 năm ở mức 0,25%).Khi chênh lệch tỷ lệ lãi suất giữa Nhật Bản và Mỹ tăng lên, tỷ giá hối đoái giữa đồng yen và USD cũng biến động mạnh theo hướng giảm giá của đồng yen. Với việc đồng yen đã mất giá gần 30% trong 12 tháng qua, đồng USD hiện giao dịch ở mức khoảng 1 USD đổi 144 yen - mức được ghi nhận lần cuối vào năm 1998 trong cuộc khủng hoảng tài chính châu Á.Nhật Bản không thể duy trì chính sách nới lỏng tiền tệ mãi mãi. Trên thực tế, Nhật Bản đã được chuẩn bị cho việc thắt chặt tiền tệ và tăng lãi suất không phải là cách duy nhất để theo đuổi mục tiêu này. Các ngân hàng trung ương cũng có thể thu hẹp bảng cân đối kế toán, vốn đã mở rộng đáng kể kể từ cuộc khủng hoảng tài chính toàn cầu năm 2008, khi các cơ quan quản lý tiền tệ bắt đầu mua một lượng lớn trái phiếu dài hạn theo chương trình nới lỏng định lượng (QE) của họ. Một phương tiện để đạt được điều này là để trái phiếu đáo hạn "tách ra" bảng cân đối kế toán, thay vì tái đầu tư chúng.Tuy nhiên, có một rủi ro ở đây. Trước khi ngân hàng trung ương hoàn tất đủ bảng cân đối trái phiếu dài hạn, lãi suất tăng nhanh sẽ làm giảm giá trị thị trường của trái phiếu, ngay cả khi giá trị nợ phải trả không thay đổi. Điều này có thể đẩy một ngân hàng trung ương vào tình trạng "vỡ nợ kỹ thuật", với giá trị nợ phải trả theo thị trường vượt quá giá trị tài sản trên thị trường nhiều hơn tổng số vốn và bất kỳ khoản "đệm" nào (lợi nhuận tích lũy giữ lại).Nhật Bản có thể đặc biệt dễ bị tổn thương trong lĩnh vực này, do nước này từ lâu đã duy trì mức lãi suất dài hạn gần bằng 0. Thời gian đáo hạn trung bình của trái phiếu ở khía cạnh tài sản trong bảng cân đối kế toán của BoJ ước tính là 6,5 năm và lợi suất trung bình của chúng là cực kỳ thấp. Tuy nhiên, trên thực tế, vỡ nợ kỹ thuật sẽ không phải là một vấn đề. Các khoản lỗ chưa thực hiện không phải là vấn đề đối với một ngân hàng trung ương hầu như luôn giữ trái phiếu đến hạn.Nhưng các ngân hàng trung ương có thể phải đối mặt với một vấn đề khác khi họ tăng lãi suất. Một ngân hàng trung ương có nguồn thu từ tiền lãi trên tài sản của mình (chủ yếu là tín phiếu và trái phiếu chính phủ), và trả lãi cho các khoản dự trữ. Fed bắt đầu trả lãi cho các khoản dự trữ vượt mức vào tháng 10/2008 do việc mở rộng bảng cân đối kế toán và BoJ đã hành động tương tự trong tháng sau đó.Đây không phải là vấn đề vào thời điểm đó, vì lãi suất trả cho dự trữ về cơ bản bằng với lãi suất chính sách, gần bằng 0, trong khi lãi suất tín phiếu và trái phiếu kho bạc (hoặc trái phiếu chính phủ Nhật Bản) là dương, mặc dù có xu hướng giảm. Sự khác biệt về lãi suất giữa các bên tài sản và trách nhiệm đã mang lại cho các ngân hàng trung ương khoản lợi nhuận lớn - được gọi là tiền gửi - được chuyển cho chính phủ.Các đợt tăng lãi suất lớn và nhanh chóng đã khiến lợi nhuận này giảm, do lãi suất trả cho bên phải trả tăng theo lãi suất chính sách, nhưng hầu hết các Kho bạc đều có lãi suất cố định. Nếu các nhà hoạch định chính sách không cẩn thận, các khoản thanh toán lãi suất có thể vượt quá doanh thu và thậm chí ngốn hết bất kỳ bộ đệm nào mà ngân hàng trung ương có thể đang nắm giữ. Kết quả chính là cái được gọi là chênh lệch giá phí âm, theo đó đòi hỏi chính phủ phải trợ cấp cho ngân hàng trung ương - điều này có thể gây ra một vấn đề chính trị.Để BoJ tránh được tình trạng chênh lệch giá phí âm, ngân hàng này cần không được gấp rút thực hiện quá trình tách trái phiếu đáo hạn khỏi bảng cân đối kế toán. Hơn nữa, BoJ phải cho phép lợi suất dài hạn tăng, bằng cách nâng trần lợi suất trái phiếu kỳ hạn 10 năm, trước khi chuyển một cách từ từ sang tăng lãi suất chính sách. Câu hỏi đặt ra là liệu những diễn biến kinh tế và tài chính trong vài năm tới có cho phép thực hiện cách tiếp cận này hay không.Khi các ngân hàng trung ương tung ra QE, có rất nhiều rủi ro về việc mất khả năng thanh toán kỹ thuật và chênh lệch giá phí âm. Nhưng các chính phủ đứng đằng sau các cơ quan quản lý tiền tệ. Bảng cân đối kế toán của Fed được cho là được hỗ trợ bởi sự bảo lãnh ngầm của chính phủ Mỹ. Sự bảo đảm của Chính phủ Anh rõ ràng hơn. Và Chính phủ Nhật Bản đã cho phép BoJ tích lũy phần thu nhập giữ lại.Tuy nhiên, khi thực hiện chính sách thắt chặt tiền tệ, nhưng cam kết này có thể sẽ bị thử thách. Điều quan trọng, nếu phát sinh tình trạng chênh lệch giá phí âm, các chính phủ phải kiềm chế để không biến nó thành một vấn đề chính trị./.Tin liên quan