Thông tư 22 không hạn chế quyền mua nhà ở hình thành trong tương lai


BNEWS Thông tư 22/2023/TT-NHNN sửa đổi Thông tư 41/2016/TT-NHNN quy định về tỷ lệ an toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài không hạn chế quyền mua nhà ở hình thành trong tương lai.
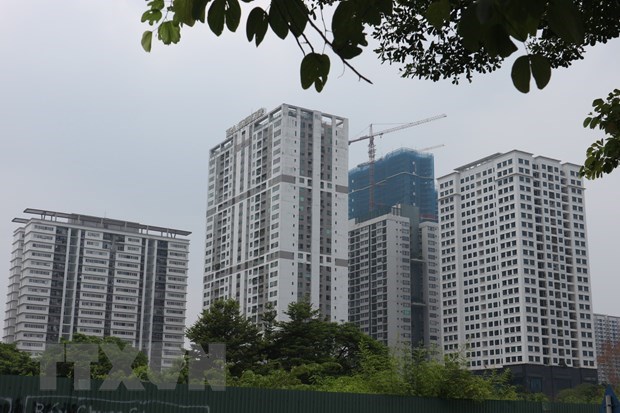
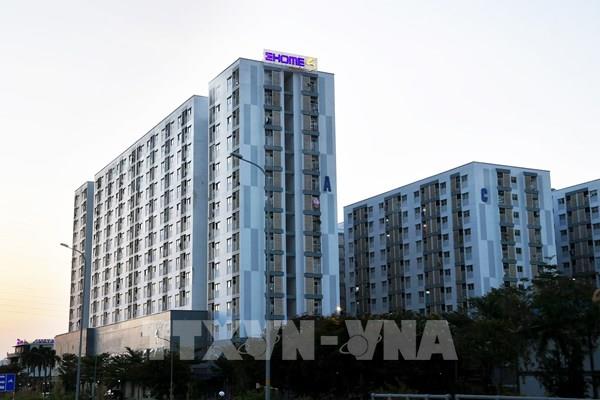
Chung cư ở Hà Nội. Ảnh: Minh Nghĩa/TTXVN
Chiều 31/1, Ngân hàng Nhà nước cho biết, Thông tư 22/2023/TT-NHNN sửa đổi Thông tư 41/2016/TT-NHNN quy định về tỷ lệ an toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài không hạn chế quyền mua nhà ở hình thành trong tương lai.
Ngân hàng Nhà nước cho biết, tại Khoản 10 Điều 2 Thông tư 41/2016/TT-NHNN quy định tỷ lệ an toàn vốn đối với ngân hàng, chi nhánh ngân hàng nước ngoài do Thống đốc Ngân hàng Nhà nước Việt Nam ban hành quy định: "Khoản cho vay bảo đảm bằng bất động sản là khoản cho vay đối với cá nhân, pháp nhân để mua bất động sản, thực hiện dự án bất động sản và được bảo đảm bằng chính bất động sản, dự án bất động sản hình thành từ khoản cho vay theo các quy định của pháp luật về giao dịch đảm bảo".
Ngân hàng Nhà nước khẳng định, Thông tư 22 không sửa đổi, bổ sung nội dung này. Tổ chức, cá nhân có nhu cầu mua nhà và bảo đảm (thế chấp) chính nhà hình thành trong tương lai này áp dụng hệ số rủi ro từ 30%-120% phụ thuộc vào tỷ lệ bảo đảm (LTV) được tính bằng tỷ lệ số dư khoản cho vay so với giá trị của tài sản bảo đảm.
Theo đó, khoản 1 Điều 1 Thông tư 22 sửa đổi, bổ sung như sau: Khoản cho vay thế chấp nhà là khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà, bao gồm khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà đáp ứng các điều kiện sau: Nguồn tiền trả nợ không phải là nguồn tiền cho thuê nhà hình thành từ khoản cho vay.
Cùng với đó, nhà đã hoàn thành theo hợp đồng mua bán nhà; ngân hàng, chi nhánh ngân hàng nước ngoài có đầy đủ quyền hợp pháp để xử lý nhà thế chấp khi khách hàng không trả được nợ theo quy định của pháp luật về giao dịch đảm bảo; nhà hình thành từ khoản cho vay thế chấp này phải được định giá độc lập.
Thông tư cũng nêu rõ, khoản cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ được xác định theo quy định của pháp luật về nhà ở đáp ứng các điều kiện: Đối với khoản cho vay thế chấp nhà sẽ bao gồm khoản cho vay thế chấp nhà để mua nhà ở đáp ứng các điều kiện theo quy định trong đó có điều kiện phải hoàn thành để bàn giao và khoản cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ.
Với khoản cho vay mua nhà ở xã hội, mua nhà ở theo chương trình, dự án hỗ trợ của Chính phủ, không phải đáp ứng điều kiện nhà đã hoàn thành để bàn giao và có hệ số rủi ro thấp hơn so với các khoản cho vay thế chấp nhà ở khác chỉ ở mức 20%-50%, nhằm thực hiện chủ trương khuyến khích nhà ở xã hội của Chính phủ.
Ngân hàng Nhà nước cũng nhấn mạnh, điều kiện nhà đã hoàn thành theo hợp đồng mua bán nhà chỉ áp dụng đối với khoản cho vay thế chấp nhà (được áp dụng mức hệ số rủi ro thấp hơn so với các khoản phải đòi được bảo đảm bằng bất động sản khác). Trường hợp tổ chức, cá nhân có nhu cầu xây dựng, mua nhà ở hình thành trong tương lai thế chấp chính nhà ở hình thành trong tương lai này sẽ thuộc trường hợp khoản cho vay bảo đảm bằng bất động sản theo quy định.
Ngân hàng Nhà nước khẳng định, quy định này không hạn chế quyền của tổ chức, cá nhân mua nhà ở hình thành trong tương lai, không trái với các quy định hiện hành (Luật dân sự, Luật Nhà ở, Luật kinh doanh bất động sản, Luật đầu tư 2020, Luật các Tổ chức tín dụng 2024).
Trước đó, Hiệp hội Bất động sản Tp. Hồ Chí Minh (HoREA) vừa có văn bản gửi đến Ngân hàng Nhà nước về một số nội dung liên quan Thông tư số 22/2023/TT-NHNN có hiệu lực từ ngày 1/7 tới đây.
HoREA cho rằng, Thông tư 22 với nhiều nội dung mới, phù hợp với thực tiễn hơn. Nổi bật trong đó là quy định về cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ. Cụ thể, người vay được vay thế chấp bằng chính căn nhà ở xã hội đã có sẵn hoặc nhà ở xã hội hình thành trong tương lai...
Tuy nhiên cơ quan này băn khoăn khi Thông tư 41 (được sửa đổi, bổ sung tại Thông tư 22) quy định cá nhân vay tín dụng để mua nhà ở thương mại bảo đảm bằng bất động sản là nhà ở thương mại đó thì tổ chức tín dụng chỉ được cho vay đối với trường hợp nhà ở thương mại đã được hoàn thành để bàn giao, tức là nhà ở thương mại có sẵn.
Như vậy, Thông tư 22 không cho phép ngân hàng thương mại, chi nhánh ngân hàng nước ngoài cho cá nhân vay để mua nhà ở thương mại hình thành trong tương lai được thế chấp bằng chính căn nhà đó, cá nhân muốn được vay tín dụng để mua nhà ở thương mại hình thành trong tương lai phải thực hiện các biện pháp bảo đảm khác.
Trao đổi với báo chí, Luật sư Trương Thanh Đức - Giám đốc Công ty Luật ANVI cho rằng, Thông tư số 22/2023/TT-NHNN có sửa Điều 2 khoản 11 Thông tư số 41/2016/TT-NHNN chỉ là để phân định thế nào là khoản cho vay thế chấp nhà (với tài sản đã hình thành); không quy định với việc cho vay mua nhà ở hình thành trong tương lai.
Việc cho vay để mua nhà ở hình thành trong tương lai vẫn thực hiện ổn định theo Thông tư số 26/2015/TT-NHNN ngày 09/12/2015 của Thống đốc Ngân hàng Nhà nước.
Theo luật sư Trương Thanh Đức, Thông tư số 22/2023/TT-NHNN sửa đổi theo hướng mở hơn, lỏng hơn, cơi nới hơn chứ không hề cấm hay thắt chặt. Một số ý kiến quan ngại hiện nay đang nhầm từ hệ số rủi ro sang điều kiện cho vay nhà trên giấy.
Tin liên quan