Thuế GTGT, hóa đơn thay đổi: Doanh nghiệp cần rà soát gì?


BNEWS Quy định về hoàn thuế GTGT cũng có những thay đổi ảnh hưởng trực tiếp đến công tác chuẩn bị hồ sơ của doanh nghiệp.

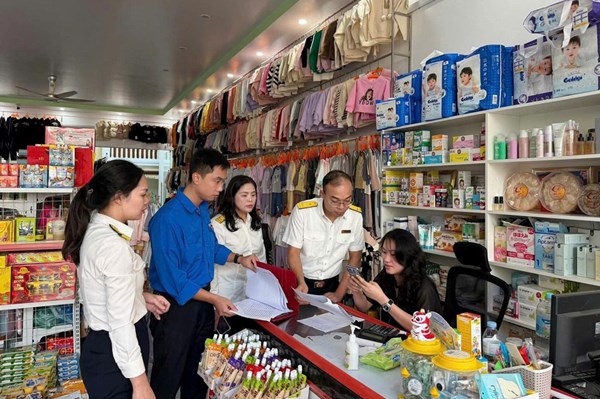
Doanh nghiệp làm việc tại một cơ quan thuế tại Hà Nội. Ảnh: TTXVN
Hàng loạt quy định mới về thuế giá trị gia tăng (GTGT), kê khai và hóa đơn điện tử đang đặt ra yêu cầu doanh nghiệp phải rà soát lại quy trình kế toán, mua bán, hợp đồng và kiểm soát chứng từ để hạn chế rủi ro trong thực hiện nghĩa vụ thuế.
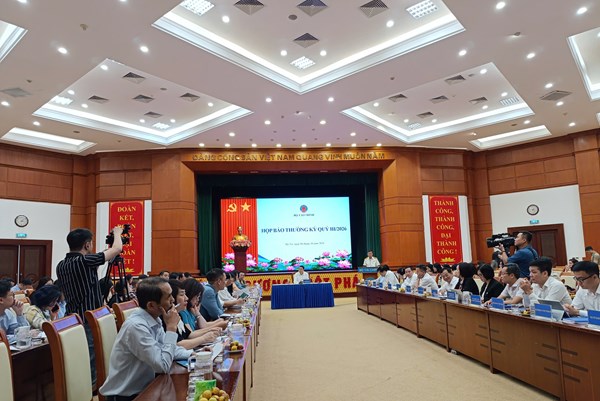
Đây là những nội dung được trao đổi tại Hội nghị đối thoại “Thuế GTGT và hóa đơn; điểm mới và tác động đến doanh nghiệp”, do Trung tâm Xúc tiến đầu tư và Hỗ trợ doanh nghiệp Hà Nội thuộc Sở Tài chính Hà Nội tổ chức ngày 18/8. Hội nghị tập trung vào tác động của các quy định mới đối với quy trình mua hàng, bán hàng, hợp đồng, giá bán, nghiệm thu, lập và xử lý hóa đơn, kê khai, đối soát dữ liệu, khấu trừ thuế và kiểm soát dòng tiền.
Một thay đổi đáng chú ý là quy định về kỳ khai thuế GTGT đối với doanh nghiệp mới thành lập.Theo ThS. Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn Thuế Việt Nam (VTCA), người nộp thuế mới bắt đầu hoạt động, kinh doanh được khai thuế theo quý trong năm đầu tiên.
Sang năm tiếp theo, doanh nghiệp tiếp tục được khai theo quý, trừ trường hợp doanh thu của năm dương lịch bắt đầu hoạt động vượt 50 tỷ đồng, kể cả khi thời gian hoạt động chưa đủ 12 tháng. Khi đó, doanh nghiệp phải chuyển sang kê khai thuế GTGT theo tháng.
Quy định này thay đổi so với trước đây, khi doanh nghiệp mới bắt đầu hoạt động phải đủ 12 tháng mới căn cứ doanh thu của năm dương lịch trước liền kề để xác định kỳ khai thuế theo tháng hay quý.
Đáng lưu ý, nếu khai bổ sung thuế GTGT làm doanh thu năm 2025 vượt ngưỡng 50 tỷ đồng, người nộp thuế phải chuyển sang khai theo tháng từ tháng đầu tiên của quý tiếp theo.
Doanh nghiệp đồng thời phải nộp lại hồ sơ khai thuế theo tháng của các quý trước đó, xác định nghĩa vụ thuế từng tháng và tiền chậm nộp, dù không bị xử phạt hành chính về việc chậm nộp các hồ sơ khai thuế tháng phải nộp lại.
Quy định về hoàn thuế GTGT cũng có những thay đổi ảnh hưởng trực tiếp đến công tác chuẩn bị hồ sơ của doanh nghiệp.
Đối với hoàn thuế xuất khẩu, đầu tư và trường hợp áp dụng thuế suất 5%, doanh nghiệp sử dụng Phụ lục 01-8/GTGT kèm tờ khai 01/GTGT hoặc 02/GTGT thay cho Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước 01/HT. Thời điểm chuẩn bị hồ sơ hoàn thuế được thực hiện đồng thời với thời điểm khai chỉ tiêu đề nghị hoàn thuế.
Bà Hải cho biết số thuế đề nghị hoàn phải bảo đảm đủ điều kiện khấu trừ và hoàn thuế ngay tại thời điểm kê khai. Doanh nghiệp chỉ khai chỉ tiêu đề nghị hoàn đối với hóa đơn mua vào đủ điều kiện hoàn thuế và các khoản đề nghị hoàn của kỳ trước chuyển sang đã đáp ứng điều kiện.

Một đơn vị phát hành hoá đơn điện tử khởi tạo từ máy tính tiền. Ảnh: TTXVN
Thay đổi đáng chú ý về hóa đơn điện tử
Cùng với thuế GTGT, quy định về hóa đơn điện tử từ ngày 1/7 có nhiều nội dung mới liên quan đến đối tượng sử dụng, thời điểm lập, nội dung và xử lý hóa đơn đã lập, cũng như đăng ký, ngừng và tạm ngừng sử dụng hóa đơn.
Một thay đổi có tác động trực tiếp đến các doanh nghiệp dịch vụ liên quan đến thời điểm xuất hóa đơn đối với tiền đặt cọc.Trước ngày 1/7, doanh nghiệp phải lập hóa đơn tại thời điểm nhận tiền đặt cọc. Từ ngày 1/7, theo quy định mới, doanh nghiệp không xuất hóa đơn khi nhận khoản đặt cọc đáp ứng quy định của pháp luật dân sự mà lập hóa đơn khi dịch vụ hoàn thành hoặc theo từng công đoạn dịch vụ hoàn thành.
Doanh nghiệp cần có hồ sơ chứng minh khoản thanh toán mang tính chất đặt cọc, như hợp đồng ghi rõ số tiền hoặc tỷ lệ đặt cọc, điều khoản xử lý vi phạm và chứng từ thanh toán.Quy định mới cũng cụ thể hóa việc xử lý hóa đơn điện tử đã lập. Với một số hóa đơn điều chỉnh, thay thế, bên bán khai doanh thu và thuế GTGT đầu ra tại kỳ hiện tại, tương ứng thời điểm lập hóa đơn; bên mua khai giá trị hàng hóa, dịch vụ mua vào trong kỳ và thực hiện điều chỉnh thuế GTGT đầu vào được khấu trừ của các kỳ trước theo các chỉ tiêu liên quan.
Những thay đổi này khiến việc rà soát quy trình nội bộ, kế toán, tài chính và hoạt động sản xuất kinh doanh trở thành nội dung doanh nghiệp cần đặc biệt chú ý.
Bà Hải nhấn mạnh việc cập nhật và thực hiện đúng quy định là cơ sở để doanh nghiệp giảm thiểu rủi ro, nhất là trong kê khai, sử dụng hóa đơn và thực hiện nghĩa vụ thuế.
Tin liên quan