Thuế tài nguyên khoáng sản: Tính đủ nhưng phải đúng để thuế không chồng thuế


BNEWS Tình trạng thuế chồng thuế đang tồn tại khi 2 cách tính thuế tài nguyên và thu phí cấp quyền khai thác là tương tự nhau, tác động mạnh đến hoạt động của doanh nghiệp, khiến giảm sức cạnh tranh.
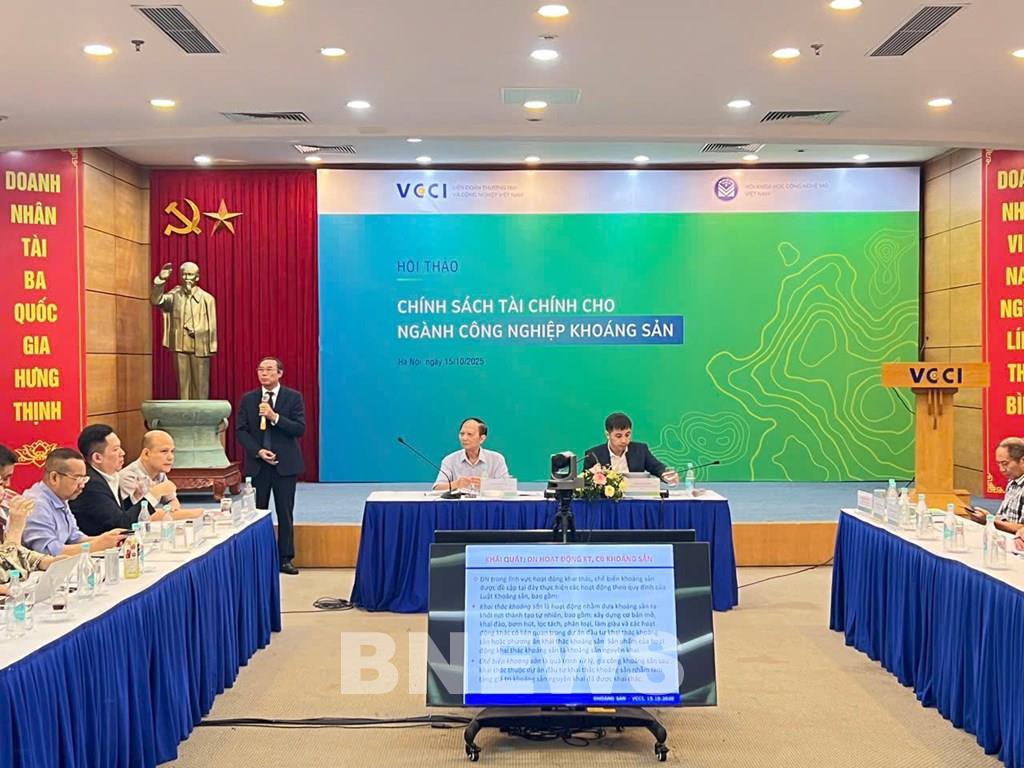
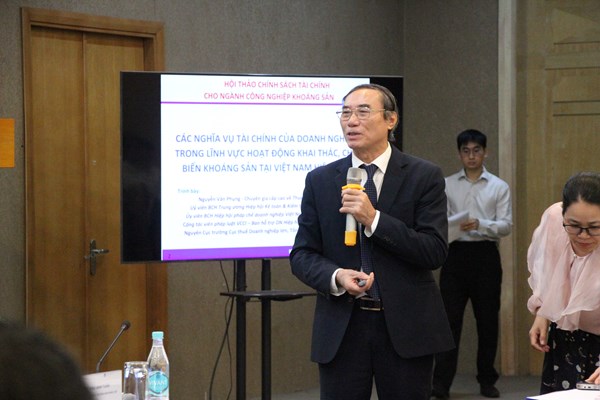
Theo các chuyên gia, chính sách pháp luật về thuế tài nguyên khoáng sản cần đơn giản hóa thủ tục cấp phép khai thác, chế biến khoáng sản, đặc biệt là khoáng sản mang tính chiến lược. Ảnh: Ngọc Quỳnh/Bnews/vnanet.vn
Sáng 15/10, tại Hà Nội, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp cùng Hội Khoa học công nghệ mỏ Việt Nam tổ chức hội thảo Chính sách tài chính cho ngành công nghiệp khoáng sản.
Hội thảo là diễn đàn quy tụ đại diện từ cơ quan quản lý nhà nước, các doanh nghiệp và chuyên gia nhằm thảo luận về chính sách tài chính với ngành công nghiệp khoáng sản, tháo gỡ khó khăn cho các doanh nghiệp trong ngành, tăng cường đầu tư, đề xuất các giải pháp để tiếp tục hoàn thiện chính sách pháp luật đối với ngành công nghiệp khai khoáng.
Ông Nguyễn Văn Phụng, Chuyên gia cấp cao về Thuế và Quản trị doanh nghiệp cho hay, thực hiện các nghĩa vụ tài chính theo Luật Địa chất và Khoáng sản ban hành ngày 29/11/2024, doanh nghiệp cần nộp tiền cấp quyền khai thác khoáng sản; hoàn trả chi phí đánh giá tiềm năng khoáng sản, chi phí thăm dò khoáng sản; nộp thuế, phí và lệ phí theo quy định của pháp luật như thuế tài nguyên, thuế xuất khẩu, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp… phí bảo vệ môi trường đối với tài nguyên khoáng sản; phí khai thác sử dụng thông tin, dữ liệu về địa chất khoáng sản; lệ phí cấp phép hoạt động khoáng sản…; đồng thời, nộp tiền ký quỹ bảo vệ môi trường trong khai thác khoáng sản, chưa kể tới nhiều khoản đóng góp xây dựng, duy tu công trình cơ sở hạ tầng kỹ thuật, công trình bảo vệ môi trường.
Nhìn vào nhiều nghĩa vụ tài chính áp dụng đối với doanh nghiệp hoạt động trong lĩnh vực khai thác, chế biến khoáng sản, có thể thấy tình trạng chồng chéo, nói cách khác là thuế chồng thuế khi 2 công thức tính thuế tài nguyên và thu phí cấp quyền khai thác là tương tự nhau; mỗi khoản thu, dường như tạo gánh nặng hơn cho doanh nghiệp, tác động mạnh mẽ đến kết quả sản xuất kinh doanh của doanh nghiệp, khiến họ bị giảm sức cạnh tranh và ảnh hưởng tới nhiệm vụ đầu tư công nghệ, quản lý tài nguyên bền vững,
Trước thực trạng này, ông Nguyễn Văn Phụng khuyến nghị Bộ Tài chính và cơ quan soạn thảo cần nghiên cứu, làm rõ nội hàm, đạo lý, phương thức quản lý để có thể thống nhất chính sách 2 khoản thu, đồng thời cũng làm giảm bớt thủ tục hành chính trong quản lý, tiết giảm chi phí xã hội trong quản lý thực thi và tuân thủ của doanh nghiệp.
Bên cạnh đó, áp dụng các cơ chế khuyến khích doanh nghiệp đầu tư bền vững, đổi mới công nghệ khai thác, chế biến để tăng hiệu suất thu hồi, tận thu khoáng sản, tiết kiệm tài nguyên, bảo vệ môi trường; sửa đổi một số quy định trong Luật Thuế tài nguyên, phí bảo vệ môi trường đối với khai thác khoáng sản, bảo đảm đơn giản, minh bạch, thống nhất, mức động viên hợp lý.
Chia sẻ thực tiễn tại doanh nghiệp, đại diện Công ty Masan High-tech Materials, cho hay, thực hiện các nghĩa vụ tài chính trong lĩnh vực khai thác tài nguyên khoáng sản, bản thân Masan cũng vướng phải không ít thách thức; theo đó, thủ tục cấp phép khai thác và chế biến khoáng sản, đặc biệt với các loại khoáng sản chiến lược, vẫn còn kéo dài, khiến Masan mất cơ hội đầu tư và khó tận dụng được thời điểm thị trường thuận lợi.
Kể từ khi đầu tư và đi vào hoạt động, Masan đang phải áp dụng nộp thuế tài nguyên thuế suất từ 6%-25%, tiền cấp quyền khai thác khoáng sản, phí bảo vệ môi trường phát sinh cùng nhiều sự thay đổi khác về quy định thuế gây bất lợi cho các sản phẩm khoáng sản và ngành khai thác.
Những vướng mắc này khiến doanh nghiệp bị giảm lợi ích kinh tế của các dự án so với thời điểm cấp phép, giảm tính thu hút của các dự án khoáng sản khi nền tảng chính sách và tổng thuế phí (chưa bao gồm thuế thu nhập doanh nghiệp) khoảng 24%-26% doanh thu...
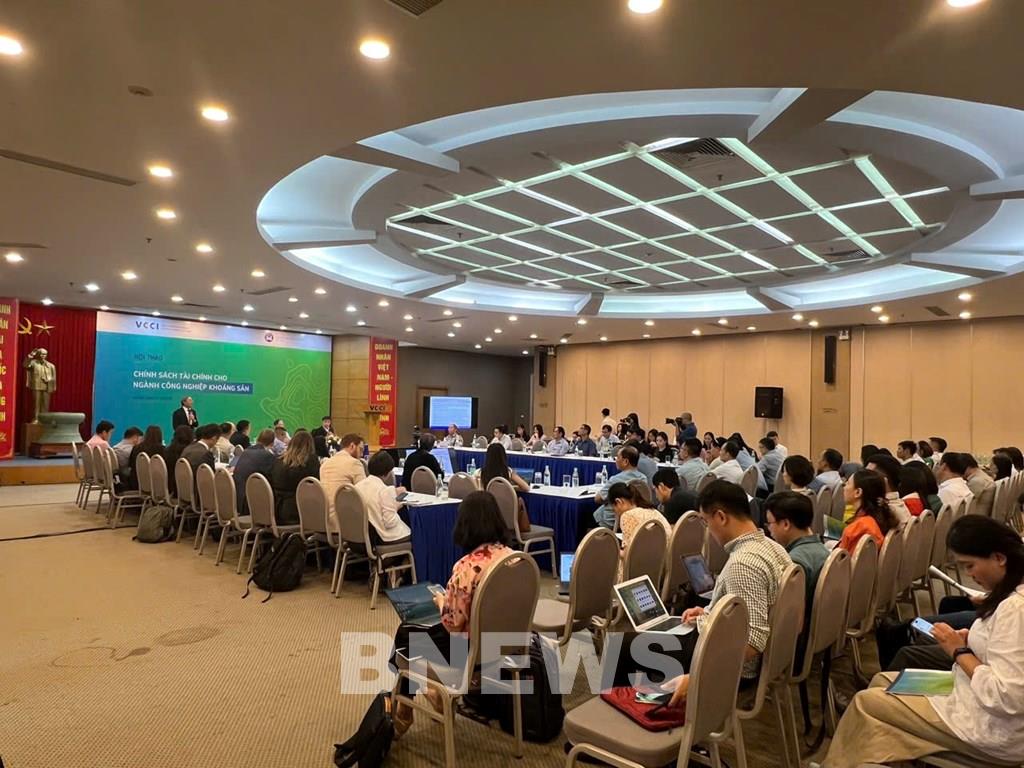
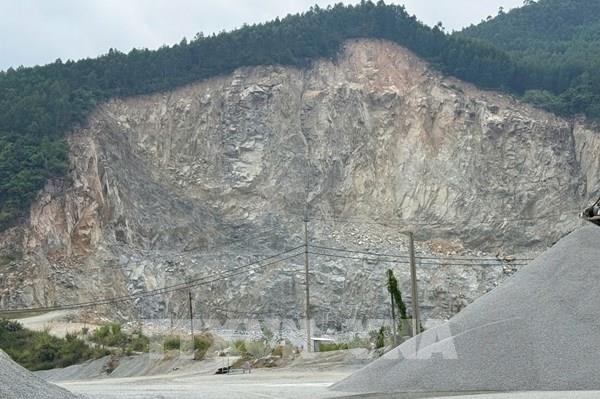
Cần khuyến khích doanh nghiệp đầu tư bền vững, đổi mới công nghệ khai thác, chế biến để tăng hiệu suất thu hồi, tận thu khoáng sản, tiết kiệm tài nguyên, bảo vệ môi trường... Ảnh: Ngọc Quỳnh/Bnews/vnanet.vn
Trước thực trạng này, đại diện Công ty Masan High-tech Materials đề xuất, Bộ Tài chính và cơ quan soạn thảo văn bản pháp luật về thuế tài nguyên khoáng sản cần đơn giản hóa thủ tục cấp phép khai thác, chế biến khoáng sản, đặc biệt là khoáng sản mang tính chiến lược.
Trong trường hợp cần đẩy nhanh dự án khai thác và chế biến khoáng sản, ban hành một Nghị quyết hoặc cơ chế đặc thù cho phép doanh nghiệp có thể vừa triển khai đầu tư xây dựng, vừa song song hoàn thiện hồ sơ, nhằm rút ngắn thời gian và thúc đẩy hiệu quả đầu tư. Ngoài ra, cần tích cực tham vấn doanh nghiệp trong quá trình xây dựng chính sách; xem xét cơ chế đảm bảo quyền lợi cho nhà đầu tư, ví dụ chính sách mới bất lợi chỉ áp dụng cho dự án sau khi hình thành chính sách.
Góp ý xây dựng chính sách, ông Nguyễn Tiến Chỉnh, Trưởng Ban Khoa học Công nghệ, Hội Khoa học và Công nghệ Mỏ Việt Nam cho rằng, chính sách thuế phí phải hợp lý đảm bảo nguồn thu cho ngân sách; đồng thời cũng phải đảm bảo, khuyến khích các nhà đầu tư khai thác tài nguyên khoáng sản có hiệu quả nhằm “nuôi dưỡng” nguồn thu và đảm bảo lợi ích của cư dân vùng có khoáng sản, nhằm phát triển bền vững ngành khai khoáng
Luật Địa chất và Khoáng sản 2024 vừa được ban hành có nhiều điểm mới, dựa trên những yêu cầu rà soát, sửa đổi Luật Thuế tài nguyên 2009 cho phù hợp; trong đó vấn đề thuế tài nguyên và tiền cấp quyền khai thác cần được làm sáng tỏ. Mục đích cơ bản của quản lý hoạt động khoáng sản là khai thác, sử dụng hợp lý, tiết kiệm tài nguyên khoáng sản, khoáng sản không tái tạo, khan hiếm phải đánh thuế.
Mục đích của thuế tài nguyên là gồm: thu ngân sách thực hiện vai trò Nhà nước là chủ sở hữu tài nguyên khoáng sản; tạo điều kiện cho doanh nghiệp khai thác khoáng sản phát triển bền vững, khuyến khích tận thu tài nguyên; đảm bảo hài hòa lợi ích: Nhà nước, doanh nghiệp, cư dân vùng khoáng sản. Nhà nước sẽ thông qua luật và các chính sách thuế, phí làm công cụ để điều tiết. Chính sách cần công khai và minh bạch
Hiện nay, cả 2 khoản thu là thuế tài nguyên và tiền cấp quyền đều đánh vào cùng một đối tượng– quyền khai thác tài nguyên khoáng sản– nhưng có nguồn gốc pháp lý ban hành khác nhau: Một là, thuế tài nguyên thuộc hệ thống thuế quốc gia do Bộ Tài chính quy định (Luật Thuế tài nguyên).Hai là tiền cấp quyền khai thác khoáng sản thuộc pháp luật chuyên ngành tài nguyên/khoáng sản do Bộ Nông nghiệp và Môi trường quy định theo (Luật Địa chất và Khoáng sản 2024). Việc thiết kế không hài hòa sẽ gây ra tình trạng “thuế chồng thuế', làm tăng gánh nặng cho doanh nghiệp, giảm hiệu quả khai thác và gây bất bình đẳng so với thông lệ quốc tế. Thuế tài nguyên hiện hành ở Việt Nam không giống như ở các quốc gia có ngành khai khoáng phát triển.
Ở các nước, thường chỉ có một khoản thu dưới dạng thuế tài nguyên tính linh hoạt theo sản lượng, giá trị, lợi nhuận hoặc giá thị trường. Trong khi đó, Việt Nam vừa thu thuế tài nguyên từ 3%–25%, vừa thu tiền cấp quyền khai thác khoáng sản 1%–5%, dẫn tới tổng nghĩa vụ tài chính cao so với các nước. Gộp 2 khoản thuế tài nguyên và tiền cấp quyền khai thác đối với than là 12%-14%; đối với quặng tinh boxit 14%; đối với đất hiếm là 20% doanh thu; đối với quặng đa kim – vonfram là khoảng 22% doanh thu.Đó là chưa kể chính sách thuế phí liên quan tới hoạt động khoáng sản tăng cao do quá chú trọng tới nguồn thu ngân sách. Việc này, không chỉ gây ảnh hưởng đến cân đối tài chính của ngành khai khoáng mà còn gián tiếp tác động làm tổn thất tài nguyên tang do điều kiện khai thác khó khăn, giá thành cao. Trước thực trạng này, Ts Nguyễn Tiến Chỉnh đề xuất hoàn thiện chính sách thuế tài nguyên và tiền cấp quyền theo hướng, ưu tiên khai thác tận thu tối đa tài nguyên khoáng san, bảo vệ môi trường; nghiên cứu gộp thuế tài nguyên và tiền cấp quyền khai thác mỏ khoáng sản thành một loại thuế tài nguyên do Bộ Tài chính thống nhất quản lý. Tính đúng tính đủ thuế suất thuế tài nguyên.Quy định về đấu giá quyền khai thác khoáng sản sửa đổi theo hướng: Đấu giá quyền khai thác “mua mỏ” là đấu giá nộp thuế tài nguyên theo giá trị tô mỏ đảm bảo hài hòa lợi ích. Giá sàn là mức thuế tài nguyên; hoặc đấu thầu quyền khai thác khoáng sản. Doanh nghiệp có phương án khai thác hợp lý và tốt nhất là giá thành hợp lý, tận thu tối đa tài nguyên khoáng sản, đảm bảo an toàn và bảo vệ môi trường, giá cả hợp lý thì được cấp quyền khai thác.
Tin liên quan