Thuế thu nhập cá nhân mới giảm áp lực thuế khuyến khích chi cho giáo dục và y tế


BNEWS Luật Thuế thu nhập cá nhân năm 2025 sẽ chính thức có hiệu lực từ ngày 1/7/2026 và đang nhận được sự quan tâm lớn của xã hội.
TS. Lê Thị Thùy Vân, Phó Viện trưởng Viện Chiến lược và Chính sách kinh tế - tài chính (Bộ Tài chính) cho biết dự thảo Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân có ý nghĩa quan trọng trong việc thể chế hóa các định hướng lớn của Đảng và Nhà nước, đồng thời tạo thuận lợi cho người dân và góp phần thúc đẩy phát triển kinh tế - xã hội.
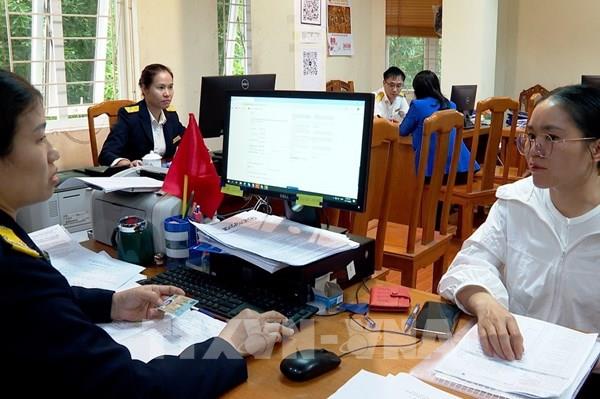
Cục Thuế Hà Nội đã khuyến khích người nộp thuế thực hiện nộp hồ sơ quyết toán thuế thu nhập cá nhân qua bưu điện. Ảnh minh họa: TTXVN
Theo TS. Lê Thị Thùy Vân, Luật Thuế thu nhập cá nhân năm 2025 sẽ chính thức có hiệu lực từ ngày 1/7/2026 và đang nhận được sự quan tâm lớn của xã hội. Vì vậy, việc ban hành dự thảo Nghị định quy định chi tiết một số điều của Luật vào thời điểm hiện nay là rất cần thiết nhằm bảo đảm Luật được triển khai đồng bộ và hiệu quả ngay từ đầu.
TS. Lê Thị Thùy Vân cho biết, cụ thể hóa kịp thời các chủ trương, định hướng cải cách chính sách thuế của Đảng và Nhà nước, góp phần bảo đảm tính thống nhất của hệ thống pháp luật, phù hợp với Chiến lược phát triển kinh tế - xã hội và Chiến lược cải cách hệ thống thuế đến năm 2030.
Bên cạnh đó, Dự thảo Nghị định góp phần thể chế hóa các định hướng lớn về phát triển các lĩnh vực ưu tiên như khoa học công nghệ, chuyển đổi số, giáo dục và y tế, qua đó giúp chính sách thuế gắn chặt hơn với mục tiêu phát triển kinh tế - xã hội. Đồng thời, tạo cơ sở pháp lý đầy đủ để triển khai Luật trên thực tế, làm rõ các nội dung quan trọng như xác định thu nhập chịu thuế, các khoản miễn, giảm thuế và điều kiện áp dụng.
Theo TS. Lê Thị Thùy Vân, Nghị định không chỉ đơn thuần là văn bản hướng dẫn kỹ thuật mà còn là công cụ quan trọng bảo đảm chính sách thuế mới được triển khai thống nhất, hiệu quả và đi vào cuộc sống.
Nhấn mạnh về khía cạnh “thể chế hóa chủ trương”, TS. Lê Thị Thùy Vân cho rằng dự thảo Nghị định góp phần định hướng hoàn thiện chính sách thuế theo hướng hiện đại, phát huy đồng thời vai trò điều tiết thu nhập, tạo nguồn thu cho ngân sách và hỗ trợ phát triển kinh tế - xã hội có mục tiêu.Theo TS. Lê Thị Thùy Vân, nội dung của dự thảo đã thể chế hóa nhiều chủ trương, chính sách của Đảng liên quan đến thúc đẩy phát triển các ngành, lĩnh vực ưu tiên, đặc biệt là khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, cũng như giáo dục, đào tạo và y tế.
Những định hướng này đã được nêu trong nhiều văn bản quan trọng như Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia; Nghị quyết số 68-NQ/TW ngày 4/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân; Nghị quyết số 71-NQ/TW ngày 22/8/2025 của Bộ Chính trị về đột phá phát triển giáo dục và đào tạo; Nghị quyết số 72-NQ/TW ngày 09/9/2025 của Bộ Chính trị về một số giải pháp đột phá, tăng cường bảo vệ, chăm sóc và nâng cao sức khỏe nhân dân... Theo TS. Lê Thị Thùy Vân, việc cụ thể hóa các chủ trương này thông qua chính sách thuế sẽ góp phần thực hiện mục tiêu phát triển nhanh và bền vững của đất nước, nâng cao tiềm lực khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và chất lượng nguồn nhân lực, đồng thời cải thiện toàn diện đời sống nhân dân.Đây cũng là những mục tiêu quan trọng được đặt ra trong Kết luận 18-KL/TW ngày 2/4/2026 của Ban chấp hành trung ương Đảng khóa XIV về Kế hoạch phát triển kinh tế - xã hội, tài chính quốc gia và vay, trả nợ công, đầu tư công trung hạn 5 năm 2026 - 2030 gắn với thực hiện mục tiêu phấn đấu tăng trưởng "2 con số".
Về các chính sách hỗ trợ người dân, TS. Lê Thị Thùy Vân cho biết dự thảo Nghị định được xây dựng theo hướng ưu đãi có mục tiêu và gắn với kết quả đầu ra thay vì dàn trải. Dự thảo gồm 7 chương, 70 điều, trong đó quy định cụ thể 21 khoản thu nhập được miễn thuế. So với quy định hiện hành, các nội dung mới được kỳ vọng sẽ giúp giảm nghĩa vụ thuế cho đa số người nộp thuế, đặc biệt là nhóm người lao động có thu nhập trung bình và thấp. Theo TS. Lê Thị Thùy Vân, các quy định mới không chỉ giảm gánh nặng tài chính mà còn đơn giản hóa thủ tục kê khai, quyết toán thuế, tạo điều kiện thuận lợi hơn cho người dân trong quá trình thực hiện nghĩa vụ thuế. Những nội dung này thể hiện qua việc điều chỉnh mức giảm trừ gia cảnh, áp dụng biểu thuế lũy tiến từng phần, mở rộng các khoản thu nhập được miễn, giảm thuế cũng như điều chỉnh ngưỡng doanh thu chịu thuế đối với cá nhân kinh doanh.Ngoài ra, ngưỡng tính thuế đối với một số khoản thu nhập từ thừa kế, quà tặng, trúng thưởng, tiền bản quyền và nhượng quyền thương mại cũng được nâng từ 10 triệu đồng lên 20 triệu đồng.
Đáng chú ý, dự thảo Nghị định còn đưa ra nhiều chính sách ưu đãi mới như miễn thuế trong 5 năm đối với nhân lực công nghệ số chất lượng cao và nhân lực công nghệ cao; miễn thuế đối với thu nhập từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.Đồng thời, dự thảo bổ sung các quy định liên quan đến khoản giảm trừ cho chi phí y tế và giáo dục. Theo TS. Lê Thị Thùy Vân, các chính sách giảm trừ đối với chi phí giáo dục và y tế không chỉ giúp tăng thu nhập khả dụng cho người dân mà còn thể hiện vai trò của chính sách thuế trong việc đồng tài trợ cho đầu tư vào vốn con người yếu tố cốt lõi của tăng trưởng dài hạn.
Ở góc độ so sánh quốc tế, TS. Lê Thị Thùy Vân cho rằng các chính sách hỗ trợ người nộp thuế trong dự thảo Nghị định không chỉ phù hợp mà còn tiệm cận khá rõ với xu hướng cải cách thuế thu nhập cá nhân trên thế giới. Theo kinh nghiệm quốc tế, nhiều quốc gia đã áp dụng cơ chế giảm trừ hoặc khấu trừ thuế đối với các khoản chi tiêu cho y tế và giáo dục nhằm chia sẻ rủi ro với người dân, đồng thời khuyến khích đầu tư cho nguồn nhân lực và bảo đảm an sinh xã hội. Điểm chung trong thiết kế chính sách của các nước là các khoản giảm trừ này thường được xây dựng theo hướng có mục tiêu, gắn với mức chi thực tế và có giới hạn nhất định để bảo đảm hiệu quả điều tiết. Các mức giảm trừ cũng thường được xác định linh hoạt, gắn với thu nhập bình quân đầu người hoặc điều kiện kinh tế - xã hội của từng quốc gia.Theo TS. Lê Thị Thùy Vân, dự thảo Nghị định của Việt Nam đã tiếp thu khá đầy đủ xu hướng này. Ngoài việc kế thừa và nâng cao mức giảm trừ gia cảnh (15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho người phụ thuộc), dự thảo còn bổ sung quy định khấu trừ thêm chi phí y tế và giáo dục cho cả người nộp thuế và người phụ thuộc, phù hợp với mức chi tiêu bình quân cũng như thông lệ quốc tế.
Bên cạnh đó, các chính sách như miễn thuế 5 năm cho nhân lực công nghệ cao, miễn thuế đối với chuyển nhượng chứng chỉ quỹ mở khi nắm giữ từ 2 năm trở lên, hay giảm 50% thuế lợi tức từ quỹ đầu tư chứng khoán và bất động sản trong 5 năm cũng được đánh giá là phù hợp với xu hướng chung của thế giới trong việc thu hút nhân tài công nghệ và khuyến khích đầu tư dài hạn. Đánh giá về các nhóm chính sách nổi bật, TS. Lê Thị Thùy Vân cho rằng có hai nhóm chính sách có ý nghĩa lớn đối với phát triển kinh tế. Thứ nhất là nhóm chính sách liên quan đến nhân lực và đổi mới sáng tạo nền tảng của mô hình tăng trưởng mới của Việt Nam. Việc mở rộng các khoản thu nhập được miễn, giảm thuế cho nhân lực công nghệ cao và hoạt động khoa học công nghệ cho thấy định hướng rõ ràng của chính sách thuế trong việc tái định hướng dòng nguồn lực vào các khu vực có khả năng tạo ra giá trị gia tăng cao và có tác động lan tỏa lớn đối với tăng trưởng. Thứ hai là nhóm chính sách đối với thị trường vốn, đặc biệt liên quan đến phát triển chứng chỉ quỹ. Theo TS. Lê Thị Thùy Vân, thay vì đánh thuế theo giao dịch ngắn hạn, chính sách mới hướng tới khuyến khích hành vi đầu tư dài hạn và phát triển nhà đầu tư tổ chức, qua đó góp phần cải thiện cấu trúc thị trường vốn và giảm tính đầu cơ. Đây là cách tiếp cận phù hợp với thông lệ quốc tế trong việc sử dụng chính sách thuế để định hình hành vi thị trường và phát triển thị trường vốn bền vững. Để Nghị định sau khi ban hành có thể đi vào cuộc sống một cách hiệu quả, TS. Lê Thị Thùy Vân cho rằng cần lưu ý một số vấn đề. Trước hết là đẩy mạnh công tác tuyên truyền, hướng dẫn cụ thể và hỗ trợ kịp thời cho người dân, đặc biệt đối với các quy định liên quan đến khoản giảm trừ, miễn, giảm thuế và các loại thu nhập mới phát sinh trong nền kinh tế số. Cùng với đó, người nộp thuế cần chủ động cập nhật đầy đủ các quy định mới, đồng thời chuẩn bị hồ sơ, chứng từ cần thiết để được hưởng các chính sách hỗ trợ. Chẳng hạn, cần lưu giữ bảng kê tiền lương làm ban đêm, làm thêm giờ; quyết định thôi việc hoặc mất việc; hóa đơn, chứng từ chi phí y tế và giáo dục; hoặc theo dõi chính xác doanh thu đối với hộ kinh doanh để áp dụng đúng ngưỡng miễn thuế. Ngoài ra, các tổ chức trả thu nhập như doanh nghiệp, cơ quan, đơn vị cũng cần thực hiện nghiêm túc việc khấu trừ thuế, lập bảng kê và cung cấp chứng từ cho người lao động, đặc biệt đối với các khoản tiền làm thêm giờ, trợ cấp thôi việc hay đóng góp bảo hiểm hưu trí bổ sung.Theo TS. Lê Thị Thùy Vân, đây là cơ sở quan trọng để người nộp thuế thực hiện kê khai, quyết toán và được hưởng các chính sách khấu trừ, miễn giảm thuế đúng quy định.
Tin liên quan