Thuế tối thiểu toàn cầu - Bài 4: Cải cách hệ thống thuế theo chuẩn mực quốc tế


BNEWS Việc áp dụng thuế tối thiểu toàn cầu sẽ khiến các chính sách ưu đãi thuế hiện tại của Việt Nam trở nên kém hấp dẫn với các nhà đầu tư là các Tập đoàn công ty đa quốc gia thuộc đối tượng áp dụng.
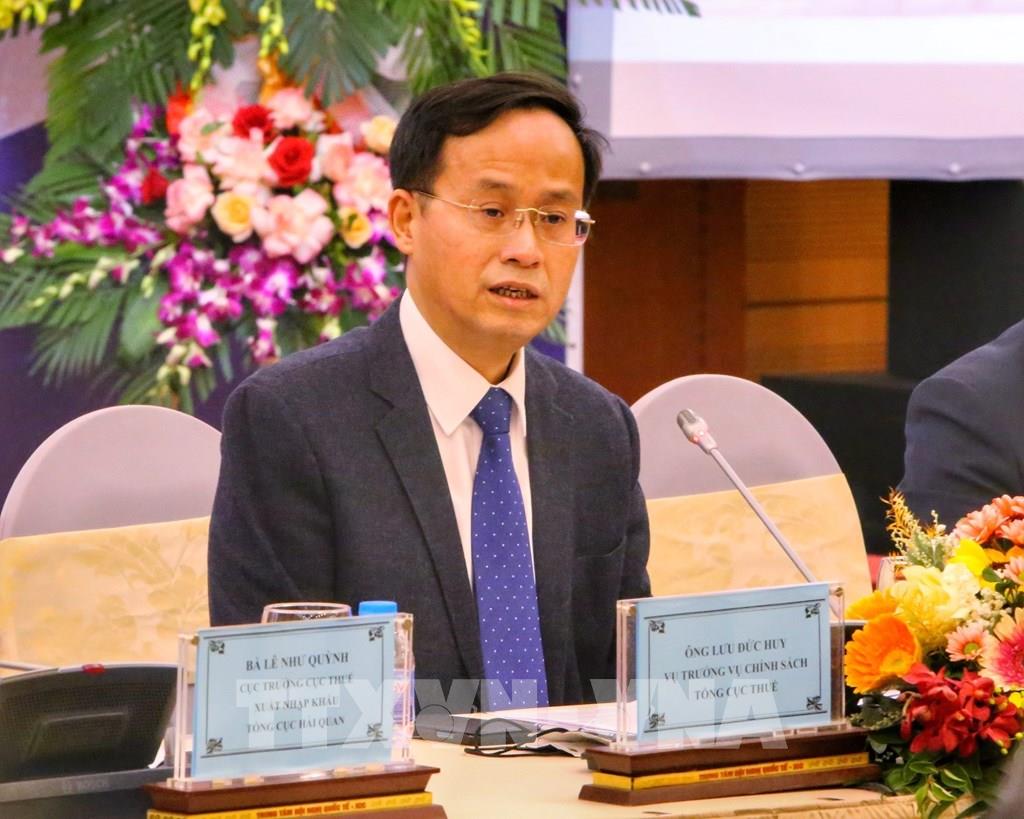
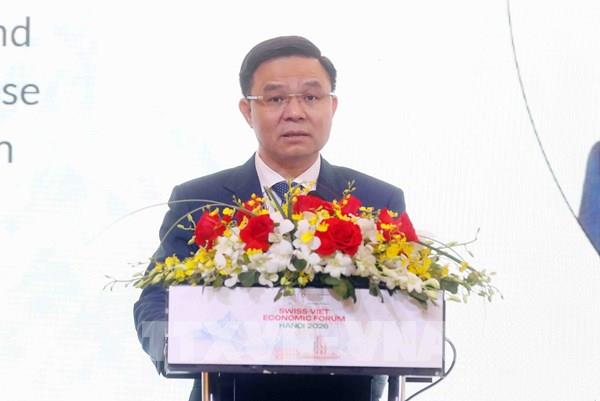
Ông Lưu Đức Huy, Vụ trưởng Vụ Chính sách (Tổng cục Thuế, Bộ Tài chính). Ảnh: Tuấn Đức - TTXVN
Để tạo môi trường cạnh tranh lành mạnh, đảm bảo tính công bằng của hệ thống thuế giữa các quốc gia và chống thất thu thuế, Tổ chức Hợp tác và Phát triển kinh tế (OECD) đã khởi xướng và được Nhóm các nền kinh tế phát triển và mới nổi hàng đầu thế giới thông qua Sáng kiến chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận để phân chia quyền đánh thuế, thực hiện đánh giá về phân bổ lợi nhuận và các nguyên tắc phân bổ lợi nhuận nhằm đảm bảo tất cả các doanh nghiệp hoạt động quốc tế phải trả mức thuế tối thiểu. Mức thuế này dự kiến sẽ chính thức có hiệu lực từ tháng 1/2024.
Ông Lưu Đức Huy, Vụ trưởng Vụ Chính sách (Tổng cục Thuế) đã có cuộc trao đổi với phóng viên TTXVN xung quanh vấn đề áp dụng mức thuế tối thiểu toàn cầu tới Việt Nam.
Phóng viên: Thưa ông, ưu đãi thuế, phí vẫn luôn là một trong những công cụ quan trọng để thu hút nhà đầu tư đến Việt Nam. Vậy việc áp dụng thuế tối thiểu toàn cầu sẽ ảnh hưởng như thế nào đến năng lực cạnh tranh, thu hút đầu tư của Việt Nam?
Vụ trưởng Lưu Đức Huy: Thuế tối thiểu toàn cầu có thể tác động đến vị thế cạnh tranh của Việt Nam trên nhiều phương diện. Việc áp dụng thuế tối thiểu toàn cầu sẽ khiến các chính sách ưu đãi thuế hiện tại của Việt Nam trở nên kém hấp dẫn với các nhà đầu tư là các Tập đoàn công ty đa quốc gia thuộc đối tượng áp dụng. Theo đó ảnh hưởng tới việc thu hút và mở rộng đầu tư chất lượng cao của các Tập đoàn công ty đa quốc gia này – những doanh nghiệp đóng vai trò quan trọng trong sự phát triển kinh tế của Việt Nam.
Đồng thời, thuế tối thiểu toàn cầu cũng gây ra tác động không nhỏ tới các doanh nghiệp cũng như có thể dẫn đến việc chuyển dịch đầu tư từ Việt Nam sang quốc gia khác có chính sách ưu đãi hấp dẫn hơn, môi trường đầu tư kinh doanh thuận lợi hơn. Việc thiếu vắng các Tập đoàn công ty đa quốc gia lớn cũng như các doanh nghiệp vệ tinh sẽ ảnh hưởng trực tiếp tới quyết định của các nhà đầu tư tiềm năng.
Ngoài sự đóng góp về vốn đầu tư cũng như tạo việc làm cho người lao động, các doanh nghiệp đầu tư nước ngoài (FDI) cũng đóng vai trò quan trọng trong việc chuyển giao công nghệ, đào tạo nhân lực trong nước, xây dựng các hệ sinh thái ngành, đặc biệt trong lĩnh vực quan trọng là công nghiệp hỗ trợ, kết nối doanh nghiệp Việt Nam tham gia vào chuỗi giá trị toàn cầu để góp phần phát triển công nghiệp Việt Nam. Theo đó sự đa dạng của sản phẩm, chất lượng sản phẩm cũng như giá trị thương hiệu sẽ bị tác động không nhỏ.
Qua khảo sát cho thấy, các yếu tố tác động đến doanh nghiệp nước ngoài quyết định đầu tư vào Việt Nam gồm thủ tục hành chính là yếu tố lớn nhất chiếm 70%; cải thiện về thủ tục visa và cho phép chuyên gia nước ngoài làm việc tại Việt Nam chiếm 47%; phát triển về cơ sở hạ tầng chiếm 53%; phát triển, đào tạo nguồn nhân lực chiếm 35%; phát triển về tăng trưởng xanh chiếm 29%. Đặc biệt, yếu tố ưu đãi về thuế thu nhập doanh nghiệp đứng gần cuối danh sách những yếu tố thu hút đầu tư nước ngoài chỉ chiếm 28%.
Như vậy, việc thay đổi chính sách ưu đãi thuế thu nhập doanh nghiệp do tác động của thuế tối thiểu toàn cầu cũng ảnh hưởng một phần trên phương diện các chỉ số xếp hạng tín nhiệm quốc gia, những yếu tố khác liên quan tới cải thiện môi trường đầu tư, kinh doanh cần được chú trọng hơn.
Phóng viên: Việc áp dụng thuế tối thiểu toàn cầu dự kiến từ ngày 1/1/2024 sẽ tác động như thế nào đối với các doanh nghiệp FDI tại Việt Nam cũng như các doanh nghiệp Việt Nam đang đầu tư tại nước ngoài, thưa ông?
Vụ trưởng Lưu Đức Huy: Việc áp dụng thuế tối thiểu toàn cầu có làm mất đi ưu đãi thuế Chính phủ Việt Nam dành cho các nhà đầu tư hiện hữu và tương lai. Cụ thể, theo tính toán, các nhà đầu tư hiện hữu sẽ phải nộp thêm trên 14.000 tỷ đồng.
Các nhà đầu tư có thể cân nhắc xem xét dịch chuyển đầu tư hoặc không mở rộng sản xuất nếu các nước khác có ưu đãi tốt hơn. Họ đang rất quan tâm đến các chính sách mà Việt Nam có thể áp dụng để thu hút đầu tư trong thời gian tới.
Phóng viên: Thưa ông, việc áp dụng thuế tối thiểu toàn cầu có thể tạo ra những cơ hội gì với Việt Nam?
Vụ trưởng Lưu Đức Huy: Việc áp dụng các quy định về thuế tối thiểu toàn cầu mang lại cho Việt Nam những cơ hội mới.
Theo đó, sẽ tăng nguồn thu ngân sách nhà nước từ phần thu thuế bổ sung. Việc áp dụng thuế tối thiểu toàn cầu sẽ góp phần tăng cường hội nhập quốc tế của Việt Nam, cải cách hệ thống thuế theo hướng phù hợp với thông lệ và chuẩn mực quốc tế thông qua việc sửa đổi chính sách thuế thu nhập doanh nghiệp và pháp luật có liên quan.
Việc các nước ban hành các chính sách ưu đãi thuế thu nhập doanh nghiệp để thu hút đầu tư nước ngoài khiến cho hiện tượng trốn thuế, tránh thuế, chuyển giá, chuyển lợi nhuận diễn ra ngày càng phức tạp. Các doanh nghiệp đã lợi dụng các cơ hội để chuyển lợi nhuận từ nước có thuế suất cao sang nước có thuế suất thấp hơn, từ đó xảy ra tình trạng thất thu thuế. Trong bối cảnh đó, việc áp dụng thuế tối thiểu toàn cầu sẽ tạo mặt bằng chung về thuế tại tất cả các quốc gia, từ đó tránh việc cạnh tranh về thuế giữa các nước hiện nay và giảm thiểu tình trạng chuyển giá, chuyển lợi nhuận, giữ vững nguồn thu thuế.
Việt Nam sẽ phải xây dựng những chính sách đầu từ hấp dẫn, bền vững hơn không dựa trên thuế như: thủ tục hành chính, tiếp cận đất đai, nguồn lao động chất lượng cao…
Phóng viên: Tổng cục Thuế đã có những đề xuất cụ thể gì về chính sách thuế để thích ứng với việc áp dụng thuế tối thiểu toàn cầu từ ngày 1/1/2024 tới đây, thưa ông?
Vụ trưởng Lưu Đức Huy: Hiện nay, Tổng cục Thuế đang xây dựng văn bản báo cáo Bộ Tài chính, Chính phủ, Quốc hội phương án ban hành văn bản của Quốc hội, Chính phủ quy định áp dụng thuế tối thiểu toàn cầu.
Việc xây dựng này phải đảm bảo, tính nhất quán và thừa nhận lẫn nhau giữa Việt Nam và các nước, nhằm mục đích thu thuế tối thiểu toàn cầu trong khi doanh nghiệp giảm thiểu nguy cơ chịu sự kiểm tra đồng thời của cơ quan thuế nhiều nước.
Văn bản sẽ đưa ra các quy định có lợi cho doanh nghiệp như cho phép loại trừ một phần thu nhập khi tính toán thu nhập chịu thuế tối thiểu. Phần thu nhập được loại trừ xác định dựa trên giá trị đầu tư tài sản hữu hình và lao động tại quốc gia có nguồn thu nhập phát sinh.
Việc tính toán thu nhập chịu thuế thực hiện theo các văn bản hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD).
Phóng viên: Thưa ông, đến thời điểm này, các bộ ngành liên quan đã có sự phối hợp như thế nào trong việc đề ra các giải pháp đồng bộ, thích ứng với thuế tối thiểu toàn cầu?
Vụ trưởng Lưu Đức Huy: Hiện nay, dưới sự chỉ đạo của Quốc hội, Chính phủ, các bộ, ngành đang triển khai các giải pháp về việc áp dụng thuế tối thiểu toàn cầu tại Việt Nam, chỉ đạo ban hành văn bản hướng dẫn chi tiết việc áp dụng thuế tối thiểu toàn cầu và các giải pháp hỗ trợ.
Bộ Tài chính đang phối hợp với các bộ, ngành xây dựng văn bản trình cấp có thẩm quyền ban hành về việc áp dụng thuế tối thiểu toàn cầu, tổ chức triển khai thực hiện việc áp dụng thuế này tại Việt Nam từ năm 2024.
Bộ Kế hoạch và Đầu tư đang phối hợp với các bộ, ngành có liên quan thực hiện việc đề xuất, triển khai các biện pháp thu hút đầu tư, hỗ trợ khác ngoài thuế, không trái với quy định và cam kết quốc tế trên tinh thần hài hòa lợi ích các bên, khuyến khích các nhà đầu tư hiện hữu cũng như các nhà đầu tư mới, bảo đảm ứng xử bình đẳng giữa các doanh nghiệp; xây dựng văn bản trình cấp có thẩm quyền ban hành về việc áp dụng các biện pháp thu hút đầu tư, hỗ trợ khác ngoài thuế.
Phóng viên: Xin cảm ơn ông!
Thuế tối thiểu toàn cầu: Bài 1- Sẵn sàng cho sân chơi mới
Thuế tối thiểu toàn cầu - Bài 2: Tín hiệu tích cực nâng cao năng lực cạnh tranh
Thuế tối thiểu toàn cầu - Bài 3: Cơ hội cải thiện môi trường đầu tư
Tin liên quan