Tiếp tục miễn thuế sử dụng đất nông nghiệp: Không bao hàm "ưu đãi vô điều kiện"


BNEWS Ông Nguyễn Thành Hưng, Phó Cục trưởng Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí đã có trao đổi với báo chí xung quanh chính sách miễn thuế sử dụng đất nông nghiệp đến hết năm 2030

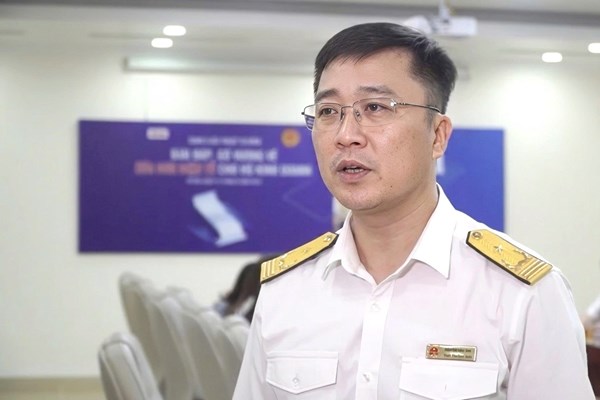
Ông Nguyễn Thành Hưng, Phó Cục trưởng Cục Quản lý, Giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) trả lời phỏng vấn báo chí. Ảnh: Thùy Dương/BNEWS/TTXVN
Phóng viên: Thưa ông, tại sao Bộ Tài chính lại tiếp tục đề xuất kéo dài thời gian miễn, giảm thuế sử dụng đất nông nghiệp đến năm 2030? Chính sách này kỳ vọng sẽ mang lại tác động gì?
Ông Nguyễn Thành Hưng: Lĩnh vực nông nghiệp, nông thôn và nông dân luôn giữ vai trò chiến lược trong phát triển kinh tế - xã hội, đảm bảo an ninh lương thực và ổn định chính trị Đất nước. Việc miễn, giảm thuế sử dụng đất nông nghiệp là nhằm thực hiện chủ trương lớn của Đảng và Nhà nước về xóa đói giảm nghèo, hỗ trợ phát triển nông nghiệp bền vững trong thời gia qua.Hiện nay, chính sách miễn thuế sử dụng đất nông nghiệp đang được thực hiện theo các Nghị quyết số 55/2010/QH12 Nghị quyết số 55/2010/QH12 của Quốc hội về miễn, giảm thuế sử dụng đất nông nghiệp, Nghị quyết số 28/2016/QH14 của Quốc hội về sửa đổi, bổ sung một số điều của Nghị quyết số 55/2010/QH12 về miễn, giảm thuế sử dụng đất nông nghiệp và Nghị quyết số 107/2020/QH14 về kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp được quy định tại Nghị quyết số 55/2010/QH12 ngày 24 tháng 11 năm 2010 của Quốc hội về miễn, giảm thuế sử dụng đất nông nghiệp đã được sửa đổi, bổ sung một số điều theo Nghị quyết số 28/2016/QH14 ngày 11 tháng 11 năm 2016 của Quốc hội, với hiệu lực đến hết ngày 31/12/2025. Những nghị quyết này quy định hầu hết đất nông nghiệp được miễn thuế, đặc biệt là đất giao cho các hộ gia đình, cá nhân quản lý và sản xuất nông nghiệp. Tuy nhiên, đất nông nghiệp được giao nhưng không trực tiếp sản xuất mà cho tổ chức, cá nhân khác thuê lại để sản xuất thì không được miễn thuế.Bộ Tài chính đề xuất kéo dài chính sách đến năm 2030 để đảm bảo sự nhất quán với các định hướng lớn trong các Nghị quyết số 54-NQ/TW (2019), Nghị quyết số 36-NQ/TW (2018) và các Nghị quyết số 18, 19, 20-NQ/TW năm 2022 của Ban Chấp hành Trung ương Đảng, cũng như các quyết định của Thủ tướng Chính phủ về cải cách chính sách thuế, khuyến khích phát triển sản xuất nông nghiệp, tích tụ đất đai và chuyển đổi cơ cấu ngành.Chính sách miễn thuế này còn mang lại nhiều kỳ vọng tích cực, như tạo ra sản phẩm nông nghiệp có sức cạnh tranh trong bối cảnh hội nhập kinh tế quốc tế; đảm bảo an ninh lương thực quốc gia; tạo công ăn việc làm cho khu vực nông thôn; thúc đẩy phát triển nông thôn mới; đồng thời đảm bảo tuân thủ các cam kết và thông lệ quốc tế mà Việt Nam đã ký kết.Phóng viên: Theo tính toán ban đầu, việc tiếp tục miễn, giảm thuế đất nông nghiệp có thể sẽ làm hụt ngân sách nhà nước khoảng 7.500 tỷ đồng mỗi năm. Ônh đánh giá thế nào về tác động của chính sách tới số thu ngân sách nhà nước?Ông Nguyễn Thành Hưng: Mục tiêu lớn nhất của chính sách miễn, giảm thuế sử dụng đất nông nghiệp không phải là tạo nguồn thu mà là hỗ trợ người dân, khuyến khích sản xuất, đảm bảo an sinh xã hội. Trên thực tế, số thu từ thuế sử dụng đất nông nghiệp là rất nhỏ, chỉ khoảng 10 tỷ đồng mỗi năm – tương đương khoảng 0,0057% tổng thu ngân sách nhà nước. Khoản này chủ yếu để bù đắp chi phí quản lý của địa phương.Cần lưu ý rằng chính sách miễn, giảm thuế sử dụng đất nông nghiệp không phải là chính sách mới mà đã được áp dụng từ lâu, có từ hơn 30 năm trước, bắt đầu từ Luật Thuế sử dụng đất nông nghiệp năm 1993 và được duy trì ổn định kể từ năm 2001 đến nay. Do đó việc cho rằng chính sách này làm giảm thu ngân sách không hoàn toàn chính xác. Đề xuất kéo dài chính sách miễn, giảm thuế đến ngày 31/12/2030 dự kiến sẽ làm giảm khoảng 7.500 tỷ đồng thuế mỗi năm.Thực tiễn triển khai tại các địa phương cho thấy chính sách này nhận được sự đồng thuận cao, không phát sinh vướng mắc, và thực sự có hiệu quả trong việc khuyến khích sản xuất nông nghiệp và chuyển dịch cơ cấu ngành phù hợp với xu thế phát triển bền vững.Phóng viên: Một số ý kiến lo ngại việc miễn thuế đại trà có thể khiến cả những diện tích đất nông nghiệp bỏ hoang cũng được hưởng ưu đãi. Bộ Tài chính có giải pháp nào để chính sách này thực sự đi đúng đối tượng?Ông Nguyễn Thành Hưng: Chính sách thuế sử dụng đất nông nghiệp đã được triển khai hơn 30 năm và từ năm 2001 đến nay chính sách này chỉ sửa đổi, bổ sung cho phù hợp với chủ trương của Đảng, Nhà nước về nông nghiệp, nông thôn và nông dân cũng như mục tiêu về xoá đói giảm nghèo.Qua đánh giá các Nghị quyết số 55, 28 và 107, chúng tôi nhận thấy đối tượng, phạm vi hiện tại vẫn phù hợp, chưa cần sửa đổi và lần này Bộ Tài chính chỉ đề xuất kéo dài thời gian áp dụng đến năm 2030 để góp phần tăng khả năng cạnh tranh, chuyển dịch cơ cấu của ngành nông nghiệp, tạo công văn việc làm khuyến khích người dân gắn bó với sản xuất nông nghiệp.Tuy nhiên, thực tế cho thấy, ở một số địa phương vẫn còn hiện tượng đất bỏ hoang được miễn thuế. Theo đánh giá của chúng tôi diện tích này không đáng kể. Việc quản lý đất đai hiện nay thuộc thẩm quyền của Bộ Tài nguyên và Môi trường (nay là Bộ Nông nghiệp và Môi trường) và các cơ quan quản lý địa phương.Theo Luật Đất đai năm 2024, tại Khoản 7 Điều 81, nếu đất trồng cây hằng năm, đất nuôi trồng thủy sản không sử dụng liên tục 12 tháng, hoặc đất trồng cây lâu năm không sử dụng liên tục 18 tháng, đất trồng rừng không sử dụng liên tục 24 tháng thì sẽ bị xử lý vi phạm hành chính, thậm chí thu hồi đất.Ngoài ra, Điều 103 Luật Đất đai năm 2024 quy định khi Nhà nước thu hồi đất nông nghiệp bỏ hoang sẽ không bồi thường cho phần đất bị thu hồi. Đây là biện pháp nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả, phục vụ sản xuất nông nghiệp. Thực tế, khái niệm đất bỏ hoang rất hiếm gặp và các trường hợp này không nhiều, đồng thời chưa có định nghĩa cụ thể về đất bỏ hoang trong pháp luật hiện hành.Như vậy, các quy định pháp luật hiện hành đã đủ chặt chẽ để kiểm soát việc sử dụng đất hiệu quả. Chính sách miễn thuế không bao hàm nghĩa "ưu đãi vô điều kiện" mà gắn chặt với yêu cầu sử dụng đúng mục đích. Còn hiện tượng đất bỏ hoang – nếu có – là rất hãn hữu và đã có cơ chế xử lý.Phóng viên: Xin cảm ơn ông.Tin liên quan