Đóng thuế dịch vụ cắt tóc, gội đầu: Tổng cục Thuế nói gì?


BNEWS Thuế giá trị gia tăng 5% và thuế thu nhập cá nhân 2% áp dụng đối với hộ và cá nhân kinh doanh các dịch vụ tắm hơi, massage, karaoke, internet, giặt là, cắt tóc,... đã được áp dụng ổn định từ năm 2015.
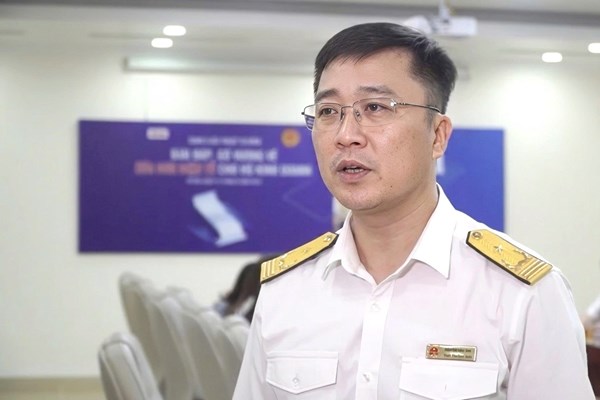
Tổng cục Thuế có ý kiến về dịch vụ cắt tóc, gội đầu... phải đóng thuế. Ảnh: Tổng cục Thuế
Tổng cục Thuế cho biết, theo quy định tại điểm 2 Phụ lục 01 - Danh mục ngành nghề tính thuế giá trị gia tăng, thuế thu nhập cá nhân theo tỷ lệ % trên doanh thu đối với cá nhân kinh doanh ban hành kèm theo Thông tư số 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính, mức thuế giá trị gia tăng 5% và thuế thu nhập cá nhân 2% áp dụng đối với hộ và cá nhân kinh doanh các dịch vụ tắm hơi, massage, karaoke, internet, may đo, giặt là, cắt tóc...Như vậy, nội dung này đã được áp dụng ổn định từ năm 2015. Đến nay, theo hướng dẫn tại Thông tư 40/2021/TT-BTC không có sửa đổi nội dung này.Các hộ kinh doanh trong lĩnh vực này nếu đã được cơ quan thuế thông báo mức thuế khoán từ đầu năm, trong năm có ngừng, tạm ngừng hoặc bị ảnh hưởng sụt giảm doanh thu do dịch bệnh thì cơ quan thuế sẽ thực hiện điều chỉnh doanh thu và mức thuế khoán theo thực tế.Tại Thông tư số 40/2021/TT-BTC đã có hướng dẫn cụ thể về việc cơ quan thuế có trách nhiệm điều chỉnh doanh thu và mức thuế khoán trong trường hợp hộ khoán ngừng hoặc tạm ngừng kinh doanh theo yêu cầu của cơ quan quản lý nhà nước có thẩm quyền mà không yêu cầu hộ kinh doanh thực hiện nhiều thủ tục hành chính như quy định trước đây tại Thông tư số 92/2015/TT-BTC.Đối với nội dung về doanh thu cho thuê nhà dưới 100 triệu đồng/năm vẫn phải nộp thuế, Tổng cục Thuế cho biết, theo hướng dẫn tại điểm c khoản 1 Điều 9 Thông tư số 40/2021/TT-BTC: “Cá nhân cho thuê tài sản không phát sinh doanh thu đủ 12 tháng trong năm dương lịch thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân cho thuê tài sản không phải nộp thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân là doanh thu tính thuế thu nhập cá nhân của một năm dương lịch (12 tháng). Doanh thu tính thuế thực tế để xác định số thuế phải nộp trong năm là doanh thu tương ứng với số tháng thực tế phát sinh cho thuê tài sản.”Theo hướng dẫn này thì các trường hợp có doanh thu cho thuê tài sản đủ 12 tháng trong năm dương lịch từ 100 triệu đồng/năm trở xuống thuộc diện không phải nộp thuế, trường hợp hợp đồng cho thuê có thời gian vắt năm, thời gian cho thuê tính theo năm dương lịch không trọn năm thì doanh thu để xác định đối tượng không phải nộp thuế vẫn là doanh thu tính thuế của một năm dương lịch (đủ 12 tháng) nhưng doanh thu để xác định số thuế phải nộp trong năm chỉ là doanh thu tương ứng với số tháng thực tế phát sinh cho thuê tài sản.Đây là hướng dẫn mới nhằm làm rõ cách tính thuế đối với hoạt động cho thuê nhà, đảm bảo công bằng, xử lý các vấn đề vướng mắc do chưa có hướng dẫn rõ trong thời gian trước đây.Đặc biệt, là các trường hợp hợp đồng cho thuê có thời gian vắt năm, thời gian cho thuê không trọn năm dương lịch thì cách xác định đối tượng không phải nộp thuế phải công bằng như những trường hợp phát sinh cho thuê tài sản đủ 12 tháng trong năm dương lịch và phải công bằng đối với các hộ kinh doanh khác từ trước đến nay vẫn đang xác định đối tượng không phải nộp thuế theo doanh thu của 12 tháng kể cả trường hợp kinh doanh không trọn năm như hộ mới ra kinh doanh, hộ kinh doanh thường xuyên theo thời vụ (kinh doanh một số tháng cố định trong năm).Ngoài ra, trong trường hợp cá nhân vừa có cho thuê tài sản vừa có hoạt động kinh doanh khác thì theo quy định mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định đối tượng không phải nộp thuế là tổng doanh thu kinh doanh bao gồm cả hoạt động kinh doanh khác. Do đó, cần phải có nguyên tắc thống nhất giữa các hoạt động kinh doanh./.
Tin liên quan