Từ 1/1/2026, hộ kinh doanh tự kê khai và nộp thuế


BNEWS Ngày 6/10/2025, Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán”.
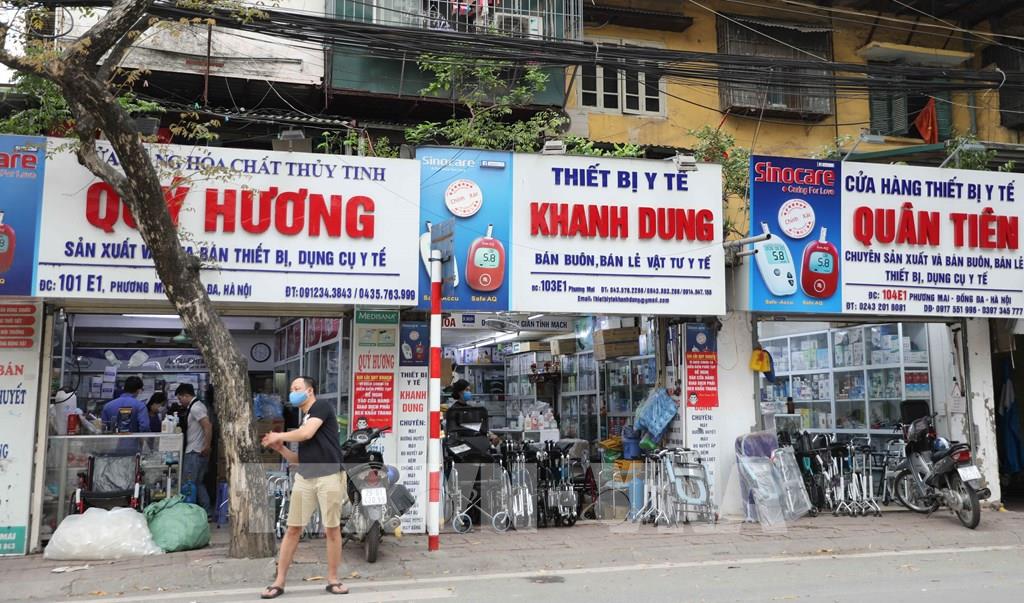
Các cửa hàng kinh doanh trên phố Phương Mai. Ảnh tư liệu: Thanh Tùng - TTXVN
Theo đó, Đề án nêu rõ mục tiêu cụ thể cần thực hiện trong thời gian sắp tới như sau:
- Các văn bản quy phạm pháp luật và các văn bản hướng dẫn thi hành liên quan đến quản lý thuế hộ kinh doanh được bổ sung hoặc ban hành mới theo đúng kế hoạch.
- Đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.
- Đơn giản hóa, cắt giảm ít nhất 30% thời gian xử lý thủ tục hành chính, ít nhất 30% chi phí tuân thủ pháp luật và tiếp tục cắt giảm mạnh trong những năm tiếp theo theo đúng tinh thần Nghị quyết 68-NQ/TW.
- Đảm bảo 100% hộ kinh doanh được tiếp cận thông tin và nhận được sự hỗ trợ từ cơ quan thuế về nội dung chuyển đổi từ phương thức thuế khoán sang phương thức kê khai, chuyển đổi từ hộ kinh doanh lên doanh nghiệp.
- Đảm bảo 100% các đối tượng thuộc diện áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo Nghị định 70/NĐ-CP của Chính phủ phải thực hiện đăng ký và sử dụng.
- Đảm bảo 100% hộ kinh doanh thực hiện các thủ tục về thuế bằng phương thức điện tử một cách thuận lợi, dễ dàng.
Trước đó, tại Nghị quyết 68-NQ/TW ngày 04/5/2025, Bộ Chính trị cũng đã có yêu cầu về việc xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.
Đồng thời, Nghị quyết 198/2025/QH15 cũng quy định hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
Như vậy, kể từ 01/01/2026, các hộ kinh doanh sẽ chính thức chuyển đổi từ phương thức thuế khoán sang phương pháp kê khai và tự nộp thuế.
Căn cứ tính thuế đối với hộ kinh doanh
Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu.
(1) Doanh thu tính thuế
Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.
(2) Tỷ lệ thuế tính trên doanh thu
- Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.
(3) Xác định số thuế phải nộp
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ thuế GTGT.
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN.
Trong đó:
- Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN theo hướng dẫn tại khoản (1).
- Tỷ lệ thuế GTGT và tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư 40/2021/TT-BTC.
Tin liên quan