Ưu tiên thuế phát triển doanh nghiệp nhỏ và vừa


BNEWS Bộ Tài chính xây dựng các giải pháp cụ thể về thuế nhằm hỗ trợ và thúc đẩy sự phát triển của doanh nghiệp; trong đó bao gồm các giải pháp về thuế.
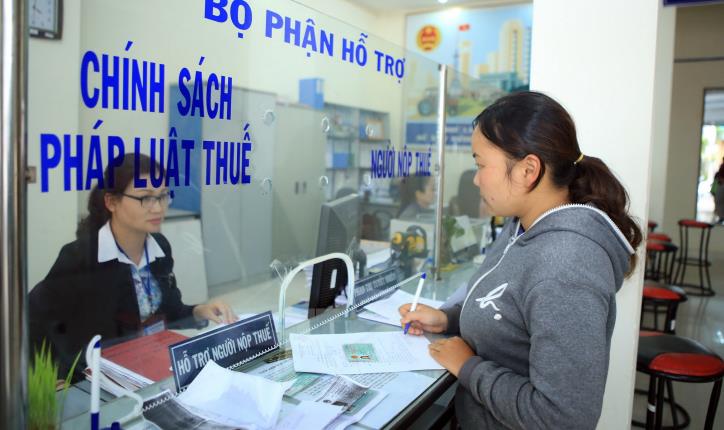
Ưu tiên thuế phát triển doanh nghiệp nhỏ và vừa.Ảnh minh họa: Hoàng Hùng/TTXVN
Ông Phạm Đình Thi, Vụ trưởng Vụ Chính sách thuế (Bộ Tài chính) cho biết, dự thảo Nghị quyết về một số giải pháp về thuế nhằm tháo gỡ khó khăn, vướng mắc, đẩy mạnh sự phát triển của doanh nghiệp đang được Bộ Tài chính xin ý kiến các bộ, ngành, địa phương, doanh nghiệp.
Tại dự thảo này, Bộ Tài chính xây dựng các giải pháp cụ thể về thuế nhằm hỗ trợ và thúc đẩy sự phát triển của doanh nghiệp; trong đó bao gồm các giải pháp về thuế hỗ trợ các doanh nghiệp nhỏ và vừa, doanh nghiệp khởi nghiệp, xử lý nợ thuế...
Theo ông Phạm Đình Thi, doanh nghiệp nhỏ và vừa là một trong những trọng tâm mà các nước đang phát triển đang rất chú ý bởi dù có quy mô nhỏ nhưng vẫn giải quyết được vấn đề lao động và việc làm. Tuy nhiên, doanh nghiệp nhỏ và vừa là doanh nghiệp dễ bị tổn thương nhất, đặc biệt là khi tình hình kinh tế có biến động.
Kinh nghiệm quốc tế cho thấy doanh nghiệp nhỏ và vừa luôn là mục tiêu trọng tâm của các chính sách phát triển kinh tế ở các quốc gia đang phát triển; trong đó chính sách hỗ trợ về thuế cũng là công cụ thường được các nước sử dụng.
Cũng như nhiều quốc gia khác, tại Việt Nam, doanh nghiệp nhỏ và vừa đóng vai trò quan trọng trong sự phát triển kinh tế - xã hội và tỷ lệ doanh nghiệp nhỏ và vừa tại Việt Nam cũng chiếm tỷ lệ cao trong tổng số doanh nghiệp. Để việc hỗ trợ doanh nghiệp nhỏ và vừa được khả thi thì chính sách thuế cũng là một trong các công cụ cần tính tới.
“Nhằm tiếp tục khuyến khích doanh nghiệp nhỏ và vừa phát triển, Bộ Tài chính trình Chính phủ đề xuất với Quốc hội cho phép doanh nghiệp nhỏ và vừa được giảm thuế suất phổ thông từ 20% xuống còn 17% áp dụng trong thời hạn tối đa 4 năm (giai đoạn 2017 - 2020)”, ông Phạm Đình Thi cho biết.
Về tiêu chí xác định doanh nghiệp nhỏ và vừa khi áp dụng các ưu đãi trên, theo ông Phạm Đình Thi, kinh nghiệm quốc tế cho thấy, mỗi quốc gia đều có một tiêu chí xác định doanh nghiệp nhỏ và vừa riêng nhưng chủ yếu là dựa vào tiêu chí doanh thu, thu nhập, lao động và vốn đầu tư. Một số quốc gia xác định theo tiêu chí thu nhập của doanh nghiệp như Hàn Quốc, Thái Lan; một số nước khác sử dụng tiêu chí doanh thu hoặc lao động như Malaysia…
Tại Việt Nam, theo Luật Thuế thu nhập doanh nghiệp thì doanh nghiệp có quy mô nhỏ và vừa được áp dụng mức thuế suất phổ thông 20% trong giai đoạn 2013-2015 là doanh nghiệp có tổng doanh thu năm trước liền kề không quá 20 tỷ đồng.
Tuy nhiên, tại dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa (đang được Bộ Kế hoạch và Đầu tư xin ý kiến các bộ, ngành, địa phương và cộng đồng doanh nghiệp) đề xuất việc xác định doanh nghiệp nhỏ và vừa dựa theo tiêu chí doanh thu (doanh thu của năm trước liền kề không vượt quá 100 tỷ đồng) hoặc lao động (lao động bình quân năm của năm trước liền kề không quá 300 người).
Nhưng nếu lấy tiêu chí theo đề xuất tại dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa nêu trên để xác định đối tượng được áp dụng mức giảm thuế suất thuế thu nhập doanh nghiệp theo diện doanh nghiệp có quy mô nhỏ và vừa thì chưa thật sự phù hợp.
Thực tế cho thấy, các doanh nghiệp càng có quy mô nhỏ thì càng dễ bị tổn thương trước những biến động của nền kinh tế, môi trường kinh doanh, trước sự cạnh tranh khi hội nhập kinh tế quốc tế…
Trong bối cảnh kinh tế - xã hội và thu ngân sách hiện nay thì việc xác định tiêu chí doanh nghiệp nhỏ và vừa để đề xuất giải pháp hỗ trợ giảm thuế suất thuế thu nhập doanh nghiệp cần dựa trên nguyên tắc: hỗ trợ đúng, trúng đối tượng để đạt được lợi ích kinh tế - xã hội cao nhất nhưng lại không làm ảnh hưởng lớn đến thu ngân sách Nhà nước.
Do vậy, ông Phạm Đình Thi cho biết, Bộ Tài chính đề xuất tiêu chí doanh nghiệp nhỏ và vừa như quy định tại Luật Thuế thu nhập doanh nghiệp số 32/2013/QH13 (doanh thu năm trước liền kề không quá 20 tỷ đồng).
Theo số liệu số thu thuế thu nhập doanh nghiệp năm 2015 cho thấy, nếu xác định doanh nghiệp nhỏ và vừa theo tiêu chí doanh thu năm trước liền kề không quá 20 tỷ đồng thì số lượng doanh nghiệp này mặc dù chiếm đến 86,2% nhưng số thu về thuế thu nhập doanh nghiệp chỉ có 2.746 tỷ đồng; còn nếu nâng mức doanh thu lên 100 tỷ đồng như đề xuất tại dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa thì số lượng doanh nghiệp chiếm 95,2% (tăng 9% so với số doanh nghiệp có mức doanh thu không quá 20 tỷ đồng).
Theo đó, số thu về thuế thu nhập doanh nghiệp là 8.710 tỷ đồng, tăng 5.964 tỷ đồng so với doanh nghiệp có mức doanh thu không quá 20 tỷ đồng.
Do đó, nếu xác định doanh nghiệp nhỏ và vừa được áp dụng thuế suất 17% theo tiêu chí doanh thu năm không quá 100 tỷ đồng thì mức giảm thu ngân sách khoảng 1.500 tỷ đồng/năm, còn nếu xác định doanh nghiệp nhỏ và vừa theo tiêu chí doanh thu năm không quá 20 tỷ đồng thì mức giảm thu ngân sách chỉ khoảng 473 tỷ đồng.
Ông Phạm Đình Thi nhấn mạnh nếu chính sách trúng và đúng đối tượng thì chỉ cần sử dụng một nguồn lực rất nhỏ nhưng lại có tác động rất lớn đến sản xuất kinh doanh. Tác động đó chính là tạo điều kiện cho doanh nghiệp nhỏ và vừa phát triển, cũng chính là tăng trưởng GDP.
Mà tăng trưởng GDP là cái gốc của vấn đề thu ngân sách. Nếu đạt được điều đó thì không sợ giảm thu ngân sách vì kinh tế phát triển sẽ tạo nguồn thu lớn hơn và bền vững hơn, cũng là cơ hội tái cơ cấu lại nguồn thu trong nước để tăng tỷ trọng thu nội địa.
Mặt khác, ông Phạm Đình Thi cho rằng để vừa đảm bảo nguồn thu ngân sách nhà nước, vừa có các chính sách thuế nhằm hỗ trợ và phát triển doanh nghiệp, số giảm thu ngân sách do thực hiện các giải pháp về thuế sẽ được bù đắp bằng việc đẩy mạnh công tác xử lý nợ đọng thuế; tăng cường công tác thanh tra, kiểm tra, chống thất thu thuế, nhất là chống chuyển giá; tổ chức thực hiện kịp thời, có hiệu quả các chính sách thuế mới có hiệu lực thi hành…/.
Tin liên quan