
Bên lề Quốc hội: Sớm có chính sách tham gia thuế tối thiểu toàn cầu từ đầu năm 2024


BNEWS Các chính sách thuế tối thiểu toàn cầu không khác gì ngoài phạm vi mà Tổ chức Hợp tác và Phát triển Kinh tế (OECD) quy định. Theo nghiên cứu cho thấy chính sách này chỉ tăng thu, chứ không giảm thu.
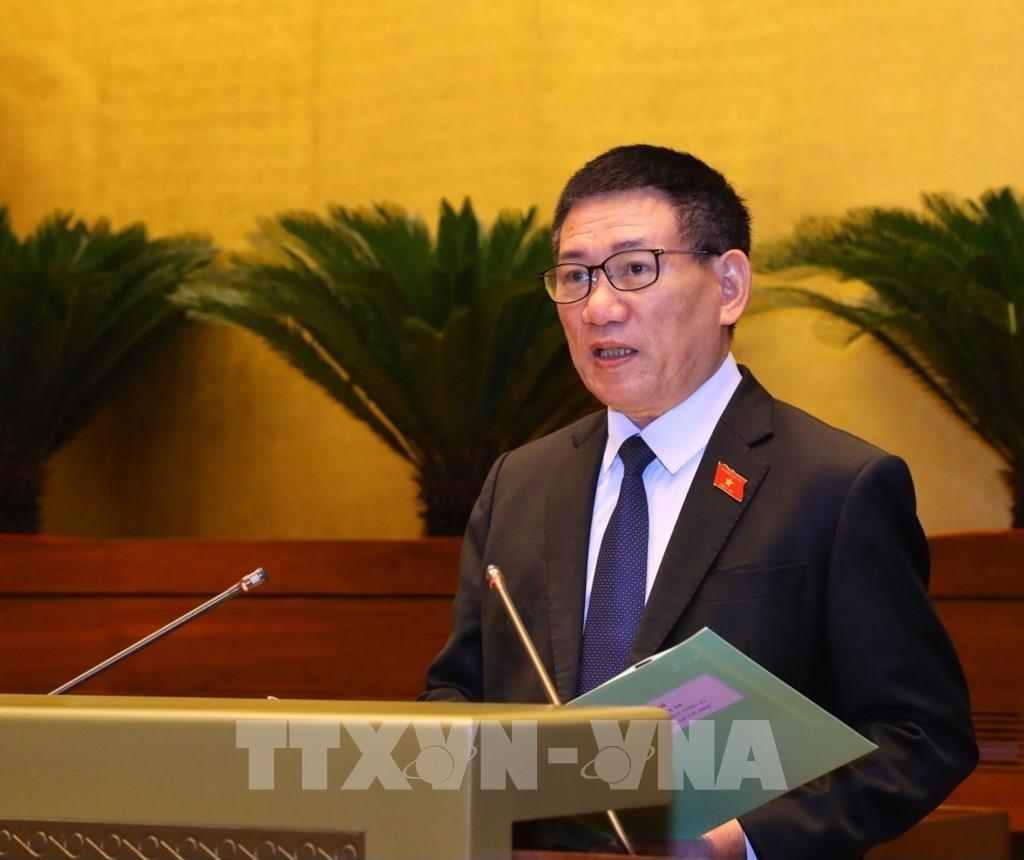
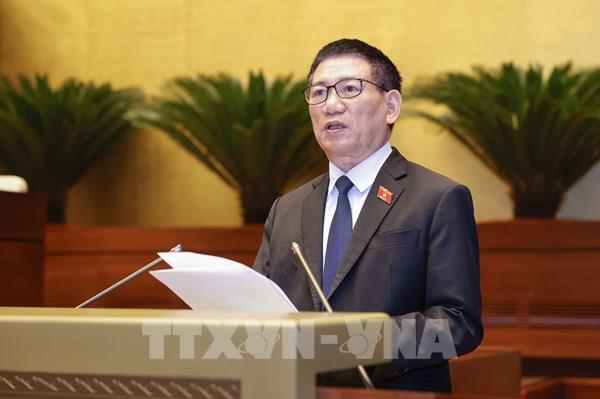
Bộ trưởng Bộ Tài chính Hồ Đức Phớc trình bày Tờ trình dự thảo Nghị quyết về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu. Ảnh: Văn Điệp - TTXVN
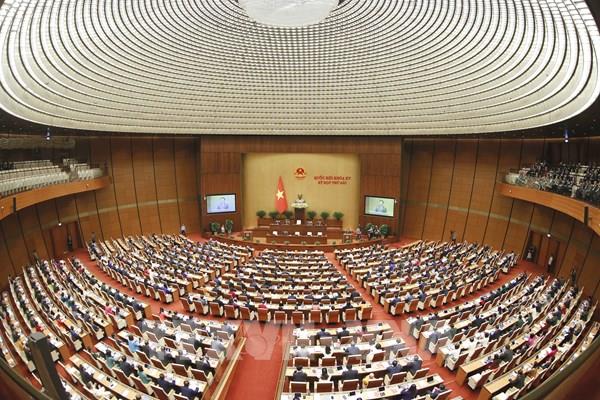
Sáng 10/11, Bộ trưởng Tài chính Hồ Đức Phớc, thừa ủy quyền của Thủ tướng trình bày Tờ trình dự thảo Nghị quyết về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu (thuế tối thiểu toàn cầu). Việc áp thuế này sẽ mang lại cho Việt Nam cơ hội mới, như tăng nguồn thu ngân sách từ phần thu thuế bổ sung và hạn chế hiện tượng trốn thuế, tránh thuế, chuyển giá.
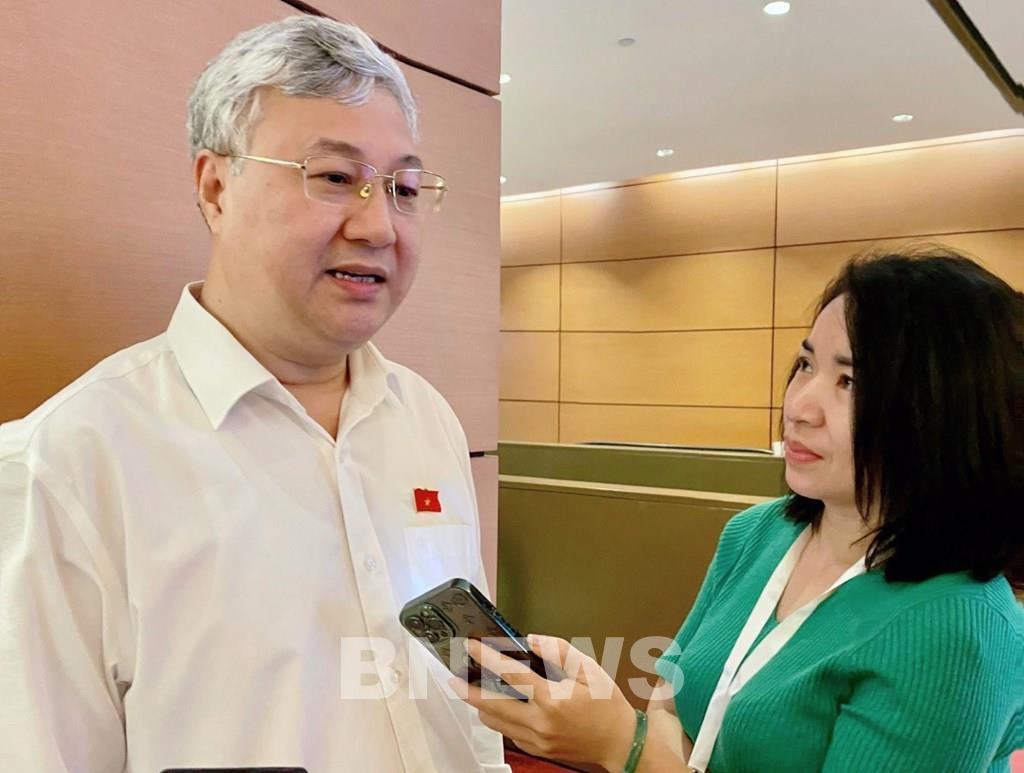
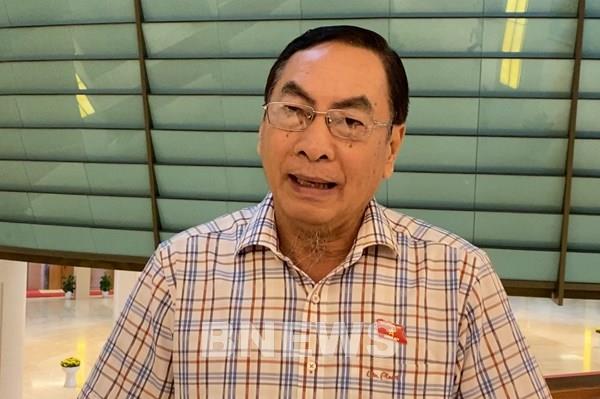
Đại biểu Trần Văn Lâm ( Đoàn Bắc Giang) trả lời phóng viên về thuế tối thiểu toàn cầu. Ảnh: Diệp Anh/BNEWS/ TTXVN
Phóng viên: Hiện nay, Việt Nam đang xây dựng cơ sở pháp lý để thực thi thuế tổi thiểu toàn cầu từ năm 2024; trong đó, có việc áp dụng thuế thu nhập doanh nghiệp theo quy định chống xói mòn cơ sở thuế toàn cầu, ông có ý kiến gì về vấn đề này?
Đại biểu Trần Văn Lâm: Việt Nam đã tham gia công ước thuế tối thiểu toàn cầu một cách tích cực. Đây là lợi ích quốc gia và nếu như Việt Nam không tham gia, không thực hiện, áp dụng thuế tối thiểu toàn cầu, các "nước mẹ" của chủ doanh nghiệp có quyền "đánh" mức thuế 15% tối thiểu. Bởi vậy, nếu Việt Nam không tham gia, lập tức phần chênh lệch dưới mức thuế tối thiểu toàn cầu doanh nghiệp cũng không được hưởng. Theo đó, phần chênh lệch này sẽ chuyển về chính quốc của doanh nghiệp đó. Vì vậy, để đảm bảo lợi ích quốc gia, Việt Nam cần có chính sách tham gia thực hiện thuế tối thiểu toàn cầu ngay từ đầu năm 2024 khi tất cả các nước tham gia công ước hầu như đều thực thi để đảm bảo quyền đánh thuế của mình và lợi ích quốc gia. Ở đây, vấn đề là tham gia công ước thuế tối thiểu toàn cầu sẽ xóa nhòa đi chính sách ưu đãi về thu hút đầu tư của Việt Nam từ xưa đến nay dựa trên công cụ là chính sách thuế thu nhập doanh nghiệp. Vì thế, phải khẳng định là ưu đãi về thuế thu nhập doanh nghiệp chỉ là một trong những chính sách ưu đãi để thu hút đầu tư. Bởi, còn rất nhiều yếu tố khác tạo nên sức hấp dẫn cho môi trường đầu tư của Việt Nam. Chẳng hạn như sự ổn định về hệ thống chính trị, các nền tảng về hạ tầng, yếu tố về chất lượng nguồn nhân lực, số lượng nguồn nhân lực, yếu tố về thể chế, chính sách môi trường, hành chính, pháp lý, an ninh… Tất cả các yếu tố này tổng hòa thành tính hấp dẫn môi trường đầu tư và thuế chỉ là một trong yếu tố đó. Do đó, phải xác định là việc áp dụng chính sách ưu đãi về thuế còn tạo ra kẽ hở để doanh nghiệp chuyển giá, chống trốn lậu thuế. Vì vậy, việc áp dụng thuế tối thiểu toàn cầu này sẽ có phần tác động đến môi trường kinh doanh. Thế nhưng, mức độ tác động và tính hấp dẫn đầu tư không quá lớn. Mặt khác, Việt Nam lại có những nguồn lợi nhất định như tăng nguồn thu cho ngân sách; giảm trốn lậu, chuyển giá… Xét về mặt lợi ích, có thể thấy rõ những mặt thuận lợi nhưng đi kèm cũng có mặt hại nhưng lợi vẫn là căn bản lớn. Ngoài ra, những tác động ngược chiều gây bất lợi phải có biện pháp khắc phục phần nào dù không thể được triệt để. Chẳng hạn có thể dùng tính hấp dẫn khác thông qua việc tạo lập các yếu tố môi trường đầu tư hấp dẫn để tiếp tục duy trì được tính hấp dẫn môi trường đầu tư đối với doanh nghiệp đã và tới đây dự kiến tham gia đầu tư vào Việt Nam. Có thể thấy, biện pháp thay thế rất nhiều như tổng hòa các yếu tố tạo môi trường đầu tư và trên từng yếu tố đó cải thiện chất lượng hơn về điều kiện ổn định vĩ mô, hạ tầng từ đất đai, năng lượng, giao thông, logistics. Đặc biệt, chú trọng về chất lượng nguồn nhân lực, các yếu tố về thủ tục hành chính, môi trường xã hội…. và dùng giải pháp này để nâng chất lượng môi trường đầu tư thay vì tiếp tục dùng công cụ thuế thu nhập doanh nghiệp. Phóng viên: Để thực thi thuế tối thiểu toàn cầu, Bộ Tài chính đã xây dựng một nhóm chính sách riêng liên quan đến vấn đề này. Vậy, theo đại biểu như vậy đã đủ cơ sở pháp lý để áp dụng chưa? Đại biểu Trần Văn Lâm: Các chính sách thuế tối thiểu toàn cầu không khác gì ngoài phạm vi mà Tổ chức Hợp tác và Phát triển Kinh tế (OECD) quy định. Theo nghiên cứu cho thấy chính sách này chỉ tăng thu, chứ không giảm thu. Hơn nữa, phạm vi chỉ đối với doanh nghiệp thuộc đối tượng phải áp dụng, còn doanh nghiệp nhỏ, chưa đến quy mô như quy định sẽ không phải đánh thuế. Đây là doanh nghiệp đa quốc gia có doanh thu từ 750 triệu Euro/năm, tính trong 4 năm, có 2 năm liền xuất hiện doanh thu 750 triệu Euro mới thuộc đối tượng phải áp thuế. Đặc biệt, việc áp thuế phải tính bước miễn trừ, miễn giảm trên các yếu tố chi phí, giảm trừ để tính. Đồng nghĩa với việc áp dụng tất cả những gì OECD cho phép, áp dụng tối đa. Cụ thể, không "gò" phải nộp mức thuế cao mà hạn chế tối đa tác động tới doanh nghiệp qua việc nộp thuế ở mức thấp nhất có thể. Ngoài ra, việc tác động đến ngân sách, nếu thực thi trước mắt chi phí quản lý mức này không lớn. Hiện nay, Tổng cục Thuế có bộ phận quản lý doanh nghiệp lớn cơ bản đã tập trung vào một đầu mối, quản lý rất thuận lợi. Bên cạnh đó, đây là những doanh nghiệp đa quốc gia, làm ăn bài bản nên khâu quản lý thu thuế không quá phức tạp. Đặc biệt, chi phí không lớn, lợi ích thu lại 14 nghìn tỷ đồng nếu theo mức thu thuế bình thường của những năm vừa qua, đây cũng là mức thu thuế đáng kể trong bối cảnh Việt Nam hiện nay./. Phóng viên: Xin trân trọng cảm ơn đại biểu!Tin liên quan