
Quốc hội khóa XV: Tạo niềm tin cho nhà đầu tư về môi trường pháp lý tại Việt Nam


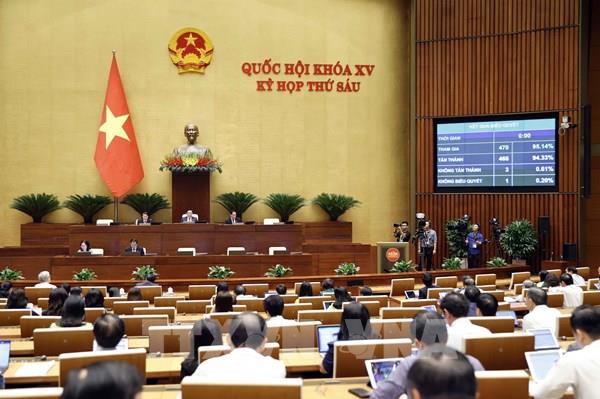
BNEWS Sáng 10/11, Quốc hội nghe Tờ trình và Báo cáo thẩm tra dự thảo Nghị quyết về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.

Bộ trưởng Bộ Tài chính Hồ Đức Phớc, thừa ủy quyền của Thủ tướng Chính phủ trình bày Tờ trình dự thảo Nghị quyết về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu. Ảnh: Doãn Tấn - TTXVN
Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết, thuế tối thiểu toàn cầu không phải là điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng. Tuy nhiên, nếu Việt Nam không áp dụng thì vẫn phải chấp nhận việc các quốc gia khác áp dụng thuế tối thiểu toàn cầu, có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng mức thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, đặc biệt là các doanh nghiệp có vốn đầu tư nước ngoài.
Trước bối cảnh trên, để đảm bảo quyền và lợi ích hợp pháp của mình, Việt Nam cần khẳng định áp dụng thuế tối thiểu toàn cầu. Theo hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) về quy định chống xói mòn cơ sở thuế toàn cầu, thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp. Trình bày Báo cáo thẩm tra, Chủ nhiệm Ủy ban Tài chính, Ngân sách của Quốc hội Lê Quang Mạnh cho biết, đa số ý kiến trong Ủy ban cho rằng, cần thiết ban hành một văn bản pháp luật để tạo cơ sở pháp lý cho các doanh nghiệp đầu tư nước ngoài thuộc diện điều chỉnh của thuế tối thiểu toàn cầu có thể kê khai thuế thu nhập doanh nghiệp bổ sung tại Việt Nam thay vì để các nhà đầu tư nước ngoài nộp khoản thuế bổ sung này tại nước mẹ.Mặt khác, việc sớm ban hành Nghị quyết sẽ thể hiện rõ quyết tâm của Việt Nam trong việc thực hiện thuế tối thiểu toàn cầu từ 1/1/2024, tạo niềm tin cho các nhà đầu tư về môi trường pháp lý tại Việt Nam.
Trong bối cảnh Chính phủ chưa triển khai kế hoạch sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp để quy định vào Luật các nội dung liên quan đến thuế tối thiểu toàn cầu, đa số ý kiến trong Ủy ban nhất trí cần tạm thời ban hành Nghị quyết (thí điểm) của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo Quy định về thuế tối thiểu toàn cầu của OECD trước khi tiến hành sửa Luật để bảo đảm quyền thu thuế của Việt Nam, phù hợp với xu thế và chuẩn mực quốc tế trong quản lý thuế.
Ủy ban đề nghị Chính phủ báo cáo rõ về kế hoạch, thời gian sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp để bảo đảm các nội dung về thuế phải được quy định một cách thống nhất trong Luật.
Có ý kiến trong Ủy ban không đồng tình với việc ban hành Nghị quyết này một cách đơn lẻ; có ý kiến đề nghị sớm ban hành nghị quyết về chính sách hỗ trợ bổ sung, để giữ chân các nhà đầu tư cũ và tránh các hệ luỵ rất lớn nếu các nhà đầu tư này rời khỏi Việt Nam. Có ý kiến băn khoăn về tính khả thi của việc thực hiện Nghị quyết. Trong Tờ trình, Cơ quan soạn thảo thể hiện quan điểm tiếp tục “giữ nguyên các chính sách ưu đãi hiện hành áp dụng cho các doanh nghiệp không thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu”. Cơ quan thẩm tra nhất trí với quan điểm này, song đề nghị cần xác định đây chỉ là cách xử lý trong thời gian áp dụng tạm thời, trước khi tiến hành sửa Luật Thuế thu nhập doanh nghiệp một cách tổng thể.Trong bối cảnh và xu thế mới về thực hiện thuế tối thiểu toàn cầu, việc tiếp tục duy trì hệ thống ưu đãi thuế thu nhập doanh nghiệp hiện hành là không phù hợp và không còn có tác dụng trên thực tế, trong khi chi phí về miễn giảm thuế làm giảm thu ngân sách Nhà nước hàng năm hàng chục nghìn tỷ đồng. Các chuyên gia đều cho rằng, việc thực hiện thuế tối thiểu toàn cầu mở ra cơ hội để Việt Nam tiến hành rà soát, đánh giá lại hiệu quả của hệ thống ưu đãi thuế hiện hành.
Vì vậy, Ủy ban Tài chính, Ngân sách đề nghị Chính phủ đánh giá đầy đủ tác động đối với môi trường đầu tư do việc thực hiện thuế tối thiểu toàn cầu, để khi tiến hành sửa Luật Thuế thu nhập doanh nghiệp, ngoài việc đưa vào Luật các quy định về thuế tối thiểu toàn cầu, Chính phủ đồng thời cần nghiên cứu, cải cách hệ thống thuế suất, ưu đãi thuế một cách tổng thể và phù hợp, để có hướng xử lý về chính sách đối với các nhà đầu tư mới và bảo đảm hiệu quả thực tế của các ưu đãi thuế.Theo đó, cần nghiên cứu thay thế chính sách ưu đãi hiện hành dựa trên lợi nhuận (thông qua việc miễn, giảm thuế) bằng các biện pháp ưu đãi dựa trên chi phí một cách phù hợp.
Theo Chủ nhiệm Lê Quang Mạnh, Báo cáo đánh giá tác động của Chính phủ đã tính toán dựa trên số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022 và dự kiến có khoảng 122 tập đoàn đầu tư nước ngoài sẽ thuộc diện điều chỉnh của Nghị quyết với tổng số thuế thu nhập doanh nghiệp nộp bổ sung là 14.600 tỷ đồng. Đối với các tập đoàn trong nước, Báo cáo của Chính phủ dự kiến có 6 tập đoàn sẽ thuộc diện điều chỉnh của Nghị quyết và dự kiến số thuế thu nhập doanh nghiệp bổ sung (IIR) có thể thu từ các khoản đầu tư ra nước ngoài của các tập đoàn này là khoảng 73 tỷ đồng (trong trường hợp các nước nhận đầu tư không áp dụng thuế tối thiểu toàn cầu). Tuy nhiên, theo Quy định về thuế tối thiểu toàn cầu, ngay cả đối với phần thu nhập trong nước của các tập đoàn này đang có thuế suất thực tế dưới 15% cũng sẽ phải nộp thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa để tránh việc các nước thứ 3 sẽ được quyền thu khoản thuế này của Việt Nam từ năm 2025. Đây có thể là ảnh hưởng đáng kể đối với các tập đoàn trong nước.Báo cáo đánh giá tác động của Chính phủ hiện còn chưa đánh giá hết những tác động này, bao gồm cả khả năng số tập đoàn trong nước bị ảnh hưởng sẽ thay đổi hàng năm và có thể nhiều hơn số lượng đang dự kiến. Vì vậy, Chính phủ cần tính đến các tác động này để chuẩn bị phương án, quan điểm xử lý phù hợp.
Tin liên quan