BNEWS
Người nộp thuế thực hiện các quy định về địa điểm nộp hồ sơ khai thuế theo quy định tại Khoản 1, Khoản 2 và Khoản 3 Điều 45 Luật Quản lý thuế
Trường hợp công ty thành lập chi nhánh khác tỉnh, thành phố nơi đặt trụ sở chính thực hiện hạch toán tập trung tại trụ sở chính thì công ty nộp hồ sơ khai thuế tại cơ quan thuế quản lý trụ sở chính; đồng thời nộp bảng phân bổ số thuế phải nộp (nếu có) theo từng địa bàn cấp tỉnh nơi được hưởng nguồn thu ngân sách Nhà nước cho cơ quan thuế quản lý trụ sở chính.
Ông N.H.N (Cần Thơ) đề nghị cơ quan chức năng giải đáp vấn đề sau:
Công ty A là đối tượng thuộc diện khai thuế GTGT theo tháng, cơ quan thuế quản lý là Cục Thuế tỉnh Y.
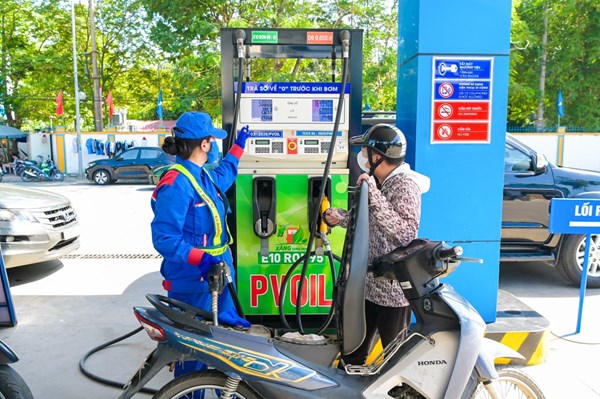
Chi nhánh công ty A - cửa hàng xăng dầu CP là đơn vị phụ thuộc, có mã số thuế riêng; được phân quyền hạch toán đến doanh thu, chi phí theo quy định của pháp luật về kế toán.
Hiện tại chi nhánh đang thuộc diện khai thuế GTGT theo quý, có sử dụng hóa đơn GTGT riêng do chi nhánh khởi tạo, đăng ký và kê khai với Cục Thuế tỉnh X.
Vừa qua, chi nhánh công ty A - cửa hàng xăng dầu CP đã thành lập 2 địa điểm kinh doanh cùng nằm trên địa bàn thuộc cùng địa bàn huyện X’, tỉnh X.
Ông N hỏi, thông báo phát hành hóa đơn, báo cáo tình hình sử dụng hóa đơn và mẫu hóa đơn sử dụng đối với địa điểm kinh doanh trên được quy định ra sao?
Việc thực hiện nghĩa vụ kê khai, tính nộp lệ phí môn bài; thuế thu nhập cá nhân; thuế thu nhập doanh nghiệp liên quan đến địa điểm kinh doanh trên như thế nào?
Cục Thuế TP. Cần Thơ trả lời vấn đề này như sau:
Căn cứ Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế:
Tại Điều 1 quy định:
"Điều 1. Phạm vi điều chỉnh
Nghị định này quy định chi tiết thi hành một số điều của Luật Quản lý thuế áp dụng đối với việc quản lý các loại thuế, các khoản thu khác thuộc ngân sách Nhà nước, trừ nội dung quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, áp dụng hoá đơn, chứng từ, xử phạt vi phạm hành chính trong lĩnh vực thuế và hoá đơn, xử phạt vi phạm hành chính trong lĩnh vực hải quan".
Tại Điểm k Khoản 1 Điều 11 quy định:
“Người nộp thuế thực hiện các quy định về địa điểm nộp hồ sơ khai thuế theo quy định tại Khoản 1, Khoản 2 và Khoản 3 Điều 45 Luật Quản lý thuế và các quy định sau đây:
1. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế có nhiều hoạt động, kinh doanh trên nhiều địa bàn cấp tỉnh theo quy định tại Điểm a, Điểm b Khoản 4 Điều 45 Luật Quản lý thuế là cơ quan thuế nơi có hoạt động kinh doanh khác tỉnh, thành phố nơi có trụ sở chính đối với các trường hợp sau đây:
… k) Khai lệ phí môn bài tại nơi có đơn vị phụ thuộc, địa điểm kinh doanh”.
Tại Khoản 2, Điều 11 quy định:
“2. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế có hoạt động, kinh doanh trên nhiều địa bàn cấp tỉnh khác nơi người nộp thuế có trụ sở chính theo quy định tại Điểm b Khoản 4 Điều 45
Luật Quản lý thuế thực hiện hạch toán tập trung tại trụ sở chính (trừ các trường hợp quy định tại Khoản 1, Khoản 3, Khoản 4, Khoản 5 và Khoản 6 Điều này) tại cơ quan thuế quản lý trụ sở chính. Đồng thời, người nộp thuế phải nộp bảng phân bổ số thuế phải nộp (nếu có) theo từng địa bàn cấp tỉnh nơi được hưởng nguồn thu ngân sách Nhà nước (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh) cho cơ quan thuế quản lý trụ sở chính, trừ một số trường hợp sau đây không phải nộp bảng phân bổ số thuế phải nộp:
a) Thuế GTGT của hoạt động kinh doanh vận tải của người nộp thuế mà các tuyến đường vận tải đi qua địa bàn các tỉnh khác nơi người nộp thuế đóng trụ sở chính.
b) Thuế GTGT của hoạt động kinh doanh bảo hiểm và tái bảo hiểm.
c) Thuế GTGT của hoạt động kinh doanh xây dựng (bao gồm cả xây dựng đường giao thông, đường dây tải điện, đường ống dẫn nước, đường ống dẫn dầu, đường ống dẫn khí) tại địa bàn cấp tỉnh khác nơi có trụ sở chính nhưng không thành lập đơn vị phụ thuộc, địa điểm kinh doanh tại địa bàn cấp tỉnh đó mà giá trị công trình xây dựng bao gồm cả thuế GTGT dưới 1 tỷ đồng.
d) Thuế thu nhập doanh nghiệp của đơn vị phụ thuộc, địa điểm kinh doanh có thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp. Người nộp thuế phải xác định riêng số thuế thu nhập doanh nghiệp phải nộp cho hoạt động được hưởng ưu đãi với cơ quan thuế quản lý nơi có đơn vị phụ thuộc, địa điểm kinh doanh và không được tính phân bổ cho đơn vị phụ thuộc, địa điểm kinh doanh khác của người nộp thuế.
đ) Thuế GTGT, thuế thu nhập doanh nghiệp của đơn vị phụ thuộc, địa điểm kinh doanh của người nộp thuế là doanh nghiệp siêu nhỏ theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa.
e) Lợi nhuận sau thuế còn lại sau khi trích lập các quỹ (trừ lợi nhuận sau thuế của hoạt động xổ số điện toán)".
Tại Khoản 3 Điều 43 quy định:
"3. Các trường hợp được Chính phủ cho phép gia hạn thời gian nộp thuế thì tiếp tục thực hiện theo quy định của Chính phủ. Bộ Tài chính có trách nhiệm hướng dẫn các trường hợp thuộc diện kê khai thuế theo quy định tại Khoản 2 và Khoản 4 Điều 11 Nghị định này bảo đảm thực hiện cho năm đầu tiên của thời kỳ ổn định ngân sách tiếp theo kể từ khi Luật Quản lý thuế số 38/2019/QH14 và các văn bản hướng dẫn thi hành có hiệu lực thi hành".
Căn cứ Khoản 3 Điều 1 Thông tư số 37/2017/TT-BTC ngày 27/4/2017 của Bộ Tài chính sửa đổi, bổ sung Khoản 4 Điều 9 Thông tư số 39/2014/TT-BTC: “Trường hợp tổ chức có các đơn vị trực thuộc, chi nhánh có sử dụng chung mẫu hóa đơn của tổ chức nhưng khai thuế GTGT riêng thì từng đơn vị trực thuộc, chi nhánh phải gửi Thông báo phát hành cho cơ quan thuế quản lý trực tiếp. Trường hợp tổ chức có các đơn vị trực thuộc, chi nhánh có sử dụng chung mẫu hóa đơn của tổ chức nhưng tổ chức thực hiện khai thuế giá trị gia tăng cho đơn vị trực thuộc, chi nhánh thì đơn vị trực thuộc, chi nhánh không phải Thông báo phát hành hóa đơn”.
Căn cứ các quy định nêu trên:
Về kê khai, tính nộp lệ phí môn bài, thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp của địa điểm kinh doanh:
Trường hợp công ty A có thành lập chi nhánh, địa điểm kinh doanh khác tỉnh, thành phố nơi đặt trụ sở chính thực hiện hạch toán tập trung tại trụ sở chính (trừ các trường hợp quy định tại Khoản 1, Khoản 3, Khoản 4, Khoản 5 và Khoản 6 Điều này) thì công ty A nộp hồ sơ khai thuế tại cơ quan thuế quản lý trụ sở chính; đồng thời công ty A phải nộp bảng phân bổ số thuế phải nộp (nếu có) theo từng địa bàn cấp tỉnh nơi được hưởng nguồn thu ngân sách Nhà nước (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh) cho cơ quan thuế quản lý trụ sở chính (trừ các trường hợp quy định tại Điểm a, b, c, d, đ, e Khoản 2 Điều 11 Nghị định số 126/2020/NĐ-CP nêu trên). Khai lệ phí môn bài tại nơi có đơn vị phụ thuộc, địa điểm kinh doanh.
Về tính thuế, phân bổ số thuế GTGT, thu nhập doanh nghiệp, thu nhập cá nhân,... phải nộp cho chi nhánh, địa điểm kinh doanh: Chính phủ giao Bộ Tài chính hướng dẫn.
Khi Thông tư của Bộ Tài chính ban hành, đề nghị công ty nghiên cứu để thực hiện, trong quá trình nghiên cứu nếu có vướng mắc xin liên hệ cơ quan thuế để được hỗ trợ.
- Về thông báo phát hành hóa đơn, báo cáo tình hình sử dụng hóa đơn và mẫu hóa đơn sử dụng đối với địa điểm kinh doanh: Trường hợp công ty A có các chi nhánh, địa điểm kinh doanh sử dụng chung mẫu hóa đơn của công ty nhưng công ty thực hiện khai thuế GTGT cho chi nhánh, địa điểm kinh doanh thì chi nhánh, địa điểm kinh doanh không phải thông báo phát hành hóa đơn, không phải báo cáo tình hình sử dụng hóa đơn./.
Theo baochinhphu.vn