Không phát sinh trả thu nhập, doanh nghiệp có phải khai thuế?


BNEWS Doanh nghiệp không có người lao động, không phát sinh trả thu nhập thì có phải phải kê khai và nộp tờ khai thuế thu nhập cá nhân theo tháng (hoặc quý) đến cơ quan thuế?
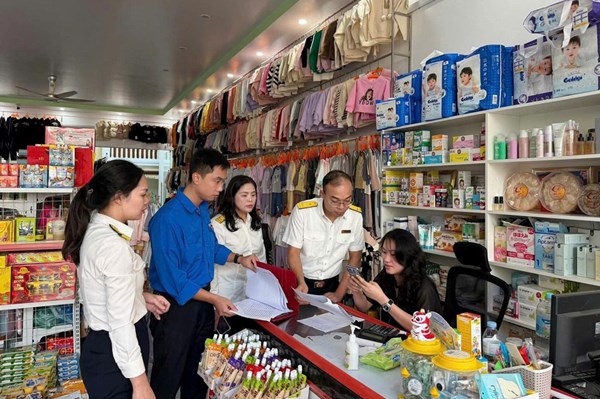
Bộ phận hỗ trợ người nộp thuế. Ảnh minh họa: TTXVN
Để giảm bớt thủ tục hành chính cho người nộp thuế, trường hợp doanh nghiệp không có người lao động, không phát sinh trả thu nhập thì không phải kê khai và nộp tờ khai thuế thu nhập cá nhân theo tháng (hoặc quý) đến cơ quan thuế.
Công ty bà Nguyễn Thanh Hoài (Hưng Yên) do không có người lao động nên không phát sinh chi trả thu nhập. Công ty đã không kê khai khấu trừ thuế thu nhập cá nhân. Tuy nhiên, bộ phận kê khai của cơ quan thuế yêu cầu nộp tờ khai và phạt chậm nộp.Theo ý kiến của bà Hoài, việc công ty không có người lao động nhưng vẫn phải kê khai là không phù hợp với thực tế và quy định tại Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.Bà Hoài hỏi, công ty bà có phải kê khai tờ khai khấu trừ thuế thu nhập cá nhân theo quý nếu không có người lao động, không phát sinh chi trả thu nhập hay không?Về vấn đề này, Cục Thuế tỉnh Hưng Yên có ý kiến như sau:Tại Điều 7, Điều 8 Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hồ sơ khai thuế và các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế như sau:“Điều 7. Hồ sơ khai thuế1. Hồ sơ khai thuế là tờ khai thuế và các chứng từ, tài liệu liên quan làm căn cứ để xác định nghĩa vụ thuế của người nộp thuế với ngân sách Nhà nước do người nộp thuế lập và gửi đến cơ quan quản lý thuế bằng phương thức điện tử hoặc giấy.Người nộp thuế phải khai tờ khai thuế, bảng kê, phụ lục (nếu có) theo đúng mẫu quy định của Bộ trưởng Bộ Tài chính và chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ các nội dung trong tờ khai thuế, bảng kê, phụ lục; nộp đầy đủ các chứng từ, tài liệu quy định trong hồ sơ khai thuế với cơ quan quản lý thuế.
Đối với một số loại giấy tờ trong hồ sơ khai thuế mà Bộ Tài chính không ban hành mẫu nhưng pháp luật có liên quan có quy định mẫu thì thực hiện theo quy định của pháp luật có liên quan.
… 3. Người nộp thuế không phải nộp hồ sơ khai thuế trong các trường hợp sau đây:a) Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế đối với từng loại thuế.b) Cá nhân có thu nhập được miễn thuế theo quy định của pháp luật về thuế thu nhập cá nhân và quy định tại Điểm b Khoản 2 Điều 79 Luật Quản lý thuế trừ cá nhân nhận thừa kế, quà tặng là bất động sản; chuyển nhượng bất động sản.c) Doanh nghiệp chế xuất chỉ có hoạt động xuất khẩu thì không phải nộp hồ sơ khai thuế giá trị gia tăng.d) Người nộp thuế tạm ngừng hoạt động, kinh doanh theo quy định tại Điều 4 Nghị định này.đ) Người nộp thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế, trừ trường hợp chấm dứt hoạt động, chấm dứt hợp đồng, tổ chức lại doanh nghiệp theo quy định của Khoản 4 Điều 44 Luật Quản lý thuế.… Điều 8. Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế1. Các loại thuế, khoản thu khác thuộc ngân sách Nhà nước do cơ quan quản lý thuế quản lý thu thuộc loại khai theo tháng, bao gồm:a) Thuế giá trị gia tăng, thuế thu nhập cá nhân. Trường hợp người nộp thuế đáp ứng các tiêu chí theo quy định tại Điều 9 Nghị định này thì được lựa chọn khai theo quý.… 2. Các loại thuế, khoản thu khác thuộc ngân sách Nhà nước khai theo quý, bao gồm:… c) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập thuộc diện khấu trừ thuế theo quy định của pháp luật thuế thu nhập cá nhân, mà tổ chức, cá nhân trả thu nhập đó thuộc diện khai thuế giá trị gia tăng theo quý và lựa chọn khai thuế thu nhập cá nhân theo quý; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế với cơ quan thuế và lựa chọn khai thuế thu nhập cá nhân theo quý.… 6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp Nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:… d) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế. Cụ thể như sau:d.1) Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân…”.Căn cứ các quy định nêu trên, hồ sơ khai thuế là tờ khai thuế và các chứng từ, tài liệu liên quan làm căn cứ để xác định nghĩa vụ thuế của người nộp thuế với ngân sách Nhà nước do người nộp thuế lập và gửi đến cơ quan quản lý thuế.Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân. Tuy nhiên chưa có quy định trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải kê khai và nộp tờ khai thuế thu nhập cá nhân theo tháng (hoặc quý) đến cơ quan thuế.Để giảm bớt thủ tục hành chính cho người nộp thuế, trường hợp doanh nghiệp của bà Hoài không có người lao động, không phát sinh trả thu nhập thì không phải kê khai và nộp tờ khai thuế thu nhập cá nhân theo tháng (hoặc quý) đến cơ quan thuế.Tin liên quan