Doanh nghiệp cần thay đổi tư duy quản trị thuế trong kỷ nguyên dữ liệu


BNEWS Trong môi trường quản lý bằng dữ liệu, cơ quan thuế có thể đối chiếu thông tin từ hợp đồng, hóa đơn, ngân hàng, công nợ, hàng tồn kho và hoạt động thực tế.

Bà Lê Yến, nhà sáng lập Hanoitax, thuyết trình tại sự kiện. Ảnh: Ly Ly Cao
Khi cơ quan thuế chuyển mạnh sang quản lý trên nền tảng số, doanh nghiệp không thể tiếp tục coi thuế giá trị gia tăng (GTGT) và hóa đơn là công việc riêng của bộ phận kế toán hay chỉ xử lý khi đến kỳ kê khai.
Quản trị thuế cần bắt đầu ngay từ mô hình kinh doanh, hợp đồng, giao dịch và dòng tiền, thay vì chờ đến khi lập tờ khai.
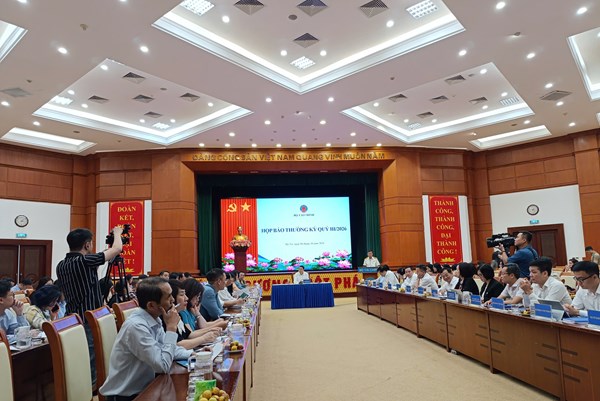
Đây là nội dung được nhấn mạnh tại hội nghị đối thoại “Thuế GTGT và hóa đơn – điểm mới và tác động đến doanh nghiệp”, do Trung tâm Xúc tiến đầu tư và Hỗ trợ doanh nghiệp Hà Nội (SCE), thuộc Sở Tài chính Hà Nội, tổ chức ngày 18/8.
Phát biểu tại hội nghị, bà Nghiêm Thị Hoàng Anh, Phó Giám đốc SCE, cho biết thuế, hóa đơn và chứng từ là những nội dung gắn trực tiếp với hoạt động sản xuất, kinh doanh của mỗi doanh nghiệp.
Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực từ ngày 1/7/2025 và Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung một số quy định về hóa đơn, chứng từ có hiệu lực từ ngày 1/6/2025 đã đưa ra nhiều nội dung mới có tác động trực tiếp đến doanh nghiệp.
Những thay đổi này không chỉ liên quan đến kê khai và nộp thuế mà còn ảnh hưởng đến dòng tiền, chi phí, quyền khấu trừ thuế GTGT, quy trình lập và sử dụng hóa đơn, quản lý chứng từ cũng như kiểm soát rủi ro thuế.
“Điều quan trọng không chỉ là cung cấp thông tin về chính sách mà còn giúp doanh nghiệp hiểu đúng, áp dụng đúng và chủ động phòng ngừa rủi ro,” bà nói.
Tờ khai chỉ là điểm cuối
Chia sẻ tại hội thảo, bà Lê Yến, nhà sáng lập Hanoitax, cho biết nhiều doanh nghiệp trước đây thường vận hành theo cách bán hàng trước rồi mới tính đến hóa đơn, thu tiền trước rồi bổ sung hợp đồng sau hoặc chờ đến cuối tháng, cuối quý mới tập hợp hóa đơn và chứng từ.
Một số doanh nghiệp cũng cho rằng chỉ cần có hoá đơn đầu vào là được khấu trừ thuế GTGT, trong khi CEO giao hoàn toàn công việc thuế cho kế toán.
Tuy nhiên, khi phương thức quản lý thuế chuyển sang dựa trên dữ liệu, cách vận hành này không còn an toàn. Hóa đơn điện tử trở thành dấu vết số kết nối doanh thu, thuế GTGT, quyền khấu trừ, dòng tiền và trách nhiệm giải trình của doanh nghiệp.
“Thuế không bắt đầu từ tờ khai. Thuế bắt đầu từ giao dịch và kết thúc trên tờ khai,” bà Yến nhấn mạnh.

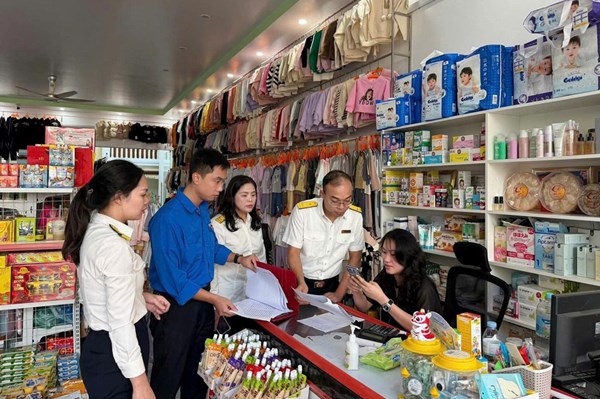
Thuế TP Hà Nội hướng dẫn người nộp thuế chủ động làm sạch mã số thuế. Ảnh: TTXVN
Một giao dịch kinh tế có thể bao gồm nhiều thời điểm khác nhau, từ thu tiền, ghi nhận doanh thu, lập hóa đơn, xác định thuế GTGT, hạch toán đến kê khai. Những thời điểm này có thể trùng nhau nhưng doanh nghiệp không được mặc định chúng là một.
Trong môi trường quản lý bằng dữ liệu, cơ quan thuế có thể đối chiếu thông tin từ hợp đồng, hóa đơn, ngân hàng, công nợ, hàng tồn kho và hoạt động thực tế. Vì vậy, doanh nghiệp cần chủ động nhận diện các chênh lệch trước khi cơ quan quản lý phát hiện.
Điểm đứt gãy thường nằm giữa các bộ phận. Bộ phận kinh doanh có thể xác định hàng đã bán, trong khi kho chưa giao; ngân hàng đã ghi nhận tiền về nhưng kế toán chưa đủ hồ sơ; hóa đơn chưa được lập và hợp đồng lại phản ánh khác với giao dịch thực tế.
Thuế là trách nhiệm chung
Để thích ứng với phương thức quản lý mới, doanh nghiệp cần chuyển từ tư duy “kinh doanh trước, chứng từ sau” sang thiết kế đúng mô hình và quy trình ngay từ đầu. Hợp đồng, hóa đơn, dòng tiền và chứng từ phải phản ánh thống nhất bản chất của giao dịch.
Theo bà Yến, CEO không cần thực hiện nghiệp vụ hạch toán nhưng phải hiểu những nguyên tắc kế toán và thuế nền tảng để tránh thiết kế mô hình tạo rủi ro. Trong khi đó, kế toàn phải chuyển từ vai trò ghi số sang quản trị dữ liệu tài chính, cảnh báo rủi ro và tham gia vào xây dựng quy trình. Các bộ phận kinh doanh, pháp chế, mua hàng, kho, vận hành và công nghệ cũng phải chịu trách nhiệm đối với dữ liệu do mình tạo ra.
“Kế toán là tuyến kiểm soát cuối, nhưng rủi ro có thể đã được tạo ra từ trước,” bà Yến nói.

Khách hàng thanh toán bằng mã QR code. Ảnh: TTXVN
Theo các chuyên gia, doanh nghiệp cần sớm lập bản đồ toàn bộ loại hình giao dịch; chuẩn hóa hợp đồng; xác định rõ sự kiện kích hoạt nghĩa vụ lập hóa đơn; phân định trách nhiệm giữa các bộ phận; thường xuyên đối chiếu hợp đồng, hóa đơn, dòng tiền, sổ kế toán và tờ khai; đồng thời tự kiểm tra để phát hiện điểm đứt gãy trước khi bị kiểm tra.
“Trong bối cảnh mới, làm đúng từ đầu luôn rẻ hơn sửa sai về sau,” bà Yến nhấn mạnh.
Tin liên quan