Doanh nghiệp được sử dụng Quỹ phát triển khoa học và công nghệ để mua thiết bị


BNEWS Theo Thông tư số 67/2022/TT-BTC, doanh nghiệp được sử dụng Quỹ phát triển khoa học và công nghệ để mua thiết bị trong 2 năm.
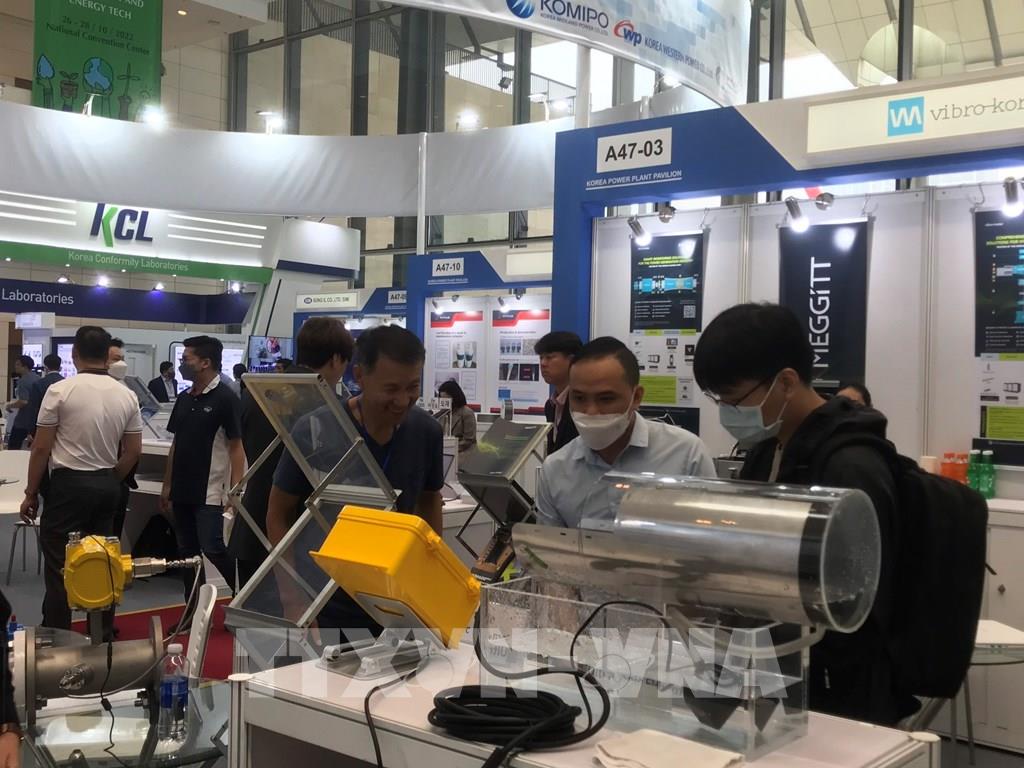
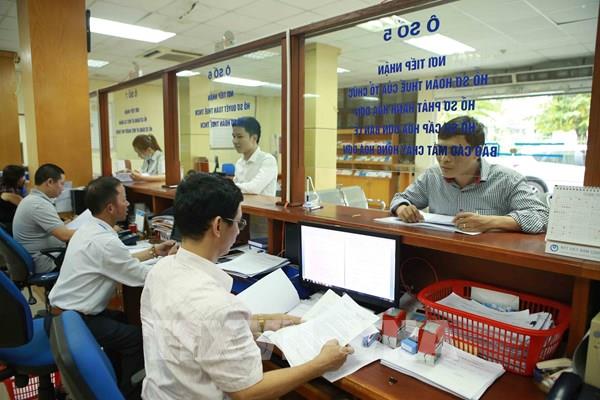
Theo Thông tư số 67/2022/TT-BTC, doanh nghiệp được sử dụng Quỹ phát triển khoa học và công nghệ để mua máy móc thiết bị trong 2 năm. Ảnh: TTXVN phát
Thông tư số 67 ban hành nhằm tháo gỡ khó khăn và tạo điều kiện thuận lợi hơn cho doanh nghiệp trong việc thực hiện nghĩa vụ thuế khi doanh nghiệp trích lập và sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp.
Theo đó, tháo gỡ khó khăn cho doanh nghiệp theo Chương trình phục hồi và phát triển kinh tế - xã hội của Quốc hội theo Nghị quyết số 43/2022/QH15 của Quốc hội. Theo quy định thì Quỹ khoa học và công nghệ chỉ được sử dụng cho hoạt động nghiên cứu khoa học và công nghệ của doanh nghiệp. Tuy nhiên, để kịp thời tháo gỡ khó khăn cho doanh nghiệp, phục hồi kinh tế sau đại dịch COVID-19, Thông tư 67 đã hướng dẫn cụ thể doanh nghiệp được sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp trong 2 năm (năm 2022 và năm 2023) để mua máy móc, thiết bị cho đổi mới công nghệ, phục vụ trực tiếp hoạt động sản xuất, kinh doanh của doanh nghiệp. Bên cạnh đó, bổ sung hướng dẫn quản lý tài sản đối với trường hợp tài sản cố định dùng đồng thời cho hoạt động nghiên cứu khoa học công nghệ và hoạt động sản xuất kinh doanh của doanh nghiệp. Thông tư 67 hướng dẫn khi tài sản cố định hình thành từ nguồn Quỹ dùng đồng thời cho hoạt động nghiên cứu khoa học và công nghệ thì doanh nghiệp chỉ việc tiếp tục theo dõi quản lý theo quy định và không phải tính khấu hao tài sản cố định vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Nội dung này của công văn nhằm tạo thuận lợi cho doanh nghiệp trong trường hợp tài sản cố định hình thành từ nguồn Quỹ nhưng không sử dụng hết công suất, khi doanh nghiệp dùng tài sản này đồng thời cho sản xuất kinh doanh, nhằm tránh lãng phí nguồn lực của doanh nghiệp thì doanh nghiệp chỉ cần theo dõi tài sản cố đinh này, không tính khấu hao tài sản cố định vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Thông tư 67 hướng dẫn rõ hơn việc xác định thuế thu nhập doanh nghiệp đối với trường hợp trích lập Quỹ trong thời gian doanh nghiệp đang được hưởng ưu đãi thuế thu nhập doanh nghiệp và có nhận điều chuyển Quỹ khoa học và công nghệ từ doanh nghiệp khác Thông tư 67 cũng hướng dẫn trường hợp doanh nghiệp có trích Quỹ trong thời gian đang được hưởng ưu đãi thuế thu nhập doanh nghiệp, có nhận điều chuyển Quỹ từ doanh nghiệp khác (doanh nghiệp điều chuyển), nếu doanh nghiệp sử dụng không đúng mục đích hoặc không sử dụng hoặc sử dụng không hết 70% đối với số Quỹ đã trích và nhận điều chuyển, thì số thuế thu nhập doanh nghiệp thu hồi được xác định đối với từng trường hợp cụ thể trường hợp doanh nghiệp trích Quỹ được hưởng ưu đãi và doanh nghiệp điều chuyển cũng được hưởng ưu đãi; trường hợp doanh nghiệp trích Quỹ được hưởng ưu đãi và doanh nghiệp điều chuyển cũng được hưởng ưu đãi. Nội dung này giúp cho doanh nghiệp dễ dàng trong việc xác định nghĩa vụ thuế đối với phần quỹ không sử dụng hết trong từng trường hợp cụ thể khi doanh nghiệp trích Quỹ trong thời gian đang được ưu đãi thuế thu nhập doanh nghiệp và có nhận điều chuyển Quỹ từ doanh nghiệp khác. Thông tư 67 cũng làm rõ hơn một số nội dung đảm bảo việc hiểu chính sách được thống nhất, ví dụ khoản trích Quỹ được thực hiện hằng năm và sau 5 năm kể từ khi trích Quỹ mới xác định khoản Quỹ trích trước đó 05 năm đã được sử dụng hết chưa. Nếu chưa sử dụng hoặc chưa sử dụng hết 70% số Quỹ đã trích mới xác định nghĩa vụ thuế thu nhập doanh nghiệp đối với số tiền Quỹ chưa sử dụng này. Thông tư 67 có hiệu lực từ ngày 23/12/2022 và áp dụng cho việc xác định nghĩa vụ thuế từ kỳ tính thuế thu nhập doanh nghiệp năm 2022./.Tin liên quan