Giảm thuế thu nhập doanh nghiệp phải nộp năm 2020


BNEWS Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế thu nhập doanh nghiệp năm 2020 đối với trường hợp doanh nghiệp có tổng doanh thu năm 2020 không quá 200 tỷ đồng.
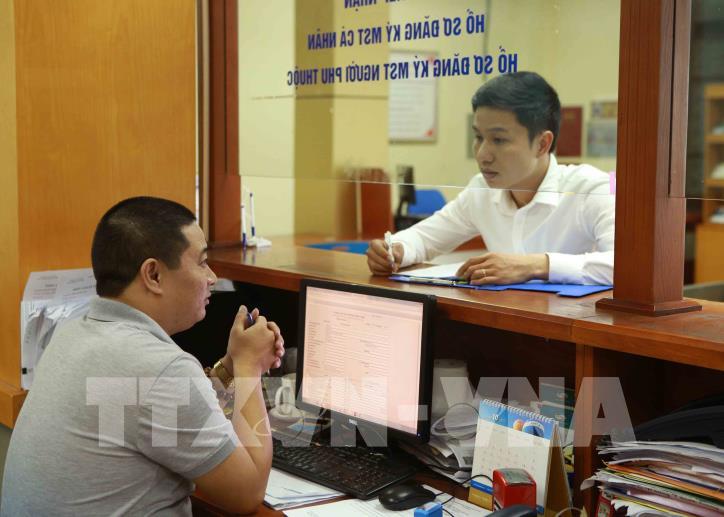
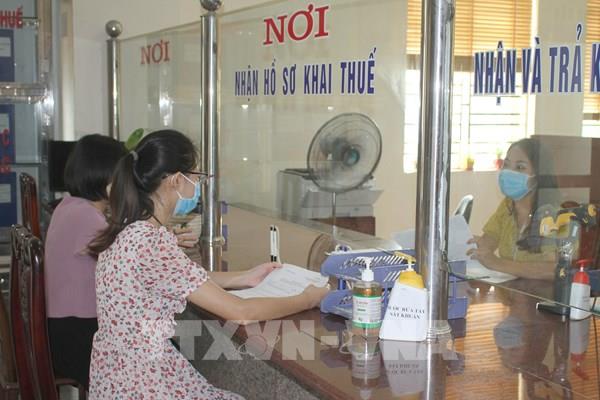
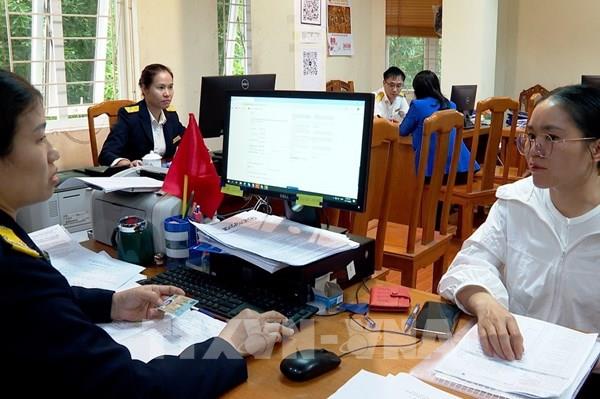
Hoạt động tại Cục Thuế Hà Nội. Ảnh: TTXVN phát
Ngày 25/9/2020, Thủ tướng Chính phủ đã ký ban hành Nghị định số 114/2020/NĐ-CP quy định chi tiết thi hành Nghị quyết số 116/2020/HQ14 của Quốc hội về giảm thuế thu nhập doanh nghiệp phải nộp năm 2020 đối với doanh nghiệp, hợp tác xã, đơn vị sự nghiệp và tổ chức khác.
Nghị định áp dụng với người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế (gọi chung là doanh nghiệp) theo quy định tại Điều 1 Nghị quyết số 116/2020/QH14.
Đó là doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam; tổ chức được thành lập theo Luật Hợp tác xã; đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam; tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập.
Về giảm thuế thu nhập doanh nghiệp, Nghị định nêu rõ, giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế thu nhập doanh nghiệp năm 2020 đối với trường hợp doanh nghiệp có tổng doanh thu năm 2020 không quá 200 tỷ đồng. Tổng doanh thu năm 2020 làm căn cứ xác định đối tượng áp dụng được giảm thuế theo quy định tại khoản 1 Điều này là tổng doanh thu trong kỳ tính thuế thu nhập doanh nghiệp năm 2020 của doanh nghiệp bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng theo quy định của Luật Thuế thu nhập doanh nghiệp và các văn bản hướng dẫn thi hành.Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đối loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản trong kỳ tính thuế thu nhập doanh nghiệp năm 2020 hoạt động không đủ 12 tháng thì tổng doanh thu năm 2020 được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế thu nhập doanh nghiệp năm 2020 chia (:) cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế thu nhập doanh nghiệp năm 2020 nhân (x) với 12 tháng.
Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản trong tháng thì thời gian hoạt động được tính đủ tháng. Trường hợp doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế thu nhập doanh nghiệp năm 2020 không quá 200 tỷ đồng thì doanh nghiệp xác định tạm nộp hàng quý bằng 70% số thuế thu nhập doanh nghiệp phải nộp của quý. Kết thúc kỳ tính thuế thu nhập doanh nghiệp năm 2020, trường hợp tổng doanh thu năm 2020 của doanh nghiệp không quá 200 tỷ đồng thì doanh nghiệp thực hiện kê khai giảm thuế thu nhập doanh nghiệp của năm 2020 khi quyết toán thuế thu nhập doanh nghiệp theo quy định.Nghị định có hiệu lực kể từ ngày Nghị quyết số 116/2020/HQ14 có hiệu lực thi hành và áp dụng cho kỳ tính thuế thu nhập doanh nghiệp năm 2020./.
>>Cải cách hành chính tạo thuận lợi cho người nộp thuế
Tin liên quan