Hộ gia đình bán điện mặt trời có phải kê khai thuế?


BNEWS Ông P.T.D (Bình Định) ký hợp đồng mua bán điện mặt trời mái nhà với ngành điện từ tháng 7/2020, công suất lắp đặt 10 Kwp. Vừa qua, đội thuế của phường yêu cầu ông phải đến cơ quan thuế để khai báo.
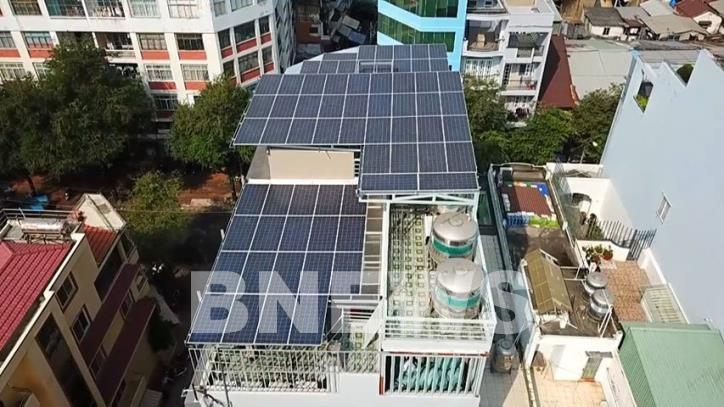
Một dụ án điện mặt trời mái nhà. Ảnh: Đức Dũng/BNEWS/TTXVN
Ông D đã tham khảo Quyết đinh số 13/2020/QĐ-TTg ngày 6/4/2020 của Thủ tướng Chính phủ về cơ chế khuyến khích phát triển điện mặt trời tại Việt Nam nhưng không thấy có hướng dẫn người dân khi mua bán điện mặt trời mái nhà phải khai báo với cơ quan thuế địa phương.
Theo điều 3 của hợp đồng mua bán điện mặt trời mái nhà, tháng 12 hàng năm nếu tổng tiền điện bán cho ngành điện trong năm vượt mức thu nhập cá nhân chịu thuế, thì ông D có trách nhiệm cung cấp chứng từ hóa đơn hợp pháp cho ngành điện mới được thanh toán tiền điện. Bản thân ông đã có mã số thuế cá nhân, và thực hiện đúng theo quy định giữa bên mua và bên bán.
Ông D hỏi, việc đội thuế của phường yêu cầu ông đến cơ quan thuế để khai báo có đúng quy định không? Việc khai báo này gồm những nội dung gì?
Về vấn đề này, Chi cục Thuế khu vực Hoài Nhơn - Hoài Ân - An Lão có ý kiến như sau:
Khi tiếp nhận danh sách các cá nhân bán điện mặt trời áp mái do Chi nhánh điện Hoài Nhơn cung cấp, Đội thuế đã phát hành giấy mời, mời ông Dũng đến cơ quan thuế để hướng dẫn ông kê khai, đăng ký thuế, như mọi công dân có hoạt động sản xuất kinh doanh.
Các căn cứ pháp luật quy định về thuế đối với hoạt động sản xuất mua bán điện mặt trời:
Tại Khoản 2 Điều 8 Quyết định số 13/2020/QĐ-TTg ngày 6/4/2020 của Thủ tướng Chính phủ về cơ chế khuyến khích phát triển điện mặt trời tại Việt Nam quy định: “Các bên có trách nhiệm thực hiện các quy định hiện hành về thuế và phí”.
Tại Điểm i Khoản 2 Điều 4 Thông tư số 105/2020/TT-BTC ngày 3/12/2020 của Bộ Tài chính hướng dẫn về đăng ký thuế quy định người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
“i) Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả cá nhân của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu (sau đây gọi là Hộ kinh doanh, cá nhân kinh doanh)”.
Công văn số 1534/BTC-CS ngày 31/1/2019 của Bộ Tài chính hướng dẫn chính sách ưu đãi thuế đối với dự án điện mặt trời mái nhà có công suất lắp đặt không quá 50KW có quy định:
Tại Điểm 5: “Cá nhân, hộ gia đình thực hiện dự án điện mặt trời trên mái nhà có mức doanh thu trên 100 triệu đồng/năm thuộc đối tượng áp dụng tỷ lệ thuế giá trị gia tăng trên doanh thu quy định đối với hoạt động sản xuất theo quy định tại Điều 2 Thông tư số 92/2015/TT-BTC.
Cá nhân, hộ gia đình thực hiện dự án điện mặt trời có doanh thu 100 triệu đồng/năm trở xuống thì doanh thu bán điện thuộc đối tượng không chịu thuế giá trị gia tăng theo quy định tại Khoản 1 Điều 2 Thông tư số 92/2015/TT-BTC”.
Tại Điểm 6 quy định: “Đối với cá nhân kinh doanh có doanh thu từ 100 triệu đồng/năm trở xuống thì không phải kê khai, nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Khoản 1 Điều 2 Thông tư số 92/2015/TT-BTC.
Trường hợp cá nhân, hộ gia đình thực hiện dự án điện mặt trời trên mái nhà có mức doanh thu trên 100 triệu đồng/năm thực hiện áp dụng tỷ lệ thuế thu nhập cá nhân trên thu nhập quy định cho hoạt động sản xuất theo quy định tại Điểm b.1 Điều 2 Thông tư số 92/2015/TT-BTC nêu trên”.
Đối chiếu các quy định trên thì ông Phan Tiến Dũng là cá nhân kinh doanh điện mặt trời áp mái phải thực hiện đăng ký thuế theo quy định tại Điểm i Khoản 2 Điều 4 Thông tư số 105/2020/TT-BTC ngày 3/12/2020 của Bộ Tài chính hướng dẫn về đăng ký thuế.
Trường hợp ông chỉ có kinh doanh điện mặt trời áp mái có doanh thu từ 100 triệu đồng/năm trở xuống thì không phải kê khai, nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Khoản 1 Điều 2 Thông tư số 92/2015/TT-BTC (nhưng vẫn phải đăng ký thuế).
Trường hợp ông kinh doanh điện mặt trời áp mái có mức doanh thu trên 100 triệu đồng/ năm (không bao gồm các hoạt động kinh doanh khác) thuộc diện áp dụng tỷ lệ thuế giá trị gia tăng và thuế thu nhập cá nhân theo quy định tại Điểm b Khoản 2 Điều 2 của Thông tư số 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính (tỷ lệ thuế giá trị gia tăng 3%, tỷ lệ thuế thu nhập cá nhân 1,5%).
Trong trường hợp doanh thu kinh doanh điện mặt trời áp mái của ông dưới 100 triệu đồng/năm và có kinh doanh lĩnh vực khác mà tổng doanh thu trên 100 triệu đồng/ năm thì phần doanh thu kinh doanh điện mặt trời áp mái vẫn phải kê khai nộp thuế.
Trường hợp doanh thu kinh doanh điện mặt trời áp mái đạt ngưỡng chịu thuế thì ông phải xuất hóa đơn bán hàng cho bên mua theo quy định./.
Tin liên quan