Khuyến nghị mua HDB, HPG, TCB với giá mục tiêu hấp dẫn


BNEWS Các công ty chứng khoán khuyến nghị mua cổ phiếu HDB, HPG, TCB với giá mục tiêu cao hơn đáng kể, mở ra cơ hội đầu tư hấp dẫn.
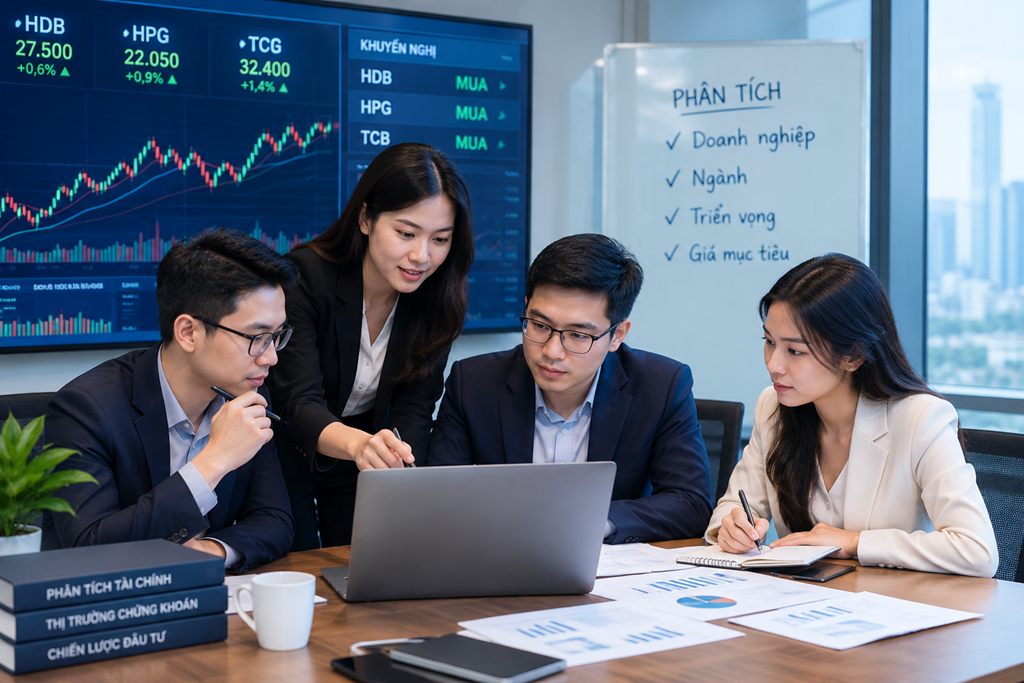
Khuyến nghị mua HDB, HPG, TCB với giá mục tiêu hấp dẫn. Ảnh minh họa do AI tạo
Các công ty chứng khoán đưa ra khuyến nghị mua đối với cổ phiếu HDB của HDBank, HPG của Tập đoàn Hòa Phát và TCB của Techcombank, với giá mục tiêu cao hơn thị giá hiện tại.
Với HDB, kết phiên 9/9, cổ phiếu tăng gần 0,6% lên 27.500 đồng/cổ phiếu. Thanh khoản đạt 11,5 triệu đơn vị, tương ứng giá trị giao dịch 314,5 tỷ đồng. Đáng chú ý, khối ngoại mua ròng HDB hơn 109 tỷ đồng, cao thứ hai toàn thị trường.
Theo Công ty Chứng khoán Vietcombank (VCBS), HDB đã hồi phục 10% từ vùng đáy và bứt phá qua đường kháng cự của xu hướng dài hạn. Sau hai lần kiểm định lại vùng kháng cự, HDB đang duy trì xung lực tích cực quanh vùng 27.000-27.400 đồng/cổ phiếu, tạo điểm mua cho cổ phiếu.
Trên đồ thị ngày, các chỉ báo cho thấy đà tăng trong ngắn hạn đang được củng cố. Trên đồ thị giờ, chỉ báo MACD chuẩn bị cắt lên, cho thấy xác suất cao cổ phiếu bước vào một nhịp tăng mạnh.
VCBS khuyến nghị nhà đầu tư cân nhắc giải ngân tại vùng 27.200-27.500 đồng/cổ phiếu, với giá mục tiêu quanh 29.500 đồng/cổ phiếu.
Về triển vọng kinh doanh, Công ty cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) nhận định biên lãi ròng (NIM) của HDB có thể tiếp tục cải thiện trong nửa cuối năm 2026 nhờ tăng tỷ lệ cho vay trên huy động và cơ cấu danh mục tín dụng theo hướng ưu tiên các khoản vay có lợi suất cao. Tuy nhiên, chất lượng tài sản vẫn là yếu tố cần theo dõi khi nợ xấu và nợ nhóm 2 tiếp tục tăng.
SHS dự báo HDB đạt 28.371 tỷ đồng lợi nhuận trước thuế trong năm 2026, tăng 33% so với năm trước. HDB cũng vừa được FTSE Russell thêm vào danh mục FTSE Global All Cap và được kỳ vọng thu hút dòng vốn ngoại sau khi việc nâng hạng thị trường chứng khoán Việt Nam chính thức có hiệu lực từ tháng 9/2026.
Mới đây, HDBank thông báo sẽ thu giữ, xử lý tài sản bảo đảm của CTCP Tư vấn - Thương mại - Dịch vụ Địa ốc Hoàng Quân (HQC) để thu hồi nợ. Các khoản cấp tín dụng liên quan được ký trong năm 2024. Danh mục tài sản bảo đảm gồm 26 thửa đất, tập trung tại khu vực quận 8 và quận 9 cũ theo địa chỉ trên giấy chứng nhận.
Ngoài 26 thửa đất, HDBank còn thu giữ toàn bộ tài sản, quyền tài sản và các quyền, lợi ích liên quan đến việc đầu tư, phát triển, khai thác và tiêu thụ sản phẩm tại dự án Khu nhà ở biệt thự và chung cư tại phường Thạnh Mỹ Lợi, quận 2, TP. HCM, nay thuộc phường Cát Lái, TP. HCM.
Theo quyết định, tài sản bảo đảm tại dự án liên quan đến 67 căn hộ. Tuy nhiên, HDBank loại trừ 35 căn hộ với tổng diện tích sàn xây dựng thương phẩm tối đa 4.076 m2 và 4 căn biệt thự với tổng diện tích sàn xây dựng thương phẩm tối đa 671 m2 đã được bán, chuyển nhượng, cho thuê hoặc hoán đổi. HDBank dự kiến bắt đầu thu giữ tài sản từ 8 giờ 30 phút ngày 25/9 và thực hiện cho đến khi khách hàng tất toán khoản nợ.
Đối với HPG, cổ phiếu kết phiên 9/9 tăng 0,9% lên 22.050 đồng/cổ phiếu. Thanh khoản đạt 22,4 triệu đơn vị, tương ứng giá trị giao dịch 494,4 tỷ đồng. Khối ngoại mua ròng HPG 234,7 tỷ đồng, tương ứng 10 triệu đơn vị, chiếm gần 50% tổng giá trị giao dịch và cao nhất toàn thị trường.
Trong báo cáo cập nhật mới đây, Công ty cổ phần Chứng khoán KB Việt Nam (KBSV) duy trì khuyến nghị mua đối với HPG, với giá mục tiêu 32.150 đồng/cổ phiếu, tương đương mức lợi nhuận kỳ vọng 45,8% so với giá đóng cửa ngày 9/9.
KBSV cho rằng nhu cầu tiêu thụ thép trong nước sẽ tiếp tục là động lực tăng trưởng của Hòa Phát. Việc đẩy mạnh giải ngân đầu tư công cùng triển khai hàng loạt dự án hạ tầng trọng điểm quốc gia như đường sắt tốc độ cao Bắc - Nam, sân bay quốc tế Long Thành được kỳ vọng tạo nhu cầu 7-11 triệu tấn thép các loại trong giai đoạn 2026-2030.
Bên cạnh đó, thị trường bất động sản dân dụng đang có những tín hiệu phục hồi, qua đó kích thích nhu cầu sử dụng thép thanh và thép cuộn xây dựng.
Lợi thế cạnh tranh của Hòa Phát còn được củng cố khi Bộ Công Thương áp dụng biện pháp chống lẩn tránh phòng vệ thương mại đối với sản phẩm HRC có chiều rộng trên 1.880mm đến 2.300mm nhập khẩu từ cuối tháng 7. Quyết định áp thuế suất 27,83% đối với một số mặt hàng HRC nhập khẩu giúp thu hẹp chênh lệch giá, giảm bớt áp lực cạnh tranh từ các thị trường như Trung Quốc, qua đó tạo điều kiện để sản phẩm trong nước thay thế nguồn cung nước ngoài. KBSV ước tính thị phần HRC của Hòa Phát đạt 63,6% trong nửa đầu năm.
Trong dài hạn, Hòa Phát tiếp tục triển khai các dự án lớn nhằm gia tăng năng lực cạnh tranh và hoàn thiện chuỗi giá trị, gồm các hạng mục thuộc Khu liên hợp Dung Quất; dự án Nhà máy sản xuất thép ray và thép đặc biệt công suất 700.000 tấn/năm, dự kiến cung cấp sản phẩm thương mại từ quý II/2027; cùng với dự án container.
Các chuyên gia phân tích kỳ vọng giá thép sẽ có xu hướng tăng trở lại từ quý IV/2026 nhằm đáp ứng nhu cầu xây dựng khi tiến độ thi công được đẩy nhanh vào giai đoạn cuối năm. Dù vẫn cần theo dõi rủi ro từ biến động giá nguyên vật liệu, Hòa Phát được nhìn nhận có tiềm năng tăng trưởng trong chu kỳ kinh tế tiếp theo.
Trong khi đó, với TCB, cổ phiếu kết phiên 9/9 tăng 1,4% lên 32.400 đồng/cổ phiếu. Thanh khoản đạt gần 11 triệu đơn vị, tương ứng giá trị giao dịch 355,7 tỷ đồng, giảm gần 50% so với bình quân 10 phiên.
Theo VCBS, TCB ghi nhận thanh khoản thấp nhưng vẫn giữ vững vùng hỗ trợ quanh 32.000 đồng/cổ phiếu, tương ứng đường trung bình động MA20. Trên đồ thị ngày, các đường xu hướng vẫn đồng thuận hướng lên. TCB hình thành nến Inverted Hammer và giữ vững vùng hỗ trợ 32.000 đồng/cổ phiếu, tương ứng mốc 0,236 của thang đo Fibonacci thoái lui. Chỉ báo CMF hướng lên trở lại, cho thấy xác suất cao TCB sẽ phục hồi về vùng đỉnh.
Trên đồ thị giờ, histogram đã hình thành phân kỳ dương, trong khi dải Bollinger Bands thu hẹp, cho thấy TCB đang tích lũy tốt và có xác suất cao tăng trở lại trong các phiên tới. VCBS khuyến nghị nhà đầu tư cân nhắc giải ngân tại vùng 31.950-32.100 đồng/cổ phiếu, với giá mục tiêu 35.000 đồng/cổ phiếu.
Về luận điểm đầu tư, Kafi dự phóng dư nợ cho vay khách hàng và trái phiếu doanh nghiệp tăng lần lượt khoảng 22,9% và 18,6% trong giai đoạn 2026-2027, được dẫn dắt bởi các lĩnh vực hạ tầng, doanh nghiệp vừa và nhỏ, bán lẻ và sự phục hồi của cho vay mua nhà. Trong khi đó, mức độ tập trung vào bất động sản được dự báo giảm dần.
Mô hình khởi tạo - phân phối giúp TCB luân chuyển một phần tài sản khỏi bảng cân đối, giải phóng vốn cho tăng trưởng mới và hạn chế áp lực lên hệ số an toàn vốn (CAR). Kafi dự phóng lợi nhuận trước thuế tăng lần lượt khoảng 14,4% và 17,3% trong giai đoạn 2026-2027, với NIM duy trì tương đối ổn định.
Bên cạnh tín dụng, hệ sinh thái tài chính được kỳ vọng trở thành động lực lợi nhuận thứ hai. Techcom Life và TCX, cùng với việc mở rộng mảng quản lý gia sản, giúp TCB gia tăng doanh thu trên cùng một tệp khách hàng thông qua các sản phẩm bảo hiểm, đầu tư và dịch vụ thị trường vốn.
Theo Kafi, thu nhập dịch vụ thuần của TCB có thể tăng lần lượt 48% và 12% trong giai đoạn 2026-2027. Việc mở rộng các hoạt động tư vấn, phân phối và quản lý tài sản được kỳ vọng giúp tăng tỷ trọng nguồn thu phí, qua đó giảm mức độ phụ thuộc vào NIM và hỗ trợ duy trì ROE khoảng 15% trong trung hạn.
Ngoài ra, CASA và nền tảng vốn mạnh tạo dư địa cho tăng trưởng, trong khi chất lượng tài sản vẫn trong tầm kiểm soát. Kafi dự phóng tỷ lệ nợ xấu tăng nhẹ lên lần lượt 1,16% và 1,19% trong giai đoạn 2026-2027, nhưng vẫn trong khả năng kiểm soát nhờ dự phòng và việc giảm mức độ tập trung vào bất động sản.
Khả năng thu hút nhà đầu tư chiến lược thông qua chào bán riêng lẻ cũng có thể tạo thêm dư địa vốn và hỗ trợ tăng trưởng tín dụng của TCB trong trung hạn.
Tin liên quan