Ngân hàng đua "săn" khách mua bảo hiểm


BNEWS Bancassurance (Phân phối bảo hiểm qua ngân hàng) là cụm từ không còn mới trong khoảng 5 năm trở lại đây khi các ngân hàng "bắt tay" cùng công ty bảo hiểm để bán các sản phẩm bảo hiểm.
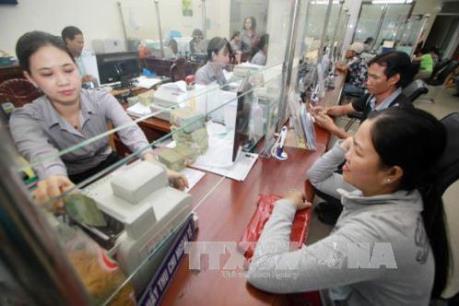
Nhiều ngân hàng "bắt tay" cùng công ty bảo hiểm để bán các sản phẩm bảo hiểm. Ảnh minh họa: TTXVN
Bancassurance (Phân phối bảo hiểm qua ngân hàng) là cụm từ không còn mới trong khoảng 5 năm trở lại đây khi các ngân hàng "bắt tay" cùng công ty bảo hiểm để bán các sản phẩm bảo hiểm và thực hiện một số dịch vụ khác như thu phí bảo hiểm cho mạng lưới khách hàng của ngân hàng.
Đây được xem là mảng kinh doanh sinh lời lớn, ít rủi ro nên ngày càng được các ngân hàng đẩy mạnh nhằm gia tăng nguồn thu và đặc biệt là bù đắp cho mảng tín dụng tăng trưởng thấp trong bối cảnh dịch COVID-19 diễn biến phức tạp từ đầu năm đến nay. *Săn đón khách hàngTìm đến một phòng giao dịch ngân hàng để gửi tiền tiết kiệm, anh Lê Nam (Hoàng Mai, Hà Nội) bất ngờ khi ngoài hình thức gửi tiền truyền thống, anh còn được nhân viên ngân hàng tư vấn về gói sản phẩm tiền gửi với lãi suất hấp dẫn nếu mua kèm bảo hiểm nhân thọ.
Điều đáng nói, đây không phải lần đầu anh được ngân hàng tư vấn bảo hiểm như vậy bởi khi vay tiền mua xe trước đó, anh Nam đã từng được ngân hàng tư vấn mua kèm bảo hiểm trách nhiệm dân sự, bảo hiểm vật chất, bảo hiểm tai nạn.... "Giờ ngay cả gửi tiền tiết kiệm, ngân hàng cũng "lái" sang mua bảo hiểm, khiến tôi có cảm giác bị vây bởi bảo hiểm và thật sự băn khoăn, chưa hiểu rõ về những sản phẩm này", anh Nam chia sẻ. Trao đổi với nhân viên ngân hàng về những sự băn khoăn kể trên, anh Nam được tư vấn rằng: "Lãi suất tiết kiệm có thể được tặng thêm từ 0,5-1%/năm tùy theo giá trị gói bảo hiểm nhân thọ mua kèm và chi phí năm đầu cũng khá dễ thở, chỉ ở mức 30-50 triệu đồng. Trong bối cảnh lãi suất tiền gửi ở mức thấp như hiện nay thì việc cộng thêm lãi suất này cũng đáng để khách hàng lưu ý". Tương tự anh Nam, chị Thanh Trang (Đống Đa, Hà Nội) trong quá trình tìm hiểu về các gói vay mua nhà chung cư cũng đã được tư vấn về một loại bảo hiểm tiền vay mà theo nhân viên tư vấn, nếu mua kèm bảo hiểm này, lãi suất vay mua nhà của chị có thể được ưu đãi giảm đến 1% so với lãi suất niêm yết.
Techcombank dẫn đầu doanh thu phí bảo hiểm nhân thọ
Trong câu chuyện tư vấn này, lãi suất luôn là điểm nhấn mà nhân viên ngân hàng đưa ra để thuyết phục khác. Tuy vậy, không phải ai cũng nắm rõ được "luật chơi", cả khách hàng lẫn người tư vấn.
Theo TS. Nguyễn Trí Hiếu, Chuyên gia Tài chính - Ngân hàng, việc mời gọi khách hàng mở tài khoản, gửi tiền hay vay vốn rồi bán kèm bảo hiểm nhân thọ của các ngân hàng được ví như "bán bia kèm lạc". Về bản chất, các gói bảo hiểm này là bảo hiểm nhân thọ nhưng thời hạn hiệu lực ra sao, ai là người thụ hưởng và người đóng phí bảo hiểm, đôi khi không được tư vấn rõ, dẫn đến những hiểu lầm cho người tham gia, đồng thời phát sinh mâu thuẫn sau này, ảnh hưởng tiêu cực tới cả khách hàng lẫn uy tín của ngân hàng. Cụ thể, ông Hiếu cho biết, thông thường các gói bảo hiểm bán kèm với khoản gửi tiết kiệm sẽ có thời hạn theo hạn của tiền gửi, chứ không phải bảo hiểm vĩnh viễn; tức là gói bảo hiểm chỉ có hiệu lực khi khách hàng còn gửi tiền tại ngân hàng đó, nếu tiền được rút ra thì bảo hiểm cũng hết hạn. Dù vậy, khách hàng trong trường hợp này vẫn có lợi nếu trong thời gian bảo hiểm hiệu lực, khách hàng gặp tai nạn, thương tật hoặc tử vong sẽ được bảo hiểm chi trả, bồi thường. Nhưng chưa hết, về phí bảo hiểm, nhìn qua thì tưởng chừng như khách hàng sẽ được miễn phí nhưng thực tế thì không hẳn. "Phí bảo hiểm được các ngân hàng khéo léo tính toán, ẩn trong lãi suất tiền gửi, lẽ ra lãi suất có thể còn có lợi hơn nữa nếu không có bảo hiểm", ông Hiếu nhận định. Bên cạnh đó, ông Hiếu cũng lưu ý khách hàng khi tiếp cận một loại bảo hiểm khác thường được nhân viên ngân hàng tư vấn đi kèm các khoản vay vốn. Bởi không ít khách hàng đã bị hiểu lầm về đối tượng thụ hưởng bảo hiểm hoặc nhầm tưởng về chính sách chi trả của loại bảo hiểm này. "Bảo hiểm khoản vay được công ty bảo hiểm chi trả cho ngân hàng chỉ khi người đi vay tử vong hoặc hoàn toàn không còn khả năng trả nợ ngân hàng; thay vì cách hiểu của một số người hiện nay là chỉ cần mua bảo hiểm thì khi không có tiền trả nợ, công ty bảo hiểm sẽ nhanh chóng đứng ra trả nợ ngân hàng thay họ", vị chuyên gia giải thích. Ngoài ra, nhân viên ngân hàng không phải ai cũng được đào tạo bài bản để tư vấn bảo hiểm mà thường chỉ được tập huấn kiến thức về bảo hiểm qua một vài buổi. Do vậy, thậm chí chính những người tư vấn có thể cũng chưa hiểu hết về những điều khoản quy định của bảo hiểm, dẫn đến nhiều điểm không thể giải thích cặn kẽ cho khách hàng Do vậy, chuyên gia khuyến cáo khách hàng trước khi tham gia bảo hiểm cần tìm hiểu rõ gói bảo hiểm ấy có ràng buộc vào cái gì không, thời hạn hiệu lực của bảo hiểm, sản phẩm bảo hiểm bao phủ những cái gì, bồi thường cho ai và ai là người chịu phí... * Kỳ vọng tăng trưởng lớnNăm qua, thị trường tài chính đã chứng kiến một thương vụ mua bán - sáp nhập kỷ lục giữa Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) và Tập đoàn bảo hiểm FWD (FWD) trị giá lên đến 400 triệu USD. Theo đó, Vietcombank sẽ độc quyền phân phối các sản phẩm bảo hiểm nhân thọ của FWD trong thời hạn 15 năm; đổi lại, FWD mua lại Liên doanh bảo hiểm nhân thọ Vietcombank – Cardif (VCLI), công ty liên doanh bảo hiểm nhân thọ giữa Vietcombank và BNP Paribas Cardif.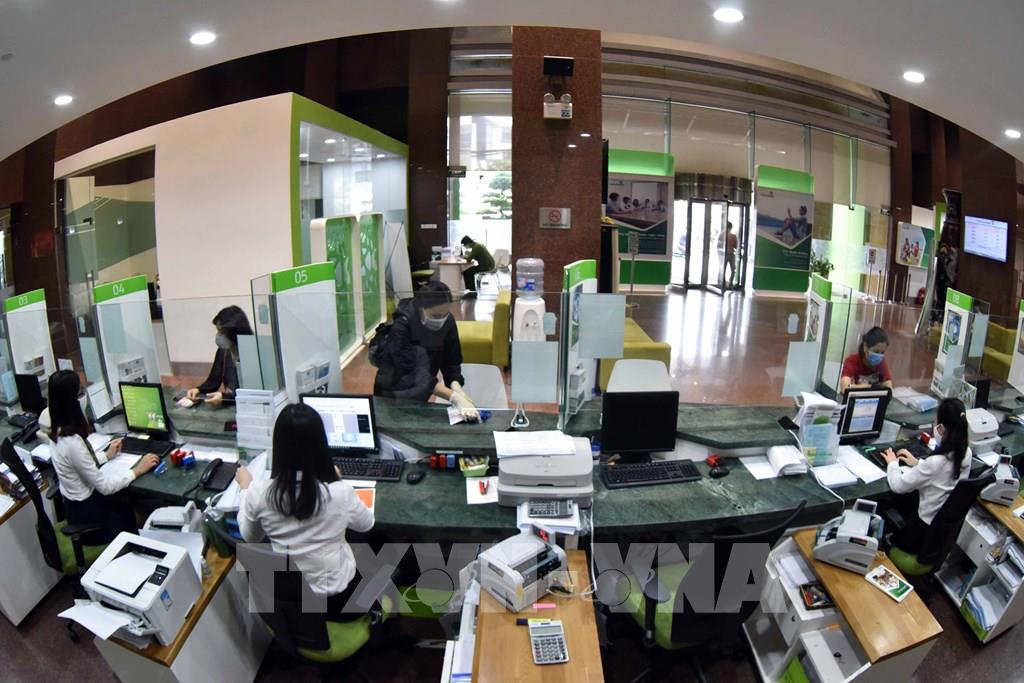
Khách hàng giao dịch tại hội sở chính Vietcombank, 198 Trần Quang Khải, Hà Nội. Ảnh: Trần Việt - TTXVN
Thương vụ bancassurance này được kỳ vọng mang lại khoản thu lớn cho Vietcombank trong nửa cuối năm 2020 và về lâu dài. Các chuyên gia từ Công ty Chứng khoán Rồng Việt (VDSC) đánh giá Vietcombank sẽ vươn lên thành ngân hàng phân phối bancassurance hàng đầu nhờ uy tín và quy mô khách hàng lớn nhất trong số các ngân hàng niêm yết.
Không chỉ Vietcombank mà hầu hết các ngân hàng đều có hợp tác độc quyền hoặc với một vài công ty bảo hiểm lớn như Dai-ich-Life Vietnam, ManuLife Vietnam, AIA Vietnam hay Prudential… hoặc sở hữu công ty bảo hiểm riêng như: Ngân hàng TMCP Công thương Việt Nam (VietinBank) có Tổng Công ty cổ phần Bảo hiểm VietinBank (VBI); Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) có Tổng Công ty cổ phần Bảo hiểm SHB-Vinacomin; MB có Tổng Công ty cổ phần Bảo hiểm Quân đội (MIC) và Công ty TNHH Bảo hiểm nhân thọ MB Ageas Life... Theo Hiệp hội Bảo hiểm Việt Nam (IAV), dẫn đầu doanh thu phí bảo hiểm nhân thọ hiện nay đang là Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank), Ngân hàng TMCP Quốc tế Việt Nam (VIB) và Ngân hàng TMCP Quân đội (MB). Tuy nhiên, dẫn đầu về tỷ lệ tăng trưởng lại là VIB, Ngân hàng TMCP Sài Gòn - Thương Tín (Sacombank) và Ngân hàng TMCP Á Châu (ACB). IAV cũng cho biết tổng doanh thu phí bảo hiểm nhân thọ gốc nửa đầu năm 2020 đạt gần 56.000 tỷ đồng, tăng 19% so với cùng kỳ 2019. Trong khi đó, số liệu từ các doanh nghiệp bảo hiểm nhân thọ cho thấy doanh thu phí bảo hiểm khai thác mới chiếm khoảng 90% tổng doanh thu phí toàn thị trường; trong đó bancassurance đóng góp đến 30%. Đây là một kết quả tích cực khi năm 2016, con số này mới đạt khoảng 10%. Trước xu thế trên, Công ty Chứng khoán Rồng Việt kỳ vọng phí bancassurance sẽ tiếp tục là động lực tăng trưởng cho thu nhập dịch vụ của các ngân hàng nhờ xu hướng gia tăng tỷ lệ người tham gia bảo hiểm và tỷ trọng kênh bancassurance trong tổng thu nhập phí bảo hiểm (nhất là bảo hiểm nhân thọ)./.Tin liên quan