Vì sao núi nợ của Nhật Bản vẫn trong ngưỡng an toàn?


BNEWS Với khối nợ cao khoảng gấp 2,5 lần quy mô nền kinh tế, Nhật Bản vẫn có thể giữ lợi suất trái phiếu chính phủ ở mức siêu thấp.
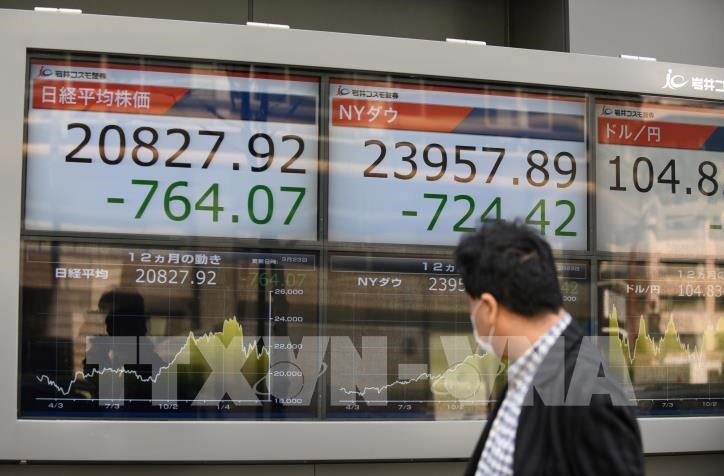
Bảng tỉ giá chứng khoán tại thủ đô Tokyo, Nhật Bản. Ảnh: AFP/TTXVN
Lâu nay vẫn là nước dẫn đầu thế giới về khối nợ khổng lồ, Nhật Bản sẽ gia tăng thêm gần 2.000 tỷ USD nợ nữa trong tài khóa này với những gói kích thích kỷ lục nhằm “chống sốc” cho nền kinh tế trước tác động của dịch COVID-19.
Với khối nợ cao khoảng gấp 2,5 lần quy mô nền kinh tế, Nhật Bản vẫn có thể giữ lợi suất trái phiếu chính phủ ở mức siêu thấp và khiến giới đầu tư có niềm tin vững chắc rằng nước này có thể tránh được kịch bản vỡ nợ. *Từ lúc nào nợ của Nhật Bản lại cao như thế? Dù nhìn ở khía cạnh nào thì khối nợ của Nhật Bản cũng cao một cách khó hiểu. Theo Ngân hàng trung ương Nhật Bản (BoJ), vào cuối năm 2019, nợ của Nhật Bản ở mức 1,328 triệu tỷ yen, tương đương khoảng 12.200 tỷ USD, chỉ hơn một nửa tổng số nợ của Mỹ tính theo số tuyệt đối, nhưng khi so với quy mô nền kinh tế của Nhật Bản, thì đây lại là khối nợ lớn nhất thế giới, tương đương khoảng 240% Tổng sản phẩm quốc nội (GDP) của nước này. Nợ của Nhật Bản bắt đầu “phình to” vào những năm 1990, khi bong bóng bất động sản và tài chính của nước này vỡ và gây ra những tác động mạnh. Với những gói kích thích kinh tế và ân số đang già hóa nhanh làm gia tăng các chi phí chăm sóc y tế và an sinh xã hội, nợ của Nhật Bản đã phá ngưỡng 100% GDP vào cuối những năm 1990.Theo Quỹ Tiền tệ Quốc tế (IMF), tỷ lệ này đã lên đến 200% GDP vào năm 2010 và hiện ở mức khoảng 240% GDP. Quốc hội Nhật Bản ngày 10/6 còn thông qua các biện pháp chống dịch trị giá 117.000 tỷ yen, qua đó có thể đẩy tỷ lệ nợ lên trên 250% GDP.
*Liệu đây có phải là một vấn đề?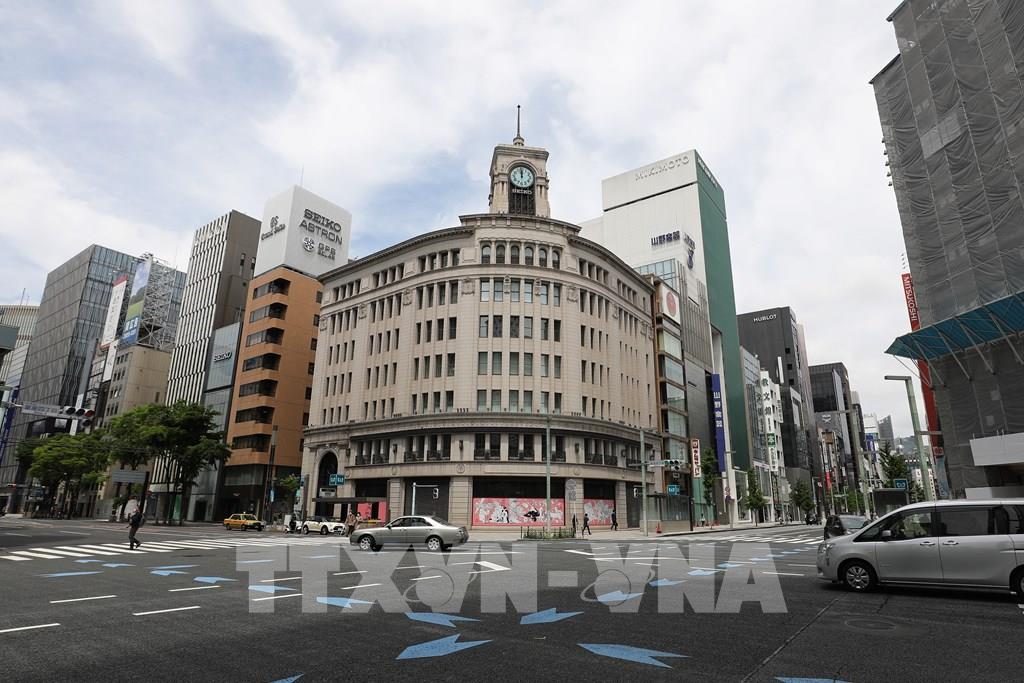
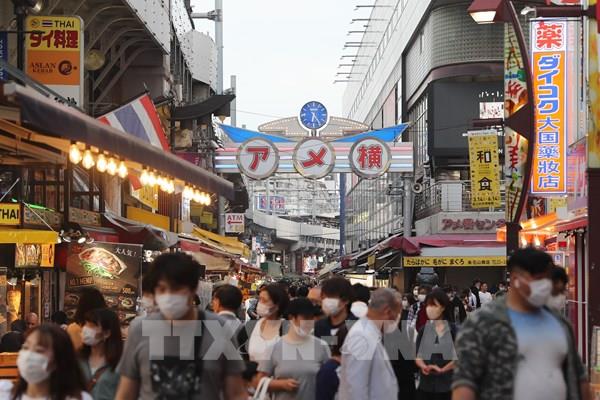
Cảnh vắng vẻ trên đường phố tại Tokyo, Nhật Bản trong bối cảnh dịch COVID-19 bùng phát, ngày 4/5/2020. Ảnh: THX/TTXVN
Để tài trợ cho số nợ này, Chính phủ Nhật Bản phát hành trái phiếu JGB. Chúng được BoJ mua lại với số lượng khổng lồ. Nằm trong các biện pháp ứng phó với tác động của dịch COVID-19, BoJ đã dỡ bỏ mức trần mà ngân hàng này tự đặt ra cho việc mua JGB, qua đó tự cho mình quyền mua không giới hạn. BoJ hiện đang nắm giữ hơn một nửa số trái phiếu JGB.
Chính sách mua nói trên hỗ trợ giá JGB trên thị trường nợ và giữ lợi suất của trái phiếu này ở mức thấp (giá và lợi suất biến động nghịch chiều). Điều này có nghĩa là trên thực tế, chính phủ đang được tài trợ bởi BoJ ở mức lãi suất cực thấp hay thậm chí là âm, khiến cho nợ chính phủ trở nên bền vững hơn. *Ngoài BoJ, những ai mua JGB? Các nhà đầu tư có tổ chức và tư nhân muốn tránh rủi ro cũng có nhu cầu cao đối với trái phiếu JGB vì họ xem chúng là một nơi an toàn để cất giữ tiền, sau khi đã bị “đốt” trong các thời kỳ bong bóng trên thị trường cổ phiếu. Shigeto Nagai, chuyên gia của Oxford Economics, cho biết với ít cơ hội cho vay và đầu tư trong nước, thì các ngân hàng, công ty bảo hiểm và quỹ lương hưu vẫn cần đến JGB để giữ lượng tiền tiết kiệm dồi dào của mình. JGB được định giá bằng đồng yen, vốn vẫn được xem là một đồng tiền an toàn trong những thời kỳ kinh tế khó khăn, và tỷ lệ các tổ chức nước ngoài nắm giữ trái phiếu này rất thấp. Điều này giúp Nhật Bản ít phải chịu áp lực từ bên ngoài. Trên thực tế, 90% nợ của Nhật Bản là do các nhà đầu tư trong nước nắm giữ. Một yếu tố khác khiến JGB có được niềm tin của thị trường là Nhật Bản là chủ nợ lớn nhất thế giới, khi nắm giữ hơn 3.000 tỷ USD vốn đầu tư trực tiếp và tài sản ròng ở các kho dự trữ ngoại hối ở nước ngoài. *Lối đi nào cho Nhật Bản? Khối nợ ngày càng gia tăng của Nhật Bản đồng nghĩa với việc, dù với lãi suất cực thấp, số tiền mà chính phủ nước này chi cho việc trả nợ là khoản chi lớn thứ hai trong ngân sách. Cách duy nhất để tránh làm gia tăng thêm nợ là giảm thâm hụt ngân sách bằng cách tăng thuế hoặc giảm chi tiêu công. Nhưng điều này lại đe dọa sẽ bóp nghẹt đà tăng trưởng của nền kinh tế đã rơi vào suy thoái của Nhật Bản./.Tin liên quan