Dòng tín dụng ngân hàng chảy vào các “sân sau” bất động sản thế nào?


BNEWS Dòng vốn huy động đáng ra phải được đẩy vào phục vụ cả nền kinh tế thì một số ngân hàng lại dùng dòng tiền đó vào trong các lĩnh vực hoạt động riêng của họ.
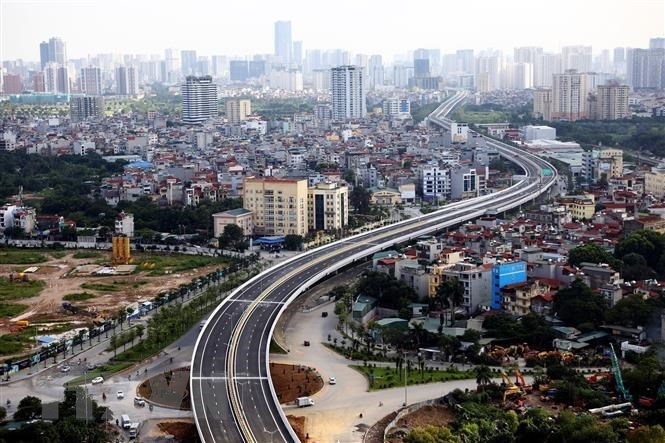
Một số chuyên gia kinh tế bày tỏ lo ngại dòng tín dụng ngân hàng đang chảy nhiều vào các “sân sau” bất động sản. Ảnh minh họa: TTXVN
Gần đây, một số chuyên gia kinh tế bày tỏ lo ngại dòng tín dụng ngân hàng đang chảy nhiều vào các “sân sau” bất động sản, có thể gây rủi ro cho hệ thống tài chính và cả nền kinh tế.
Dòng vốn huy động đáng ra phải được đẩy vào phục vụ cả nền kinh tế thì một số ngân hàng lại dùng dòng tiền đó vào trong các lĩnh vực hoạt động riêng của họ; trong đó, có những doanh nghiệp bất động sản liên quan đến chủ tịch ngân hàng, thành viên hội đồng quản trị…
Vậy dòng tín dụng ngân hàng có thể chảy vào các “sân sau” qua các hình thức nào?
Nhiều cách xóa vết dòng tiền Một lãnh đạo ngân hàng có công ty “sân sau” hoạt động trong lĩnh vực bất động sản - xây dựng, công ty này đến ngân hàng vay một số tiền rất lớn để xây dựng tòa nhà văn phòng cho thuê và được ngân hàng chấp thuận cho vay. Sau đó, ngân hàng lại ký hợp đồng thuê tòa nhà này làm trụ sở ngân hàng. Đáng chú ý, hợp đồng thuê được ký trong vòng 20 năm và ngân hàng trả trước tiền thuê. Doanh nghiệp sẽ dùng số tiền trả trước này để trả nợ vay ngân hàng. Qua những bút toán như vậy, lãnh đạo ngân hàng có thể sở hữu khối tài sản rất lớn nhờ vào việc dùng tiền ngân hàng và thông qua công ty “sân sau”. Đó là một trong những trường hợp mà lãnh đạo sở hữu ngân hàng tài trợ vốn cho công ty “sân sau” của mình được Tiến sĩ Nguyễn Trí Hiếu, cựu cán bộ cấp cao hoạt động hơn 40 năm trong ngành ngân hàng chia sẻ với phóng viên. Theo vị chuyên gia này, trường hợp trên không chỉ xảy ra ở một ngân hàng, mà vài chủ ngân hàng khác cũng làm tương tự. Họ đã làm giàu bằng cách dùng tiền khách hàng để tài trợ vốn cho “sân sau”.Tuy nhiên, ngày nay, với các biện pháp giám sát chặt chẽ của cơ quan quản lý nhà nước, các lãnh đạo ngân hàng muốn tài trợ vốn cho “sân sau” có thể sẽ không dám làm lộ liễu như trên. Song, họ có “trăm phương ngàn cách” để tìm cách xóa dấu vết của dòng tiền thông qua nhiều thành phần tham dự vào chuỗi vận chuyển dòng tiền.
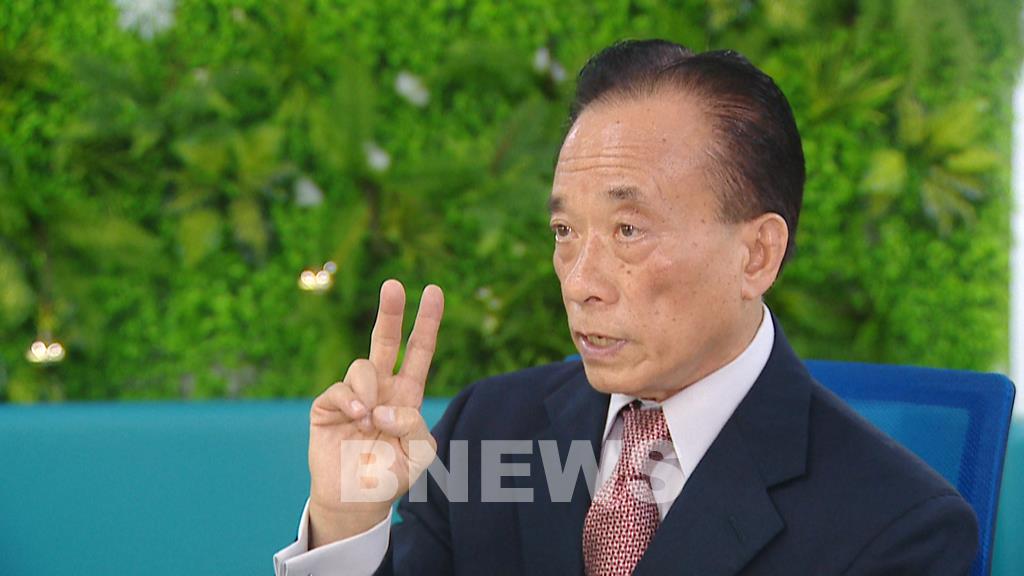
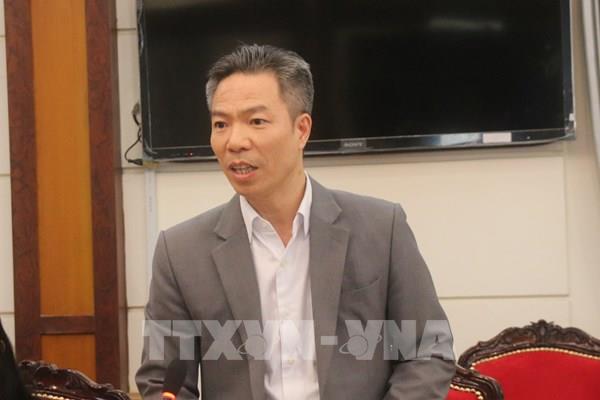
TS Nguyễn Trí Hiếu, Chuyên gia kinh tế. Ảnh: Quốc Huy/BNEWS/TTXVN
“Một trong những cách xóa dấu vết dòng tiền là sử dụng tiền mặt, nhưng cách này cũng có nhiều hạn chế. Ngày nay, việc doanh nghiệp “sân sau” phát hành trái phiếu và bán cho các ngân hàng là một trong những công cụ tài chính hữu hiệu cho những giao dịch loại này. Đây là một tệ nạn có thể mang đến nhiều rủi ro cho hệ thống tài chính và cả nền kinh tế”, Tiến sĩ Nguyễn Trí Hiếu nói.
Thực tế, vài năm gần đây, cùng với chính sách đẩy mạnh phát triển thị trường vốn, hình thức phát hành trái phiếu doanh nghiệp đang được nhiều doanh nghiệp ưa chuộng. Đáng lưu ý, phần lớn trái phiếu của các doanh nghiệp bất động sản được các ngân hàng, công ty chứng khoán mua lại và rủi ro cho vay đang bị che lấp. Thống kê mới đây của Công ty cổ phần Chứng khoán SSI cho thấy, trong năm 2021, các doanh nghiệp phát hành tổng cộng 722.700 tỷ đồng, tăng 56% so với năm 2020. Trong số đó, các doanh nghiệp bất động sản vẫn là nhóm phát hành nhiều nhất, chiếm 44% tổng lượng trái phiếu doanh nghiệp phát hành và tăng 66,3%. Đáng chú ý, trong số trái phiếu bất động sản, số trái phiếu không có tài sản đảm bảo hoặc đảm bảo (một phần/toàn bộ) bằng cổ phiếu chiếm tới 54,2% lượng phát hành. SSI cho rằng, con số thực tế có thể lớn hơn, vì có tới 10% trái phiếu bất động sản phát hành không có thông tin về tài sản đảm bảo. Trong khi đó, các ngân hàng và công ty chứng khoán là những nhà đầu tư lớn nhất, chiếm 48% trái phiếu bất động sản phát hành. Tại một hội thảo mới đây, Tiến sĩ Lê Xuân Nghĩa, Viện trưởng Viện Nghiên cứu và Phát triển kinh doanh cũng bày tỏ lo ngại dòng tín dụng ngân hàng chảy vào các “sân sau” bất động sản thông qua hình thức mua trái phiếu doanh nghiệp. “Con số các ngân hàng cho vay ở các tập đoàn “sân sau” lớn đến mức đáng báo động và chưa từng có trong lịch sử Việt Nam. Tuy nhiên, các con số công bố chính thức vẫn đúng theo Luật Các tổ chức tín dụng và đây là điều rất đáng lo ngại”, ông Nghĩa bày tỏ lo ngại. Theo Phó Giáo sư, Tiến sĩ Đinh Trọng Thịnh, Giảng viên cao cấp của Học viện Tài chính, bản thân ông đã có lần cảnh báo về tình trạng sở hữu chéo giữa các nhà đầu tư bất động sản và ngân hàng. Việc sở hữu chéo giữa các nhà đầu tư bất động sản và ngân hàng có thể dẫn đến việc có một số trường hợp được ngân hàng ưu tiên cho vay hoặc bằng một hình thức rót vốn nào đó. Điều này sẽ dẫn đến nhiều hệ lụy trong việc cho vay cũng như tạo sự mất bình đẳng giữa các doanh nghiệp. Theo ông Thịnh, dù Ngân hàng Nhà nước có quy định giới hạn cho vay vào bất động sản, tuy nhiên, nếu đó là chủ ngân hàng, thành viên hội đồng quản trị… thì họ sẽ có nhiều cách để cho doanh nghiệp “sân sau” được vay vốn. Chẳng hạn, doanh nghiệp có thể phát hành trái phiếu và ngân hàng sẽ đứng ra mua. Đây cũng là một hình thức cho vay, song rủi ro cho vay đã bị che lấp. Giám sát các trường hợp sở hữu chéo Thực tế trong thời gian qua, hoạt động cho vay vào lĩnh vực bất động sản, vấn đề sở hữu chéo vẫn luôn được Ngân hàng Nhà nước giám sát chặt chẽ thông qua hệ thống văn bản pháp luật như Luật các Tổ chức tín dụng; Luật Doanh nghiệp; Thông tư 22/2019/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài (trước đó là Thông tư 36); Thông tư 41/2016/TT-NHNN về tỷ lệ an toàn vốn… Tuy nhiên, vẫn có lỗ hổng để dòng tín dụng chảy vào các lợi ích nhóm. Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản Tp. Hồ Chí Minh (HOREA), trong quy chế hoạt động của các tổ chức tín dụng không cho phép sở hữu chéo, các công ty bất động sản có sở hữu cổ phần, tham gia điều hành ở ngân hàng thì phải đúng theo quy định pháp luật. Tuy nhiên, thực tế vẫn có trường hợp trước đó là chủ doanh nghiệp bất động sản, hiện làm lãnh đạo ngân hàng thương mại mà về mặt danh nghĩa, họ không còn là chủ doanh nghiệp, song thực chất vẫn sở hữu và chi phối đồng thời cả hai. Mặt khác, hầu hết các doanh nghiệp bất động sản hiện có khuynh hướng hoạt động đa ngành, với hệ sinh thái bao gồm cả các công ty thành viên, liên kết, thân hữu… Các ông chủ này có thể thông qua hệ sinh thái của mình để hoạt động bên ngân hàng và ảnh hưởng đến dòng tín dụng của ngân hàng. Thậm chí, họ có thể sử dụng nhân viên mở công ty để có được các khoản vay từ các ngân hàng và sau đó chuyển tiền trở lại doanh nghiệp của họ. Thật khó để theo dõi các giao dịch này mà không cần điều tra pháp lý kỹ lưỡng, vốn thường chỉ được tiến hành khi có những vụ bê bối lớn xảy ra. Báo cáo của nhóm chuyên gia đăng trên Viện Nghiên cứu Đông Nam Á (ISEAS - Singapore) ngày 17/2/2022 cho rằng, để tránh những rủi ro liên quan đến việc ngân hàng bị các công ty bất động sản “thao túng”, cơ quan quản lý cần có một hệ thống thông tin tốt hơn để theo dõi quyền sở hữu của các ngân hàng và giảm thiểu tình trạng sở hữu tập trung Đồng thời, yêu cầu có sự đa dạng trong HĐQT và nâng cao vai trò của thành viên HĐQT độc lập. Khi quyền sở hữu không tập trung vào một vài cổ đông lớn và thành viên HĐQT độc lập có thể loại bỏ phương thức kinh doanh mờ ám. Các ngân hàng sẽ được quản lý tốt hơn và chuẩn bị tốt hơn để đối phó với những cú sốc bên ngoài cũng như tránh được những trường hợp như Evergrande (Trung Quốc) xảy ra ở Việt Nam.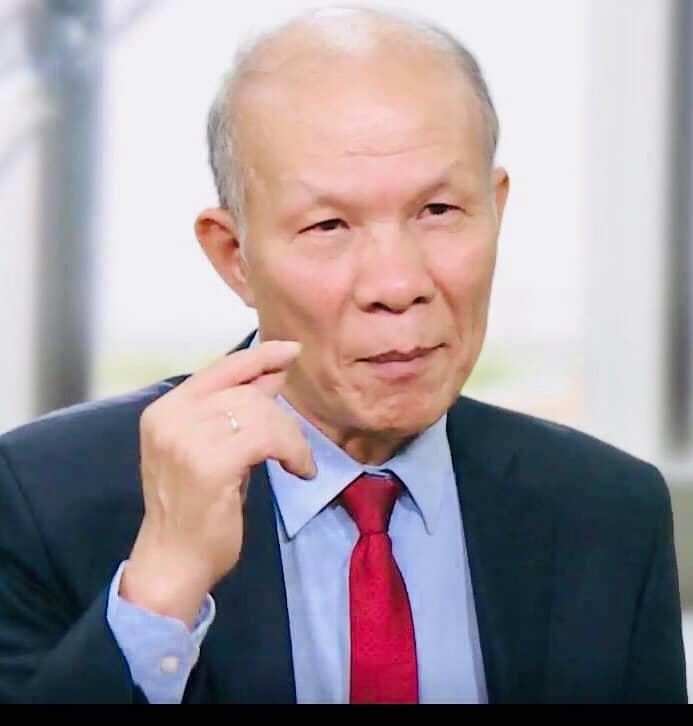
Chuyên gia kinh tế Đinh Trọng Thịnh (Học viện Tài chính). Ảnh: BNEWS/TTXVN
Theo chuyên gia Đinh Trọng Thịnh, các quy định của Ngân hàng Nhà nước liên quan kiểm soát tín dụng vào bất động sản vẫn có giá trị nhất định trong việc kiểm tra giám sát hoạt động ngân hàng. Tuy nhiên, để hạn chế tình trạng tín dụng chảy vào các “sân sau”, các cơ quan quản lý cần tăng cường kiểm tra giám sát hoạt động cho vay bất động sản tại các ngân hàng có lãnh đạo liên quan đến doanh nghiệp bất động sản.
Đồng thời, giám sát các hình thức cho vay khác nhau, kể cả việc mua bán trái phiếu, cho vay thông qua các lĩnh vực khác… để hướng dòng tín dụng của ngân hàng chảy vào các lĩnh vực sản xuất kinh doanh, phục vụ cả nền kinh tế.
Chuyên gia Nguyễn Trí Hiếu cũng khuyến nghị Ngân hàng Nhà nước đặc biệt giám sát chặt chẽ hoạt động mua bán trái phiếu doanh nghiệp của các ngân hàng, xem những khoản mua trái phiếu đó có phải là công ty “sân sau” không? “Nền kinh tế Việt Nam đang “trở mình” bước vào giai đoạn mới sau hai năm chịu ảnh hưởng của dịch bệnh COVID-19 cũng như biến chuyển liên quan đến cuộc chiến Nga – Ukraine. Do đó, các hoạt động kinh tế cần được điều hành liêm chính nhất và việc ngăn ngừa, xóa bỏ lợi ích nhóm, đặc biệt trong lĩnh vực tài chính ngân hàng sẽ là tiền đề quan trọng để đất nước phát triển trong giai đoạn mới”, chuyên gia Nguyễn Trí Hiếu nói./.>>>Lo ngại dòng tín dụng ngân hàng chảy vào “sân sau” bất động sản
Tin liên quan