FinTech – Giải pháp thúc đẩy xu hướng tài chính toàn diện


BNEWS Sự đổi mới công nghệ và những sáng kiến trong lĩnh vực tài chính đã đóng góp không nhỏ vào sự phục hồi tăng trưởng của nền kinh tế thời kỳ hậu khủng hoảng.
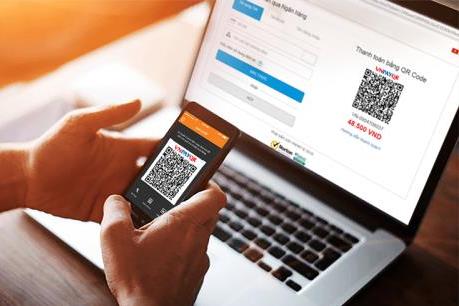
Tìm kiếm giải pháp thúc đẩy xu hướng tài chính toàn diện. Ảnh minh họa: TTXVN
Nền kinh tế toàn cầu ngày nay đã có những chuyển biến đáng kể, đặc biệt là trong môi trường tài chính với các điều kiện lãi suất và chính sách tín dụng được kiểm soát chặt chẽ để đề phòng khả năng lặp lại một cuộc khủng hoảng tài chính lớn như năm 2008.
FinTech là cụm từ không còn xa lạ trong ngành ngân hàng - tài chính nhiều năm gần đây. FinTech là viết tắt của từ Financial Technology (công nghệ trong tài chính) để chỉ việc ứng dụng các công nghệ, kỹ thuật mới như điện toán đám mây, phân tích dữ liệu lớn, trí tuệ nhân tạo...Với những ưu thế về đổi mới sáng tạo và khả năng ứng dụng công nghệ linh hoạt và hiệu quả, FinTech không những giúp giảm chi phí mà còn mở rộng khả năng tiếp cận nguồn tài chính cho nhiều đối tượng khách hàng, bên cạnh các mô hình ngân hàng truyền thống. Theo số liệu của Ngân hàng Thế giới (WB), cứ 1 trong 10 người trên thế giới đang sống dưới ngưỡng nghèo khó quốc tế là 1,9 USD/ngày. Bên cạnh đó, 1,7 tỷ người trên toàn cầu - một con số đáng kinh ngạc - không sở hữu tài khoản ngân hàng hoặc không có khả năng tiếp cận với nguồn hỗ trợ tài chính, chẳng hạn như các khoản vay.Hơn nữa, 200 triệu doanh nghiệp siêu nhỏ, nhỏ và vừa ở các thị trường mới nổi gặp nhiều khó khăn khi tiếp cận với các loại hình tiết kiệm và tín dụng, theo một báo cáo gần đây của McKinsey.
Trong khi đó, nhiều quốc gia đang tiến tới mục tiêu tài chính toàn diện (Financial Inclusion), chỉ việc cung cấp dịch vụ tài chính phù hợp cho mọi cá nhân và tổ chức, nhất là những người có thu nhập thấp và dễ bị tổn thương.Đây là nỗ lực nhằm gia tăng phổ cập tài chính, giảm nghèo bền vững, góp phần huy động và sử dụng hiệu quả nguồn lực xã hội. Tuy nhiên, hạ tầng công nghệ ngân hàng hiện nay, đặc biệt là ở các khu vực đang phát triển như châu Phi, mới chỉ đang ở trong giai đoạn trang bị và kiến tạo nên một môi trường tài chính hướng tới mục tiêu nói trên.
Tháng 4/2013, WB đề ra mục tiêu - không quá 3% dân số thế giới sống ở chuẩn nghèo quốc tế vào năm 2030. Kể từ đó, tổ chức này đã đẩy mạnh thực hiện nhiều chiến lược giảm nghèo, trong đó có những nỗ lực cung cấp các sản phẩm, dịch vụ tài chính và sự hỗ trợ cần thiết.Một phần của chiến lược này bao gồm phát triển hạ tầng ngân hàng mạnh hơn dựa vào nguồn lực của các nhà đầu tư khu vực tư nhân và sự tham gia của doanh nghiệp trong và ngoài nước.
Việc thành lập các tổ chức tín dụng, cung cấp dịch vụ tư vấn, cơ sở hạ tầng, công nghệ quản lý rủi ro tín dụng và hỗ trợ cho các ngân hàng trung ương và các bên liên quan trong khu vực tư nhân khác… đã giúp các ngân hàng và tổ chức tài chính ở nhiều nước mở rộng các quy định và đối tượng cho vay.Trên thực tế, các tổ chức tín dụng làm việc cùng với các ngân hàng và những tổ chức cho vay khác trong việc cung cấp thông tin lịch sử tín dụng cá nhân. Cơ sở dữ liệu về lịch sử tín dụng cá nhân thường là hồ sơ về khả năng trả nợ của người đó, với các nguồn thông tin có thể bao gồm ngân hàng, thông tin tài chính vi mô, công ty thẻ tín dụng và các cơ quan thu nợ.Các dữ liệu tổng hợp này sau đó được đưa vào một thuật toán để giúp bên cho vay tiềm năng đánh giá khả năng một người hay một công ty có khả năng thanh toán một khoản vay nợ hay không. Tuy nhiên, nếu không có các thông tin về công dân hoặc về một doanh nghiệp vừa và nhỏ, các tổ chức tín dụng dựa vào đâu để cân nhắc việc cung cấp khoản vay?./
Tin liên quan