Giải pháp nào phát triển hiệu quả sản phẩm dịch vụ ngân hàng số?


BNEWS Dịch vụ thanh toán và trải nghiệm của khách hàng vẫn còn nhiều vướng mắc. Có thể kể đến như các yếu tố pháp lý cho ứng dụng nền tảng công nghệ mới, cho vay online còn chưa ổn định và còn thiếu
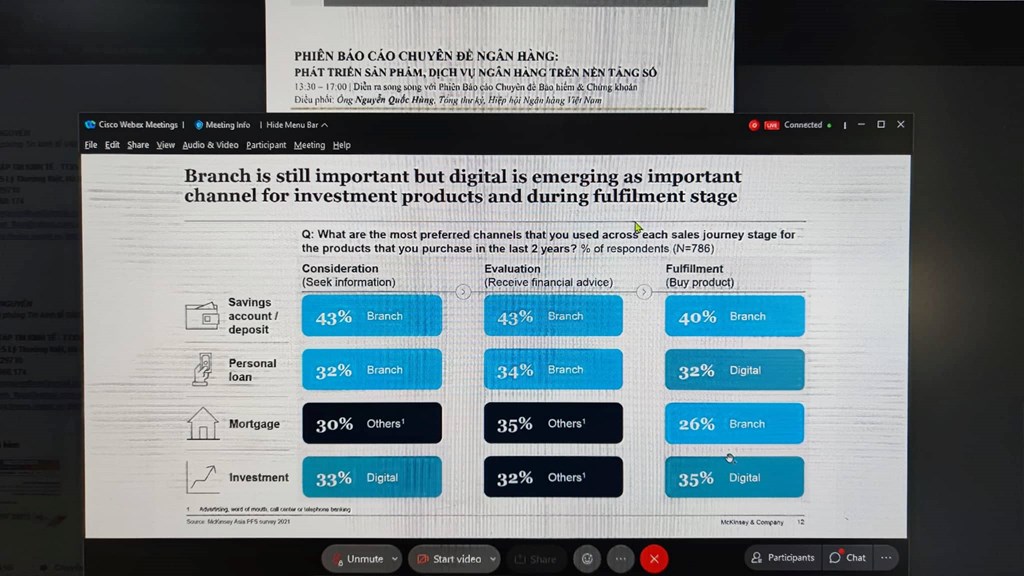
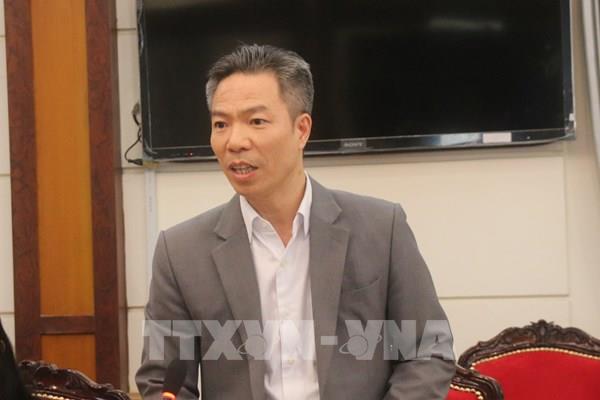
Hội thảo chuyên đề về phát triển sản phẩm, dịch vụ ngân hàng trên nền tảng số. Ảnh: Đức Dũng/BNEWS/TTXVN
Chiều 7/10, Hiệp hội Ngân hàng Việt Nam, Hiệp hội Kinh doanh chứng khoán Việt Nam và Hội Truyền thông số Việt Nam phối hợp tổ chức hội thảo chuyên đề về phát triển sản phẩm, dịch vụ ngân hàng trên nền tảng số. Hội thảo nằm trong chuỗi sự kiện Diễn đàn dịch vụ tài chính và dịch vụ ngân hàng trong tương lai năm 2021, với chủ đề “Chuyển đổi số ngành tài chính, ngân hàng, hướng tới cung cấp đa dạng các sản phẩm, dịch vụ số”.
Hội thảo nằm trong chuỗi sự kiện Diễn đàn dịch vụ tài chính và dịch vụ ngân hàng trong tương lai năm 2021, với chủ đề “Chuyển đổi số ngành tài chính, ngân hàng, hướng tới cung cấp đa dạng các sản phẩm, dịch vụ số”.
Theo ông Nguyễn Quốc Hùng, Tổng thư ký, Hiệp hội Ngân hàng Việt Nam, cơ hội cho ngành ngân hàng đổi mới và phát triển là rất nhiều. Trong giai đoạn vừa qua, các ngân hàng đã có sự đầu tư rất lớn, tăng trưởng mạnh mẽ về số lượng và chất lượng các dịch vụ ngân hàng dựa trên công nghệ số nhằm đáp ứng tối đa nhu cầu của khách hàng, từ tư nhân tới các doanh nghiệp.Sự thành công của các ngân hàng trong các dịch vụ số thể hiện ở khía cạnh. Đó là đã hiện đại hóa công nghệ, đa dạng tiện ích, phân phối mới. Khách hàng có thể sử dụng các dịch vụ của ngân hàng mọi lúc mọi nơi thông qua ngân hàng số số. Nhờ công nghệ số, các ngân hàng đang tiến dần hơn tới khách hàng, đặc biệt tại vùng sâu xa, điều kiện di chuyển, tiếp cận còn hạn chế. Liên ngành ngân hàng cũng đã xây dựng hệ sinh thái mở, lồng ghép các dịch vụ ngân hàng vào các lĩnh vực cuộc sống như thanh toán tiền: điện, nước, y tế, chi tiêu, mua sắm và các dịch vụ công trực tuyến…Tuy vậy, ông Nguyễn Quốc Hùng cũng nhận định, dịch vụ thanh toán và trải nghiệm của khách hàng vẫn còn nhiều vướng mắc. Có thể kể đến như: các yếu tố pháp lý cho ứng dụng nền tảng công nghệ mới, cho vay online còn chưa ổn định và còn thiếu. Các thông tin dữ liệu khách hàng ở cấp vĩ mô còn thiếu, đặc biệt là việc chia sẻ dữ liệu còn chưa rõ ràng, chưa thực sự mở; cơ chế thử nghiệm các sản phẩm, dịch vụ ngân hàng chưa được ban hành, Đây là cơ chế quan trọng trong thúc đẩy các dịch vụ tiên tiến của khối ngân hàng.Trên cơ sở đó, ông Nguyễn Quốc Hùng cho rằng, các cơ quan quản lý cần tiến tới hoàn thiện hệ thống cơ sở dữ liệu thông tin quốc gia, tạo điều kiện tiếp cận cho ngân hàng; có cơ chế thí điểm các dịch vu tài chính mới. Các ngân hàng thương mại cần tiếp tục phát triển công nghệ, ứng dụng các sản phẩm ngân hàng tiên tiến, công nghệ số, đẩy nhanh phát triển dịch vụ ngân hàng trên di động, tạo thuận tiện cho khách hàng; đặc biệt chú trọng đến trải nghiệm tốt hơn của khách hàng để gia tăng trải nghiệm, sự tín nhiệm của khách hàng, ông Nguyễn Quốc Hùng nói.
Công nghệ số đã được các ngân hàng đầu tư nhằm cải thiện trải nghiệm cho khách hàng. Ảnh: BNEWS
Cùng quan điểm trên, ông Trần Công Quỳnh Lân, Chủ tịch Ủy Ban Công nghệ Hiệp hội Ngân hàng Việt Nam, Phó Tổng giám đốc Ngân hàng Vietinbank cho hay, các ngân hàng đã đầu tư rất nhiều cho công nghệ số, các dịch vụ. Nhiều ứng dụng ngân hàng số cho phép người dân thao tác mọi việc chỉ trên thiết bị di động từ chi trả, thanh toán, vay tiền, gửi tiền... Người dân hoàn toàn có thể mở tài khoản trực tuyến, thúc đẩy việc triển khai tài chính ngân hàng đến các vùng sâu, xa.. thuận tiện cho người dân và giúp ngân hàng giảm thiểu tối đa chi phí.
Tuy nhiên, để tiếp tục phát triển các dịch vụ ở mức cao hơn, ông Trần Công Quỳnh Lân cho rằng, cần tích hợp dữ liệu công dân quốc gia với ngân hàng. “Việt Nam đã có hệ thống căn cước công dân có chip, nhưng các ngân hàng chưa được tiếp cận nguồn thông tin này, mà vẫn phải dùng cách cũ là chụp ảnh chứng minh thư, căn cước. Những giấy tờ này không thể tạo điều kiện xác thực chính xác, dễ bị làm giả. Nếu có cơ chế cho phép ngân hàng tiếp cận nguồn dữ liệu công dân sẽ có thể đảm bảo độ an toàn cao hơn cho ngân hàng và khách hàng”.Ngoài ra, theo ông Trần Công Quỳnh Lân, hiện Ngân hàng nhà nước đã có các quy định trong viêc cho vay online. Điều này là cần thiết để thẩm định với các khoản vay lớn. Tuy vậy, nhu cầu của khách hàng rất đa dạng, với các khoản vay vài chục triệu, vài trăm triệu, cần có cơ chế phê duyệt thuận lợi hơn các khoản vay nhỏ lẻ này. Nếu gỡ được các điểm vướng này thì ứng dụng ngân hàng số sẽ phát triển rất mạnh, tạo sự phục vụ tốt hơn cho người dân…Ông Phạm Quang Minh, Tổng giám đốc Mambu Việt Nam cho biết, việc ứng dụng công nghệ số giúp thay đổi diện mạo của ngân hàng, tạo ra nhiều giá trị mới như trải nghiệm khách hàng tốt hơn; chất lượng vận hành, dịch vụ tốt hơn, hiệu quả hơn; giảm chi phí vận hành; nhiều dịch vụ sáng tạo và an toàn bảo mật hơn. Nhưng, việc thực thi chuyển đổi số tại các ngân hàng đang ở nhiều mức khác nhau, đòi hỏi quy trình, kiến trúc và cách vận hành linh hoạt của các doanh nghiệp, bởi một số doanh nghiệp coi đây là dự án về công nghệ nhiều hơn kinh doanh.
Trong khi đó, chuyển đổi số gắn liền với chiến lược kinh doanh; trong đó, chuyển đổi số để thu hút, tạo ra sân chơi mới cho khách hàng. Về phía các ngân hàng, thông qua chuyển đổi số mà môi trường và hành vi tiêu dùng thay đổi thì phải không ngừng tạo ra hệ sinh thái mới phù hợp hoặc hợp tác với các fintech tạo ra sân chơi mới cho khách hàng./.
Tin liên quan