Hướng dẫn tính thuế đối với hộ kinh doanh điện mặt trời


BNEWS Trường hợp cá nhân, hộ gia đình thực hiện dự án điện mặt trời có mức doanh thu trên 100 triệu đồng/năm thực hiện áp dụng tỷ lệ thuế thu nhập cá nhân trên thu nhập quy định cho hoạt động sản xuất.
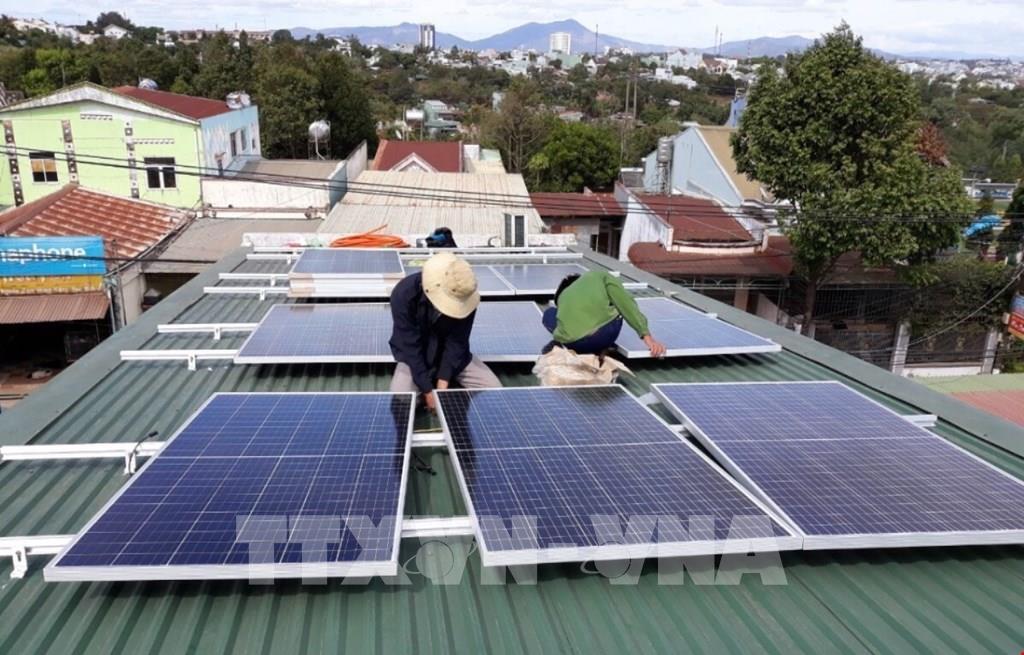
Lắp ráp công trình điện mặt trời mái nhà. Ảnh: Hồng Điệp - TTXVN
Gia đình ông B.T.N có ký hợp đồng mua bán điện mặt trời trên mái nhà từ tháng 2/2020, công suất lắp đặt là 88KWP.
Mức doanh thu của tôi trên 100 triệu đồng/năm (8 tháng đầu năm 2021 phát sinh doanh thu 140 triệu đồng).
Ông N được biết, trường hợp cá nhân, hộ gia đình thực hiện dự án điện mặt trời trên mái nhà thuộc đối tượng chịu thuế giá trị gia tăng và thuế thu nhập cá nhân. Tỷ lệ áp dụng thuế giá trị gia tăng là 3%, tỷ lệ thuế thu nhập cá nhân là 1,5%.
Nhưng theo hướng dẫn của cơ quan thuế thì ông N phải nộp khoản thuế hàng tháng là 378.000/tháng, thuế giá trị gia tăng là 3%, thuế thu nhập cá nhân là 1,5%. Ông N hỏi, việc tính thuế như vậy có đúng không?
Cục Thuế tỉnh Bình Dương trả lời vấn đề này như sau:
Căn cứ Công văn số 1534/BTC-CST ngày 31/1/2019 của Bộ Tài chính hướng dẫn về chính sách ưu đãi đối với dự án điện mặt trời trên mái nhà có công suất lắp đặt không quá 50kw như sau:
Tại Điểm 5 Công văn số 1534/BTC-CST quy định về thuế giá trị gia tăng như sau:“…2. Căn cứ tính thuế…b) Tỷ lệ thuế tính trên doanh thub.1) Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế giá trị gia tăng và tỷ lệ thuế thu nhập cá nhân áp dụng đối với từng lĩnh vực ngành nghề như sau:…- Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: tỷ lệ thuế giá trị gia tăng là 3%; tỷ lệ thuế thu nhập cá nhân là 1,5%.- Hoạt động kinh doanh khác: tỷ lệ thuế giá trị gia tăng là 2%; tỷ lệ thuế thu nhập cá nhân là 1%.b.2) Chi tiết danh mục ngành nghề để áp dụng tỷ lệ thuế giá trị gia tăng, tỷ lệ thuế thu nhập cá nhân theo hướng dẫn tại Phụ lục số 01 ban hành kèm Thông tư này.Căn cứ các quy định nêu trên:- Cá nhân, hộ gia đình thực hiện dự án điện mặt trời trên mái nhà có mức doanh thu trên 100 triệu đồng/năm thuộc đối tượng áp dụng tỷ lệ thuế giá trị gia tăng trên doanh thu quy định đối với hoạt động sản xuất theo quy định tại Điều 2 Thông tư số 92/2015/TT-BTC.- Cá nhân, hộ gia đình thực hiện dự án điện mặt trời có doanh thu 100 triệu đồng/năm trở xuống thì doanh thu bán điện thuộc đối tượng không chịu thuế giá trị gia tăng theo quy định tại Khoản 1 Điều 2 Thông tư số 92/2015/TT-BTC…”.Tại Điểm 6 quy định về thuế thu nhập cá nhân:“… Trường hợp cá nhân, hộ gia đình thực hiện dự án điện mặt trời trên mái nhà có mức doanh thu trên 100 triệu đồng/năm thực hiện áp dụng tỷ lệ thuế thu nhập cá nhân trên thu nhập quy định cho hoạt động sản xuất theo quy định tại điểm b.1 Điều 2 Thông tư số 92/2015/TT-BTC nêu trên…”Căn cứ quy định nêu trên, theo nội dung trình bày tại văn bản, Cục Thuế trả lời nguyên tắc cho ông N như sau:Trường hợp ông có thực hiện dự án điện mặt trời áp mái và có mức doanh thu trên 100 triệu đồng/năm (8 tháng đầu năm 2021 phát sinh doanh thu 140 triệu đồng) thì thuộc đối tượng chịu thuế giá trị gia tăng và thuế thu nhập cá nhân theo quy định tại Khoản 2 Điều 2 Thông tư 92/2015/TT-BTC. Tỷ lệ áp dụng thuế giá trị gia tăng là 3%, tỷ lệ thuế thu nhập cá nhân là 1,5%.Nếu còn vướng mắc, đề nghị ông liên hệ với cơ quan thuế quản lý trực tiếp để được giải đáp cụ thể./.Tin liên quan