Kỳ vọng Ngân hàng trung ương Canada sớm hạ lãi suất


BNEWS Hầu hết các nhà kinh tế đều dự báo Ngân hàng trung ương Canada (BoC) sẽ có đợt giảm lãi suất vào tháng 6 tới, sau khi lạm phát trong tháng Tư đã hạ xuống còn 2,7%, mức thấp nhất trong vòng ba năm qua.
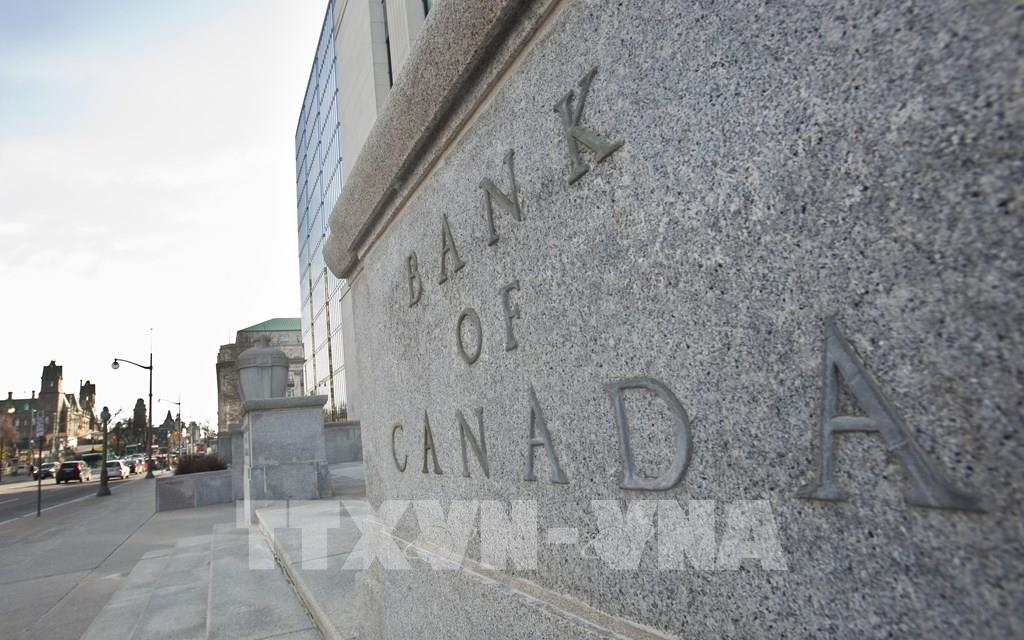
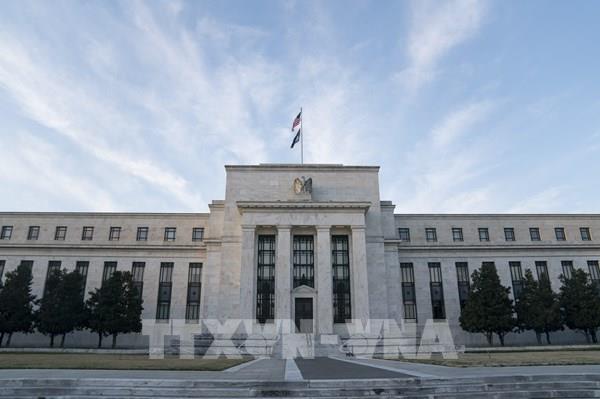
Quang cảnh bên ngoài Ngân hàng Trung ương Canada tại Ottawa. Ảnh: AFP/TTXVN
Bài viết “Lãi suất ảnh hưởng thế nào đến người tiêu dùng Canada thông qua vấn đề nhà ở” của Tổ chức tư vấn, thuế và bảo hiểm Canada (RMS) sẽ giải thích phần nào lý do trên.
Theo bài viết, chính sách tiền tệ ảnh hưởng đến nền kinh tế thực theo nhiều cách, nhưng có lẽ quan trọng nhất là ảnh hưởng của nó đối với lãi suất thế chấp. Điều này đặc biệt đúng ở Canada, nơi chủ sở hữu nhà ở thường có các khoản thế chấp vay ngân hàng với thời hạn lãi suất cố định ngắn và điều chỉnh theo từng quãng thời gian thực. Khi lãi suất tăng, chủ sở hữu nhà nhanh chóng cảm nhận được tác động tiêu cực khi phải chi trả các khoản tiền lãi cao hơn. Điều này buộc họ phải giảm chi tiêu ở những lĩnh vực khác, dẫn đến nhu cầu sụt giảm và do đó làm giảm tốc độ tăng trưởng kinh tế. Vòng luẩn quẩn lãi suất tăng và nhu cầu sụt giảm đã diễn ra trong hai năm qua khi BoC siết chặt chính sách tiền tệ nhằm kiềm chế lạm phát. Mặc dù, hành động của các nhà hoạch định chính sách đã thành công: Chỉ số giá tiêu dùng (CPI) vào cuối năm 2023 dừng ở mức 3,4%, thấp hơn một cách rõ rệt so với một năm trước đó, nhưng đồng thời, lãi suất tăng dẫn đến nhu cầu giảm sút đã đẩy nền kinh tế Canada đến bờ vực suy thoái. Giờ đây, BoC đang phải đối mặt với một quyết định: Họ muốn hạn chế nhu cầu tiêu dùng đến mức nào? Và câu trả lời nằm ở thị trường nhà ở. Trong quá khứ, việc cắt giảm lãi suất đã có hiệu quả trong việc hạ lãi suất thế chấp và khuyến khích người dân vay thế chấp. Đó chính xác là những gì đã xảy ra vào năm 2020-2021. Lần này sẽ không khác biệt, vì việc cắt giảm lãi suất mang lại sự giải tỏa đáng kể cho nhiều chủ nhà khi họ đến lúc phải gia hạn các hợp đồng vay thế chấp. Lãi suất có tác động lớn đối với nền kinh tế Canada vì chủ nhà có mức nợ tương đối cao và điều quan trọng là do thời hạn tối đa mà các chủ nhà ở Canada có thể ấn định lãi suất cho khoản thế chấp của họ. Khoảng thời hạn này là sự khác biệt then chốt giữa nền kinh tế Mỹ và nền kinh tế Canada. Ở Mỹ, chủ sở hữu nhà có thể được ấn định lãi suất thế chấp trong 30 năm. Nhưng, ở Canada, thời hạn tối đa chỉ là 5 năm, sau đó chủ nhà phải gia hạn khoản thế chấp theo lãi suất thị trường hiện hành. Do vậy, thật dễ dàng để thấy tại sao chính sách tiền tệ lại ảnh hưởng đến các chủ nhà ở Canada nhiều hơn so với các chủ nhà ở Mỹ. Những thay đổi về lãi suất ở Canada sẽ tác động đến nền kinh tế nhanh hơn vì sự khác biệt này. Đối với các khoản vay thế chấp có lãi suất thay đổi, tác động của việc thay đổi lãi suất là tức thời. Những người sở hữu nhà có khoản thế chấp với lãi suất thay đổi đã cảm nhận được tác động của việc tăng lãi suất. Trong hai năm qua, mỗi lần lãi suất thay đổi đều làm chi phí thanh toán cho nhà ở của các hộ gia đình tăng lên. Hiện có khoảng 3/4 số khoản vay thế chấp ở Canada có lãi suất cố định. Hơn 1/3 số người có thế chấp ở Canada đã gia hạn khoản vay thế chấp của họ trong chu kỳ tăng lãi suất này với số tiền thanh toán cao hơn. Vào năm 2020-2021, khi lãi suất danh nghĩa giảm xuống gần 0, dừng ở mức 0,25% và lãi suất thực nằm dưới mức 0, nhiều người đã quyết định mua nhà. Gần một nửa, hay 45%, trong số tất cả những người nắm giữ khoản vay thế chấp chưa thanh toán, sẽ bị sốc khi khoản thế chấp của họ sắp được gia hạn trong hai năm tới. Không có gì lạ khi các khoản thanh toán vay thế chấp tăng lên hàng trăm đô la hoặc thậm chí là nhiều hơn khi gia hạn. Đối với chủ nhà, điều đó có nghĩa là sẽ phải trả tăng thêm rất nhiều tiền cho các khoản vay thế chấp chứ không phải cho các chi tiêu khác. Nếu nhân con số này với hàng triệu khoản thế chấp trên khắp Canada, người ta có thể thấy tác động đáng kể của việc tăng lãi suất đối với nền kinh tế. Điều này khiến chi tiêu tiêu dùng bình quân đầu người đã giảm trong nhiều tháng qua. Ngay cả chi tiêu cho các dịch vụ cá nhân cũng bị suy yếu. Một số chủ nhà chuyển sang sử dụng thẻ tín dụng để thanh toán cho chi tiêu của mình trong bối cảnh các khoản thanh toán thế chấp cao hơn. Tuy nhiên, những người khác lại chọn kéo dài thời hạn khấu hao của họ. Một số khoản thế chấp có lãi suất thay đổi có khấu hao âm, có nghĩa là các khoản thanh toán cố định của họ không còn đủ để trả lãi và số tiền nợ sẽ tăng lên. Ngay cả khi lãi suất bắt đầu giảm, điều mà mọi người mong muốn sẽ xảy ra sắp tới, chúng cũng sẽ diễn ra một cách dần dần và chậm rãi. Lãi suất trung lập - được ước tính từ 3% đến 3,5% - vẫn cao hơn lãi suất cơ bản trong những năm trước chu kỳ tăng lãi suất hiện nay. Kết quả là tỷ lệ thanh toán bắt buộc đối với nợ thế chấp sẽ tiếp tục tăng, gây trở ngại chi tiêu cho người tiêu dùng. Mỹ trái ngược với Canada. Khoảng 70% các khoản thế chấp ở đó có lãi suất dưới 4%, cố định trong 30 năm. Những thay đổi về lãi suất của Cục Dự trữ liên bang Mỹ (Fed) ít có tác động đến những chủ sở hữu nhà, những người vẫn tiếp tục chi tiêu, giúp thúc đẩy nền kinh tế nước này, với 70% được tạo thành từ những chi tiêu của người tiêu dùng. Lãi suất cao không chỉ ảnh hưởng đến những người nắm giữ các khoản vay thế chấp hiện tại mà còn cả những người mua và thuê nhà trong tương lai. Nhiều người mua tiềm năng, chủ yếu thuộc thế hệ Y, không chấp nhận vay số tiền họ cần để mua nhà nên quyết định tiếp tục đi thuê. Việc siết chặt những người mua này càng làm trầm trọng thêm tình trạng thiếu nhà cho thuê vốn đã rất trầm trọng. Tỷ lệ trống nhà cho thuê chỉ đạt 1,5% vào cuối năm 2023, thấp hơn nhiều so với mức tối thiểu 3% ở các trung tâm đô thị. Theo Tập đoàn nhà ở và thế chấp Canada, mức tăng trưởng tiền thuê nhà đạt 8% so với cùng kỳ năm trước, cao hơn mức tăng lương và lạm phát. Lãi suất cao sẽ có tác động lớn đến nhà ở của người tiêu dùng Canada - cả chủ nhà và người đi thuê nhà. Bản thân chính sách tiền tệ sẽ không thể giải quyết được tình trạng thiếu nhà ở và hành động nới lỏng lãi suất của BoC cũng không giải quyết được vấn đề nhà ở. Nhưng việc cắt giảm lãi suất sẽ giúp giảm gánh nặng cho chủ sở hữu nhà, mở ra cơ hội cho những người mua tiềm năng trở thành chủ sở hữu nhà mới đồng thời khuyến khích người xây dựng bổ sung thêm nguồn cung. Tất cả những điều này sẽ thúc đẩy tiêu dùng và hỗ trợ tăng trưởng kinh tế của Canada.Tin liên quan