Luật hóa quyền thu giữ tài sản bảo đảm nợ vay để xử lý nợ xấu cho tổ chức tín dụng


BNEWS Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu của Quốc hội hết hiệu lực đã tạo ra khoảng trống pháp lý, khiến tỷ lệ nợ xấu toàn ngành vượt ngưỡng cảnh báo 3% theo thông lệ quốc tế.
Sau 5 năm triển khai thí điểm (từ 2017 đến 31/12/2023), Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu của Quốc hội hết hiệu lực đã tạo ra khoảng trống pháp lý, khiến tỷ lệ nợ xấu toàn ngành vượt ngưỡng cảnh báo 3% theo thông lệ quốc tế.
Việc luật hóa Nghị quyết 42/2017/QH14 là cần thiết để tạo hành lang pháp lý nhằm bảo đảm sự ổn định tài chính, khơi thông nguồn vốn và tạo dựng lòng tin thị trường là nội dung được nhiều đại biểu thảo luận tại tọa đàm: “Cần tiếp tục luật hóa một số vấn đề theo tinh thần Nghị quyết 42/2017/QH14 ngày 21/6/2017 của Quốc hội về xử lý nợ xấu” do Báo Pháp luật Việt Nam tổ chức sáng 22/5 tại TP. Hồ Chí Minh.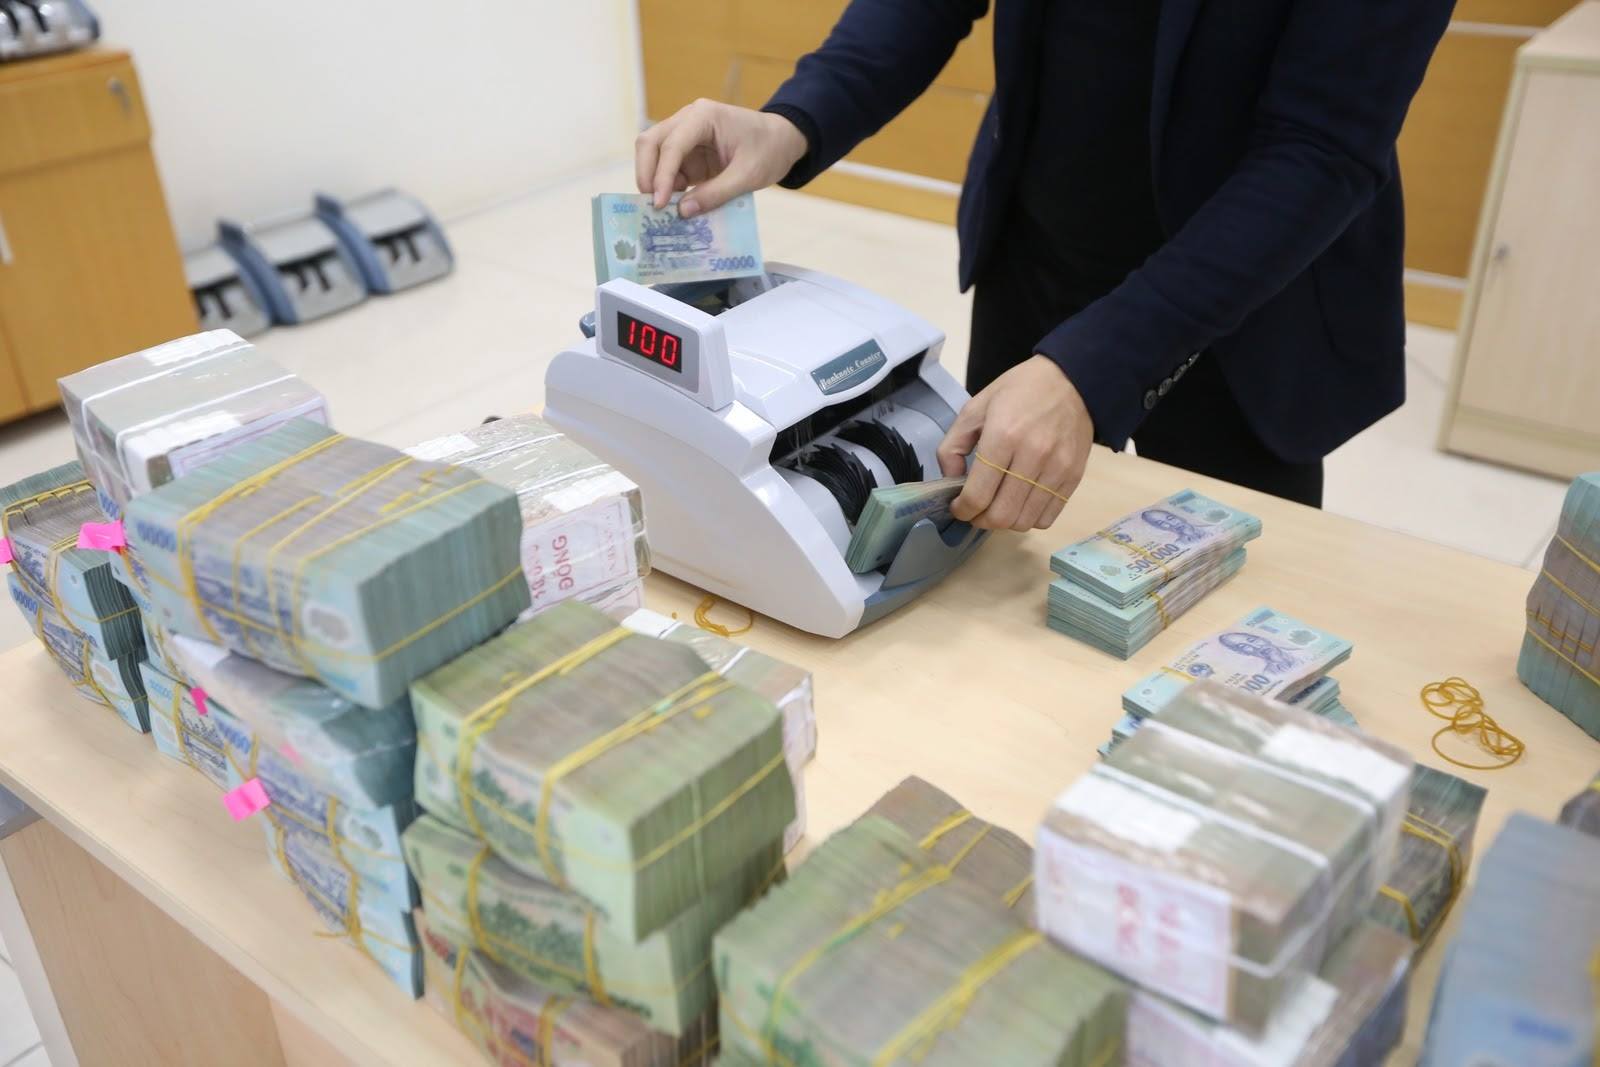
Luật hóa quyền thu giữ tài sản bảo đảm nợ vay để xử lý nợ xấu cho tổ chức tín dụng. Ảnh: BNEWS phát
Theo GS.TS Võ Xuân Vinh, Viện trưởng Viện Nghiên cứu Kinh doanh, Đại học Kinh tế TP. Hồ Chí Minh, trong 5 năm có hiệu lực, Nghị quyết 42/2017/QH14 đã mang lại kết quả tích cực, tỷ lệ nợ xấu của hệ thống ngân hàng giảm rõ rệt từ 10% xuống còn 2% vào năm 2022; 443.800 tỷ đồng nợ xấu đã được xử lý, tương đương 5.800 tỷ đồng nợ xấu nợ xấu mỗi tháng, cao hơn gần 2.300 tỷ so với mức trung bình trước khi có nghị quyết.
Tỷ lệ khách hàng tự nguyện trả nợ tăng từ 20% trước đây lên hơn 36%, hình thức xử lý nợ thông qua phát mại tài sản bảo đảm cũng đạt gần 21%. Cơ chế thu giữ tài sản bảo đảm của tổ chức tín dụng được xem là “linh hồn” của Nghị quyết 42/2017/QH14 đã giúp các ngân hàng chủ động hơn và ý thức trả nợ của người vay cũng tăng lên. Tuy nhiên, khi Nghị quyết 42/2017/QH14 hết hiệu lực, các tổ chức tín dụng không còn được áp dụng cơ chế đặc thù, đặc biệt là quyền thu giữ tài sản bảo đảm khi khách hàng không hợp tác. Đến 31/12/2024, tỷ lệ nợ xấu toàn ngành ngân hàng khoảng 5,46% với số tiền lên tới hơn 1 triệu tỷ đồng. Hai tháng đầu năm 2025, nợ xấu tăng thêm 34.000 tỷ đồng dẫn đến tỷ lệ nợ xấu nội bảng của hệ thống tổ chức tín dụng đã vượt 3%, ngưỡng cảnh báo theo thông lệ quốc tế. Số vụ kiện tụng liên quan đến nợ xấu cũng tăng mạnh, do các ngân hàng đã mất đi công cụ pháp lý quan trọng nhất để bảo vệ khả năng thu hồi vốn từ những người vay cố tình không hợp tác. Vì vậy, GS.TS Võ Xuân Vinh cho rằng: “Việc luật hóa các quy định của Nghị quyết 42/2017/QH14 là bước đi chiến lược và cần thiết để tạo lập một khuôn khổ pháp lý vững chắc, đồng bộ và ổn định cho việc xử lý nợ xấu. Việc cho phép các tổ chức tín dụng được quyền thu giữ tài sản đảm bảo theo luật định sẽ giúp đẩy nhanh quá trình thu hồi nợ xấu, giúp khơi thông nguồn vốn bị mắc kẹt, hỗ trợ vốn tốt hơn cho doanh nghiệp và cá nhân. Một khung pháp lý rõ ràng và hiệu quả về xử lý nợ xấu cũng sẽ góp phần nâng cao ý thức trả nợ của khách hàng vay vốn, tạo môi trường tín dụng minh bạch và công bằng”. Đồng quan điểm, ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước Khu vực 2 cho biết: Luật hóa quyền thu giữ tài sản đảm bảo hạn chế nợ xấu phát sinh và tăng trưởng tín dụng hiệu quả. Khi thực hiện nguyên tắc hoàn trả, người vay vốn tăng trách nhiệm trong việc sử dụng vốn, giúp hoạt động sản xuất, kinh doanh của doanh nghiệp hiệu quả, đúng mục đích, tạo điều kiện để các tổ chức tín dụng tiếp tục mở rộng và tăng trưởng tín dụng an toàn, hiệu quả góp phần tăng trưởng toàn nền kinh tế. “Khi luật hóa quyền thu giữ tài sản đảm bảo và xử lý tài sản đảm bảo nợ vay sẽ góp phần xử lý nợ xấu có hiệu quả do giảm chi phí và thời gian xử lý. Điều này đặc biệt có ý nghĩa trong trường hợp khách hàng cố ý chây ỳ trong việc hợp tác với ngân hàng để xử lý tài sản đảm bảo cũng như trách nhiệm trả nợ vay ngân hàng”, ông Lệnh nhấn mạnh. TS. Sỹ Hồng Nam, Tòa án nhân dân TP. Hồ Chí Minh đề xuất, luật hóa quy định về xử lý nợ xấu có thể phát triển thành một đạo luật riêng hoặc bổ sung quy định này trong Luật Các các tổ chức tín dụng, đi đôi với việc sửa đổi, bổ sung một số đạo luật khác có liên quan, để đảm bảo tính đồng bộ, tạo hành lang pháp lý cho việc xử lý nợ xấu. Còn theo ông Trần Phương Hồng, Phó Cục Trưởng Cục Thi hành án Dân sự TP. Hồ Chí Minh, hiện Việt Nam có nhiều văn bản quy phạm pháp luật liên quan tới tài sản đảm bảo, nhưng một số quy định chưa phù hợp với thực tiễn vì có quá nhiều hạn chế, bất cập, dẫn đến nhiều khó khăn cho các tổ chức tin dụng thực hiện xử lý nợ xấu khi Nghị quyết 42/2017/QH14 hết hiệu lực. Vì vậy, ông Hồng đề xuất các tổ chức tín dụng phải kiểm tra chặt chẽ hồ sơ pháp lý của tài sản thế chấp khi cho vay; hồ sơ cho vay đảm bảo tính chặt chẽ về tình trạng tài sản bảo đảm; việc thẩm định giá phải sát giá trị thực tế và đánh giá những tác động đến biến động giá trị của tài sản khi chấm dứt hợp đồng vay, đồng thời phải xây dựng và hoàn thiện hệ thống dữ liệu về giao dịch bảo đảm, công khai, minh bạch, dễ tiếp cận để người dân, doanh nghiệp có thể dễ dàng tra cứu. Các ý kiến cũng nhấn mạnh, để việc luật hóa Nghị quyết 42/2017/QH14 thực sự phát huy hiệu quả và bền vững, cần chú trọng đến việc xây dựng các quy định chi tiết, minh bạch, đảm bảo cân bằng hài hòa giữa quyền lợi của tổ chức tín dụng và người đi vay, đồng thời tăng cường sự phối hợp giữa các cơ quan nhà nước. Luật hóa các quy định từ Nghị quyết này là một bước tiến quan trọng và cần thiết để giải quyết căn cơ vấn đề nợ xấu tại Việt Nam. Từ đó, đẩy nhanh tiến độ xử lý nợ xấu tồn đọng, giải phóng nguồn vốn cho nền kinh tế, giảm thiểu rủi ro cho hệ thống ngân hàng và củng cố niềm tin thị trường, thúc đẩy tăng trưởng tín dụng, tăng trưởng nền kinh tế.Tin liên quan