"Chìa khóa" nào quản lý thuế hiệu quả trong giao dịch thương mại điện tử?


BNEWS Quản lý thuế hoạt động thương mại điện tử hiện gặp nhiều khó khăn do các sàn thương mại điện tử chưa có khả năng biết được mã số thuế, mức thuế ưu đãi của từng mặt hàng trên thị trường.
Từ thực tế sự phát triển nhanh chóng, bùng nổ của nhiều sàn thương mại điện tử trong thời gian gần đây đã đặt ra những thách thức lớn đối với ngành thuế khi triển khai việc thu và quản lý thuế của hoạt động thương mại điện tử, cụ thể như khó khăn trong quản lý đầy đủ các nguồn thu, đối tượng nộp thuế, xác định căn cứ tính thuế,...
Do đó, Bộ Tài chính từng nhiều lần đưa ra đề xuất sàn thương mại điện tử sẽ được ủy quyền nộp thuế thay cho những người tham gia sàn, như vậy mới cấp phép để sàn thương mại điện tử hoạt động.

Thương mại điện tử đang trở thành xu thế phát triển mạnh mẽ ở nhiều quốc gia; trong đó có Việt Nam. Ảnh: BNEWS/TTXVN
Song đề xuất này còn vướng với lý do sàn thương mại điện tử giống như "chợ", là trung gian kết nối nên không thể bắt chủ "chợ" nộp thay người bán. Hơn nữa, giao dịch thanh toán chủ yếu bằng tiền mặt nên sàn chỉ nắm được doanh thu còn dòng tiền chưa chắc về sàn.
Đại diện Hiệp hội Thương mại điện tử Việt Nam (VECOM), ông Tuấn Hà cho biết, quản lý thuế hoạt động thương mại điện tử gặp nhiều khó khăn do các sàn thương mại điện tử chưa có khả năng biết được mã số thuế, mức thuế ưu đãi của từng mặt hàng trên thị trường.Thêm nữa, chưa có hệ thống kết nối với cơ quan thuế để khai báo và nộp hộ cũng như kiểm tra giao dịch có phát sinh doanh thu hay không. Trong khi đó, thương mại điện tử Việt Nam còn có những sản phẩm thu tiền khi bán hàng bằng hình thức thanh toán khi nhận hàng (COD), chứ không chỉ thanh toán qua hệ thống thương mại điện tử.
Trước những khó khăn, thách thức này, theo các chuyên gia kinh tế, để chống thất thu và quản lý thuế hiệu quả trong giao dịch thương mại điện tử cần những giải pháp căn cơ. Đó là, quản lý chặt dòng tiền qua sàn; quy định chia sẻ thông tin và cung cấp đầy đủ dữ liệu người bán, gồm tên người bán, mã số thuế, mã số định danh cá nhân, địa chỉ, điện thoại, doanh thu...
TS Nguyễn Trần Hưng, Trưởng khoa Hệ thống Thông tin Kinh tế và Thương mại Điện tử, Trường Đại học Thương mại cho rằng, rất khó đánh thuế các hoạt động mua bán trên sàn thương mại điện tử, nhất là với những người bán hàng đa kênh. Cơ quan quản lý có thể sử dụng phương pháp các sàn thương mại điện tử ứng trước thuế với cơ quan quản lý, hoặc chia sẻ thông tin doanh thu mà mình nắm được cho cơ quan thuế để có cơ sở thu.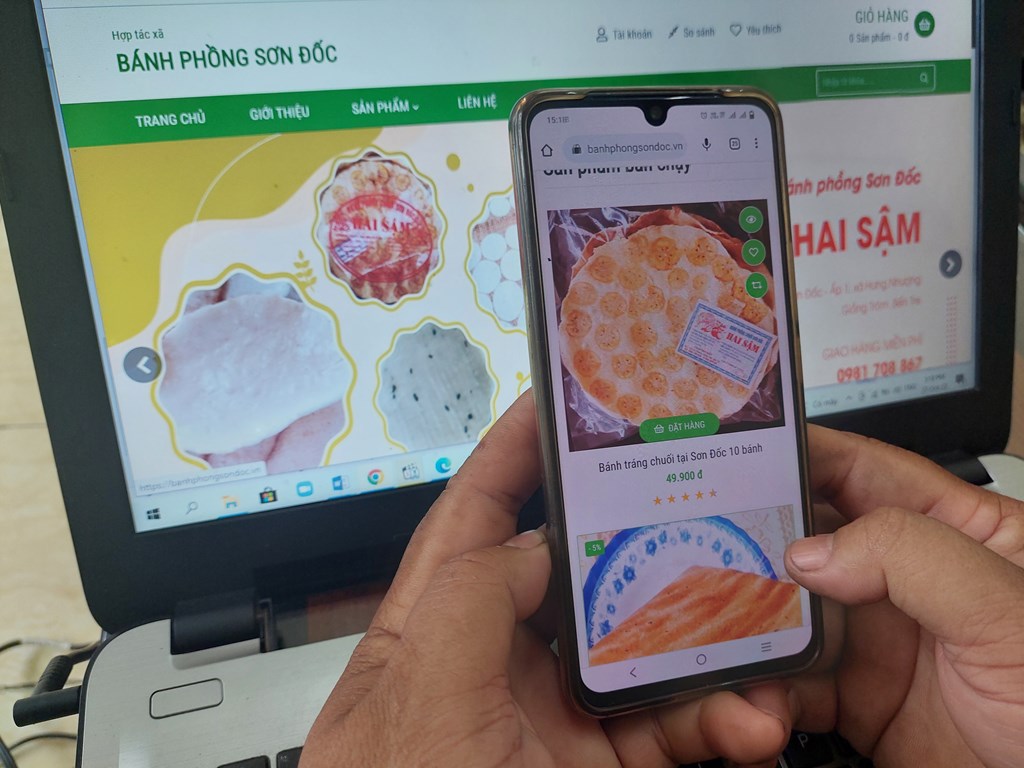
Khi thanh toán không dùng tiền mặt phổ biến, cơ quan quản lý thuế có thể quản lý dòng tiền của từng tài khoản cụ thể. Ảnh minh họa: Chương Đài/BNEWS/TTXVN
TS Nguyễn Trần Hưng cho rằng, vấn đề thu thuế với người bán hàng đa kênh lại thách thức và khó khăn hơn. Đa kênh là trường hợp người bán hàng không chỉ giao dịch qua sàn thương mại điện tử mà còn qua các trang mạng xã hội như Facebook, TikTok, YouTube hoặc bán trực tiếp... Nếu trường hợp người bán sử dụng các phần mềm quản lý bán hàng đa kênh, thì có thể căn cứ vào nền tảng đó để thu thuế. Nhưng nếu người bán không sử dụng nền tảng, thì phải có chế tài chia sẻ thông tin bắt buộc”.
Theo TS Nguyễn Trần Hưng, cơ quan thuế phải có cơ chế yêu cầu người bán hàng kê khai các kênh bán hàng, sau đó chia sẻ thông tin bán hàng như: doanh thu, lợi nhuận, số lượng giao dịch, số lượng sản phẩm... Tuy vậy, về lâu dài, cần quản lý dòng tiền của mỗi cá nhân chặt chẽ.Ở một số nước, khi thanh toán không dùng tiền mặt phổ biến, cơ quan quản lý thuế có thể quản lý dòng tiền của từng tài khoản cụ thể, gắn với chủ doanh nghiệp hoặc cá nhân bán hàng. Tuy vậy, ở Việt Nam vẫn phổ biến phương thức thanh toán thu hộ tiền mặt khi nhận hàng nên việc áp dụng phương pháp này chưa khả thi.Ở góc độ chuyên gia, ông Bùi Ngọc Tuấn, Phó Tổng giám đốc Dịch vụ tư vấn thuế, Công ty TNHH Deloitte Việt Nam đặt vấn đề: thu thuế qua sàn thương mại điện tử thì chủ sàn có được quyền thu tiền hay không là mấu chốt quan trọng để đánh giá việc sàn có thể làm đầu mối khấu trừ tại nguồn.
Ngoài ra, những phát sinh như người mua không nhận hàng, hoặc có những hình thức thỏa thuận giữa người bán hàng trực tiếp với sàn giao dịch điện tử có khúc mắc vẫn chưa có chế tài bảo vệ cho các chủ sàn thương mại điện tử. Vì có lúc phát sinh những tính toán sai, cơ quan thuế sẽ coi đầu mối là sàn giao dịch thương mại điện tử để tập trung giải quyết, có chế tài áp lên sàn thay vì áp lên chính đối tượng chịu quản lý thuế là những cá nhân bán hàng trực tiếp.
Nhân viên đang xác nhận đơn hàng qua thương mại điện tử. Ảnh: Uyên Hương/BNEWS/TTXVN
Do đó, cần hoàn thiện hành lang pháp lý và đẩy mạnh áp dụng công nghệ để đảm bảo sự minh bạch và giám sát công bằng với các chủ thể nộp thuế trong lĩnh vực này. Về lâu dài, cùng với việc sửa đổi quy định pháp luật về kê khai, nộp thuế, cần phát triển hệ thống tính thuế tự động gắn với không gian và thời gian thực của giao dịch trong nền kinh tế số
Đồng quan điểm, Chuyên gia kinh tế trưởng Ngân hàng Phát triển châu Á (ADB) Nguyễn Minh Cường cho rằng, để giải quyết bài toán này, phải có những khuôn khổ pháp lý cụ thể, giúp cân nhắc việc đánh thuế với những doanh nghiệp sử dụng của công nghệ số vào trong kinh doanh một cách dễ dàng hơn. Ngay như khái niệm về kinh tế số hiện nay cũng chưa được phản ánh cụ thể vào trong các văn bản pháp luật, khi những khái niệm này chưa được rõ ràng thì còn tạo nhiều kẽ hở cho các thực thể tham gia thị trường. Từ kinh nghiệm quốc tế sẽ thấy, tại Hàn Quốc, cơ quan thuế nước này có riêng một phòng quản lý thuế với hoạt động thương mại điện tử, có nhiệm vụ phân tích các xu hướng liên quan đến thương mại điện tử. Cụ thể là những nghi vấn về trốn thuế; thu thập thông tin từ các nguồn khác nhau; theo dõi thống kê ở hiệp hội thương mại điện tử và phát hiện những doanh nghiệp thương mại điện tử kê khai doanh thu sai hoặc thực hiện các đơn đặt hàng giả để xác minh giao dịch tài chính;... Ngoài ra, áp dụng công nghệ thông tin, khoa học kĩ thuật vào quản lý thuế thương mại điện tử cũng là chìa khóa để quản lý hiệu quả mà nhiều nước đã thực hiện như tại Đức, Pháp, Hà Lan,... bằng cách xây dựng các công cụ tìm kiếm thông tin trên internet, để phân biệt các tổ chức hay cá nhân không kê khai hay nộp thuế. Từ đó, có thể triển khai những chế tài xử lý vi phạm một cách triệt để và hiệu quả./.Tin liên quan