Được và mất gì từ ưu đãi thuế nhập khẩu trong AEC?


BNEWS Tham gia AEC, khi mức độ ưu đãi về thuế ngày càng cao nguy cơ phụ thuộc vào các nguồn nguyên liệu từ các thị trường nước ngoài sẽ càng tăng.
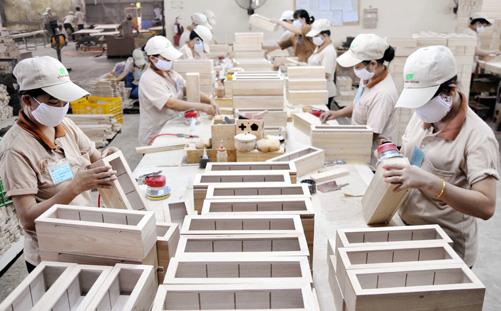
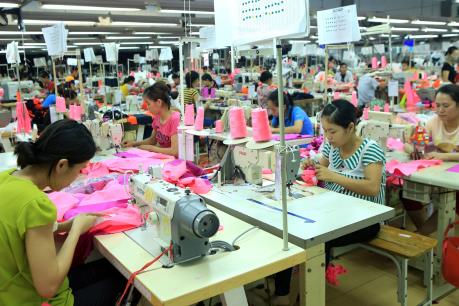
Tham gia AEC: Ưu đãi thuế càng cao nguy cơ phụ thuộc nguyên liệu nhập khẩu càng lớn. Ảnh minh họa: An Hiếu/TTXVN.
Cộng đồng Kinh tế ASEAN (AEC) đã được thành lập vào ngày cuối cùng của năm 2015. Với sức mạnh của 10 quốc gia Đông Nam Á cùng với hàng rào thuế quan và phi thuế quan được gỡ bỏ, một thị trường rộng lớn đã mở ra cho các doanh nghiệp Việt Nam trong trao đổi hàng hóa, thương mại, thu hút đầu tư và tham gia sâu hơn vào chuỗi sản xuất, cung ứng khu vực.
Mặc dù vậy, khi mức độ ưu đãi về thuế ngày càng cao nguy cơ phụ thuộc vào các nguồn nguyên liệu từ các thị trường nước ngoài sẽ càng tăng.
* Sức ép phụ thuộc nguồn nguyên liệu
Tiếp nối những thành tựu của Khu vực Thương mại tự do ASEAN (AFTA), trong môi trường AEC, lĩnh vực thuế được cam kết nâng cao hơn nữa nhằm tạo điều kiện đảm bảo tự do hóa thương mại hàng hóa, tự do di chuyển vốn đầu tư và lao động trong khối ASEAN.
Vụ trưởng Vụ Chính sách Thuế, Bộ Tài chính Phạm Đình Thi cho rằng việc hình thành AEC sẽ mang lại cả lợi ích và thách thức cho Việt Nam do phải thực hiện cắt giảm hoàn toàn thuế nhập khẩu đối với hàng hóa nhập khẩu từ cộng đồng AEC về 0% vào năm 2018.
Theo Tiến sĩ Võ Trí Thành, nguyên Phó Viện trưởng, Viện nghiên cứu quản lý kinh tế Trung ương (CIEM), hội nhập với Cộng đồng kinh tế ASEAN, Việt Nam đang đón đợi nhiều cơ hội tuy nhiên cũng sẽ tạo ra nguy cơ phụ thuộc ngày càng tăng vào các nguồn nguyên liệu nhập khẩu và giảm đầu tư cho sản xuất tự cung cấp trong nước. Đặc biệt, nguy cơ này sẽ ngày càng tăng khi mức độ ưu đãi về thuế ngày càng cao từ các thị trường nước ngoài.
Ông Phạm Đình Thi cho biết những ngành chịu tác động lớn nhất từ việc xóa bỏ thuế quan cao và sâu rộng khi tham gia AEC bao gồm: ô tô, động cơ phụ tùng ô tô xe máy, sữa và các sản phẩm chế biến từ sữa, bánh kẹo, thức ăn gia súc, sản phẩm nhựa, phôi thép, lốp ô tô, máy điều hòa, máy làm lạnh, vô tuyến, tàu thuyền.
Theo tính toán của Bộ Tài chính, trong giai đoạn 2015 – 2020, ngành chăn nuôi bao gồm 5 nhóm ngành cơ bản là thịt gà, thịt lợn, thịt trâu/bò, thịt bò và phụ phẩm và thịt khác có tác động giảm thuế từ các Hiệp định như ASEAN, Trung Quốc, Hàn Quốc… là mức thuế thấp hơn nhiều so với mức thuế nhập khẩu ưu đãi (MFN).
Thuế suất năm 2015 với thị trường ASEAN là 0%, trong khi các hiệp định khác giảm dần từ mức dưới thuế suất MFN và sẽ cắt giảm xuống 0% vào năm 2020 trở đi. Do vậy, khả năng nhập khẩu các mặt hàng nói trên trong những năm tiếp theo có thể sẽ tăng do mức chênh lệch thuế suất so với mức thuế MFN và các mức thuế suất ưu đãi đặc biệt khác.
Tuy nhiên xét theo giá trị kim ngạch nhập khẩu thì các mặt hàng thuộc ngành chăn nuôi từ ASEAN, Trung Quốc, Nhật Bản ở mức thấp hơn so với Ấn Độ, các nước TPP. Do vậy, khả năng nhập khẩu các mặt hàng chăn nuôi từ ASEAN cũng sẽ tăng không nhiều nhất là khi Hiệp định TPP có hiệu lực.
Tham gia AEC, khả năng cạnh tranh của các sản phẩm sữa Việt Nam không cao do phụ thuộc chủ yếu vào nguyên liệu và thiết bị nhập khẩu, chất lượng sữa. Thuế suất theo cam kết qua các năm của ngành sữa nhìn chung là giảm dần đều. Việc hạ thuế suất nhập khẩu sẽ khiến nguy cơ phụ thuộc vào nguyên liệu sữa ngoại nhập và các sản phẩm sữa nhập khẩu ngày càng cao.
Các nước ASEAN cũng đã thảo luận về việc dỡ bỏ hạn ngạch thuế quan đối với mặt hàng đường. Theo đó, hạn ngạch nhập khẩu đường của Việt Nam dự kiến sẽ phải dỡ bỏ kể từ năm 2018. Nguy cơ nhập khẩu từ AEC tăng cao, sẽ khiến ngành mía đường trong nước gặp khó khăn do ngành này đã được hưởng các chính sách bảo hộ trong một thời gian dài.
Bên cạnh đó, theo hiệp định ATIGA, thuế suất nhập khẩu ô tô chở người dưới 9 chỗ sẽ về 0% vào năm 2018. Đây là một thách thức bởi sau một thời gian dài bảo hộ và phát triển chính sách trong nước, ngành công nghiệp ôtô Việt Nam vẫn phát triển chậm hơn so với các quốc gia láng giềng như Thái Lan, Indonesia, Malaysia.
Mặt khác, máy móc thiết bị, cũng là ngành hàng chịu tác động lớn khi thuế suất giảm bởi Việt Nam nhập khẩu các nguyên liệu trên từ 37 nước trên thế giới; trong đó Trung Quốc là thị trường nhập khẩu chính. Ngoài ra, ngành giấy cũng sẽ chịu sự cạnh tranh gay gắt khi thuế suất nhập khẩu giảm mạnh xuống 0% vào năm 2018.
* Điều chỉnh thuế nội địa phù hợp thông lệ quốc tế
Nhiều chuyên gia kinh tế cho rằng bên cạnh cam kết giảm thuế xuất nhập khẩu theo lộ trình AEC Việt Nam cần điều chỉnh hệ thống thuế nội địa. Việc điều chỉnh này không trực tiếp nằm trong nội dung cam kết với ASEAN nhưng sẽ giúp hệ thống thuế Việt Nam phù hợp với các thông lệ quốc tế, đơn giản hóa và minh bạch hóa hệ thống thuế; đồng thời xác định mức động viên hợp lý, đảm bảo số thu cho ngân sách.
Việt Nam cần điều chỉnh hệ thống thuế nội địa cho phù hợp với thông lệ quốc tế. Ảnh minh họa: TTXVN.
Bộ Tài chính cho biết đón đầu xu thế hội nhập, Bộ đã triển khai điều chỉnh một số chính sách thuế nội địa để vừa sức dân, vừa đảm bảo số thu cho ngân sách nhà nước. Theo đó, giảm thuế suất thuế thu nhập doanh nghiệp từ 25% xuống 22% theo Luật Thuế thu nhập doanh nghiệp; Thuế Thu nhập cá nhân giảm xuống còn 35%, điều chỉnh tăng hoặc giảm thuế suất của nhiều mặt hàng trong biểu thuế tiêu thụ đặc biệt…
Trong bài viết về Đổi mới về chính sách thuế và hải quan khi Việt Nam tham gia AEC, PGS.,TS. Lê Xuân Trường và TS Lý Phương Duyên cho rằng cần xử lý hệ thống thuế nội địa để bổ sung cho việc thực hiện giảm thuế theo lộ trình đến năm 2018 đối với những mặt hàng nhạy cảm, đặc biệt là những mặt hàng sẽ giảm mạnh thuế nhập khẩu như ô tô, xe máy.
Nghiên cứu điều chỉnh tăng thuế suất thuế tiêu thụ đặc biệt đối với ô tô, xe máy và một số mặt hàng khác ở mức hợp lý và mở rộng diện chịu thuế tiêu thụ đặc biệt là một giải pháp cần nghĩ đến để bổ sung cho sự suy giảm nguồn thu của thuế nhập khẩu.
Điều chỉnh tăng mức thu thuế bảo vệ môi trường và danh mục các hàng hóa chịu thuế bảo vệ môi trường hay tăng mức thuế suất thuế giá trị gia tăng là những biện pháp có thể nghiên cứu trong thời gian tới.
Ông Phạm Đình Thi cho rằng đề hạn chế tác động tiêu cực và tận dụng tích cực quá trình tham gia AEC thì thời gian tới cần tiếp tục nghiên cứu các giải pháp về thuế để hỗ trợ hoạt động sản xuất kinh doanh trong nước, nâng cao khả năng cạnh tranh của nền kinh tế Việt Nam./.
Tin liên quan