Thế lưỡng nan của Cục Dự trữ Liên bang Mỹ


BNEWS Lời kêu gọi Cục Dự trữ Liên bang Mỹ (Fed) giảm lãi suất của Tổng thống Mỹ Donald Trump bắt đầu nhận được tín hiệu tích cực. Nhưng nếu làm như vậy, Fed có thể rơi vào tình thế tiến thoái lưỡng nan.
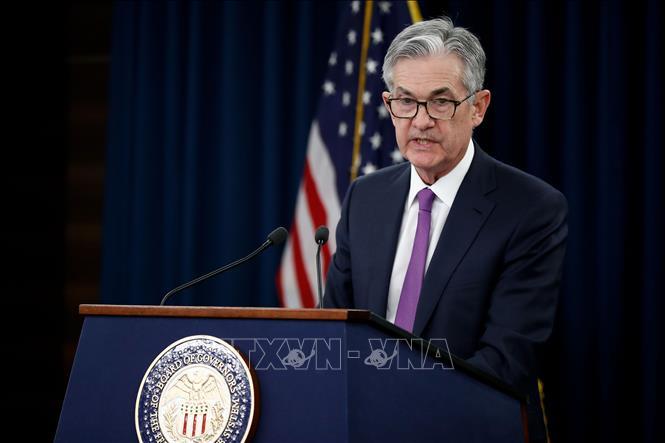
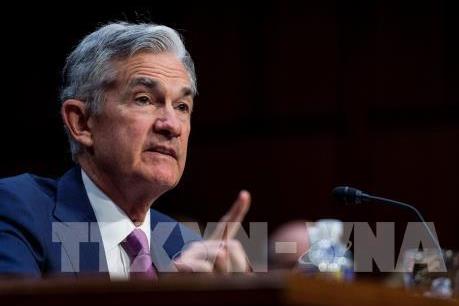
Chủ tịch Cục Dự trữ liên bang Mỹ Jerome Powell. Ảnh: AFP/TTXVN
Viết trên trang Twitter cá nhân hồi giữa tháng 5/2019, Tổng thống Trump nêu rõ: "Trung Quốc sẽ bơm tiền vào hệ thống ngân hàng trong nước và có thể giảm lãi suất như thường lệ để bù đắp cho công việc kinh doanh đang và sẽ thua lỗ. Nếu Fed có thể 'so găng', cuộc chơi sẽ chấm dứt, chúng ta thắng cuộc! Trong bất cứ tình huống nào, Trung Quốc đều muốn có một thỏa thuận".
Đây không phải lần đầu tiên ông chủ Nhà Trắng muốn Fed giảm lãi suất, nhưng vấn đề ở chỗ Fed là một cơ quan hoạt động độc lập, chịu trách nhiệm trước Quốc hội (chứ không phải Tổng thống) về các mục tiêu đề ra. Fed đã tăng lãi suất 9 lần kể từ năm 2015, trong đó 7 lần gần nhất diễn ra trong nhiệm kỳ của ông Trump.
Có lẽ vì thế, ông Trump từng mô tả Fed là “mối đe dọa lớn nhất”, “vấn đề duy nhất” của kinh tế Mỹ, “rắc rối lớn hơn nhiều so với Trung Quốc”.
Nhưng lần này, Tổng thống Trump có thể sẽ thỏa nguyện. Ngày 4/6, Chủ tịch Fed Jerome Powell cho biết Fed sẽ "hành động phù hợp để duy trì đà tăng trưởng". Chủ tịch chi nhánh Fed tại St. Louis, James Bullard, biểu lộ thái độ rõ ràng hơn khi nói với hãng tin Bloomberg rằng sẽ sớm thực hiện giảm lãi suất nhằm mang tới sự bảo đảm trong trường hợp tốc độ tăng trưởng kinh tế giảm mạnh hơn kỳ vọng.
Chỉ dấu về việc Fed sẵn sàng nới lỏng chính sách tiền tệ để cứu nền kinh tế đã khiến thị trường chứng khoán Mỹ bật tăng sau những diễn biến tiêu cực trong các phiên trước đó do lo ngại căng thẳng thương mại với Trung Quốc và Mexico sẽ ảnh hưởng tới triển vọng kinh tế Mỹ.
Hiện nay, Fed giữ lãi suất ở mức 2,25%-2,5%, thấp hơn mức bình quân trong lịch sử. Thực tế này khiến Fed không có dư địa để thúc đẩy tăng trưởng kinh tế thông qua giảm lãi suất.
Trong bối cảnh đó, Fed có thể đối mặt với hai khả năng. Một là cho phép lạm phát vượt mục tiêu, hai là trở lại chính sách nới lỏng định lượng. Vấn đề là hậu quả khi hai khả năng trên thành hiện thực có thể sẽ là điều mà Fed không mong muốn.
Nếu Fed quyết định duy trì, không thay đổi phương châm quyết sách về lạm phát, điều đó có nghĩa khi kinh tế Mỹ lâm vào suy thoái, rất có thể Fed phải một lần nữa cần tới chính sách nới lỏng định lượng, mua trái phiếu chính phủ Mỹ và sử dụng những biện pháp phi thông thường khác.
Chỉ có điều hiệu quả của việc thực hiện trở lại chính sách nới lỏng định lượng vẫn chưa rõ. Hơn nữa, nếu đi theo hướng này, Fed có thể sẽ phải trả giá.
Nguyên nhân là do trong trường hợp chính sách nới lỏng định lượng được thực hiện trở lại, kinh tế Mỹ có thể không tăng trưởng mạnh như mong muốn của ông Trump. Ngược lại, giống như nhận định của Giám đốc Viện nghiên cứu kinh tế quốc tế Peterson (PIIE) Adam S. Posen, nếu lãi suất giảm xuống mức tiệm cận 0%, mà lại thực hiện chính sách nới lỏng định lượng, tình hình sẽ giống như “ác mộng”.
Khi chính sách nới lỏng định lượng không thông, Fed có thể phải chuyển sang chơi quân bài lạm phát. Tuần này, ông Powell họp với các quan chức Fed ở thành phố Chicago để thảo luận các nhân tố ảnh hưởng tới chính sách tiền tệ tương lai. Trong đó, một nhân tố rất đáng chú ý, đó là Fed có cho phép mục tiêu lạm phát cao hơn 2% hay không.
Mục tiêu lạm phát ở mức 2% được đặt ra dưới thời Chủ tịch Fed Ben Bernanke. Khi đó, ông Bernanki cho rằng việc Fed công khai cam kết về một mục tiêu lạm phát cụ thể có thể giúp chính sách tiền tệ đạt hiệu quả cao hơn. Nguyên nhân là khi Fed đưa cam kết mục tiêu lạm phát này vào trong quyết định chính sách, nó có thể hình thành kỳ vọng lạm phát ở người dân và thúc đẩy lạm phát đạt mức lý tưởng.
Tuy nhiên, thực tế cho thấy sau cuộc khủng hoảng tài chính năm 2008, kinh tế và lạm phát không diễn biến như mong muốn của ông Bernanke, thậm chí còn xuất hiện một “trạng thái bình thường mới”. Đó là khi lạm phát, tăng trưởng kinh tế và lãi suất đều ở mức thấp, Fed mua hàng nghìn tỷ USD trái phiếu với mong muốn lạm phát sẽ tăng lên, nhưng điều đó đã không xảy ra.
Nếu Fed quyết định để lạm phát vượt mục tiêu, về lý thuyết, điều này có thể bù lại những gì lạm phát thấp kéo dài trong nhiều năm gây ra, cũng như đưa lãi suất đi xuống và duy trì tỷ lệ thất nghiệp ở mức tương đối thấp.
Nhưng chính sách “bù đắp” lạm phát kiểu này cuối cùng sẽ bị nhìn nhận như cách làm đầy rủi ro, bởi nó chưa từng được thực hiện ở nền kinh tế khác. Đồng thời, Fed cũng phải mất nhiều công sức thuyết phục công chúng vì vật giá leo thang lẽ nào có thể khiến thất nghiệp tương lai giữ được ở mức ổn định.
Những gì phân tích ở trên cho thấy, dù là cho phép lạm phát vượt mục tiêu hay trở lại thực hiện chính sách nới lỏng tiền tệ thì kết quả nào cũng có thể là điều không muốn.
Thiếu Bất cứ quyết định nào mà Fed đưa ra đều rất khó khăn. Trước đây, khi các ngân hàng trung ương toàn cầu theo nhau giảm lãi suất, thậm chí về mức âm, đồng thời đưa ra chính sách nới lỏng định lượng, chủ đề mà mọi người thảo luận nhiều nhất chính là: Một khi kinh tế một lần nữa giảm tốc hay đối mặt với suy thoái, ngân hàng trung ương còn có biện pháp gì để ứng phó với khó khăn?./.
Tin liên quan